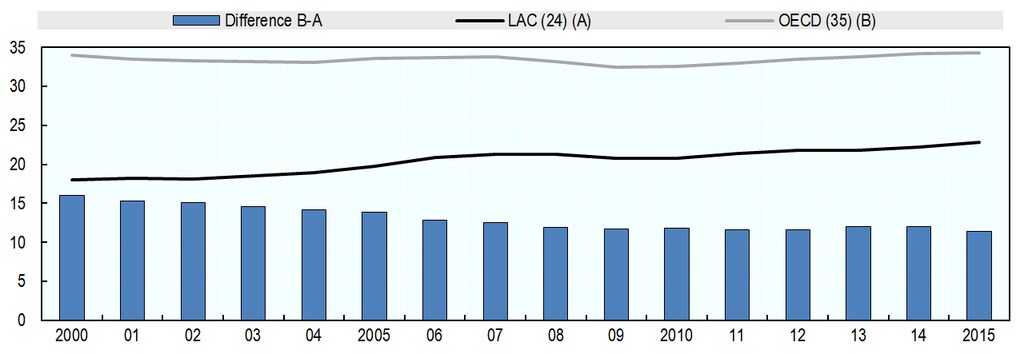
根据最近发布的数据库,2015年拉丁美洲和加勒比地区的税收收入达到国内生产总值的22.8%,该数据库名为《拉丁美洲和加勒比地区税收统计》。过去十年,在经济繁荣和各项改革的推动下,税收收入大幅增长,商品和服务税几乎占该地区税收收入的一半。相比之下,企业所得税收入有所下降,个人所得税和社会保障缴款的贡献仍然有限。
平均而言,各国政府可用的资源仍远低于高收入经济体的水平。事实上,经合组织经济体的税收收入占国内生产总值的34.3%。换言之,拉丁美洲各国政府在教育、医疗、养老金、公民安全、基础设施等关键公共服务以及其他重要发展政策上的支出,比最发达经济体少相当于国内生产总值11.4个百分点。正如美洲开发银行所说,税收不仅仅是收入来源,因为税收为促进增长和公平的关键政策提供资金。在经历了二十年向经合组织水平趋同之后,追赶进程已经恢复,但速度低于大宗商品繁荣时期。
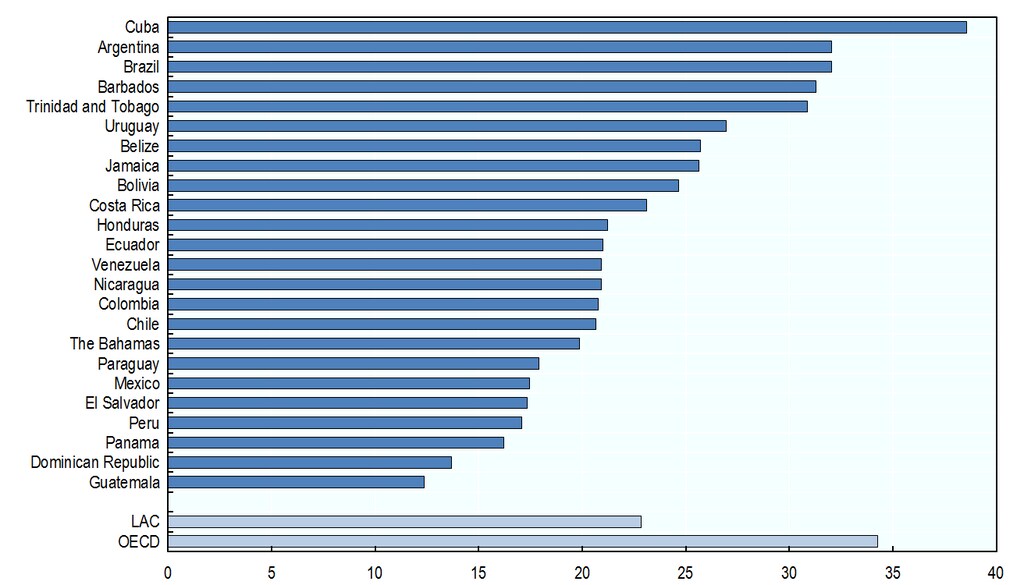
诚然,税收收入的差异仍是该地区的一大特点,但大多数国家的财政实力依然薄弱。古巴、阿根廷和巴西的税收水平达到经合组织水平(超过32%),而多米尼加共和国和危地马拉则低于15%,更接近撒哈拉以南非洲的水平。但总体而言,拉丁美洲的财政能力依旧薄弱,税收制度对包容性增长的贡献不足。
亟需采取政策行动
许多拉丁美洲和加勒比国家的公共收入受到大宗商品价格下跌的影响。2015年,这一降幅甚至超过了金融危机期间。在大宗商品出口国,来自食品、矿产或能源的收入(包括税收和非税收入,如特许权使用费和国有企业收入)从2011年占国内生产总值近9%降至2016年的约3%。
如果不进行改革,鉴于该地区经济前景平淡,且大多数大宗商品的预测持续疲弱,拉丁美洲各国政府不能指望未来几年资源增加。与此同时,该地区经济体需要这些资源,以推动教育和基础设施实现更多、更好的发展,为企业创新和投资提供激励,并巩固面向民众的重要社会计划。
因此,智利、哥伦比亚和墨西哥实施结构性税收改革是个好消息;这些国家的税收收入预计将增加相当于国内生产总值2个百分点或更多。阿根廷、哥斯达黎加和多米尼加共和国等许多其他国家也在讨论改革,这同样是好消息。鉴于拉丁美洲各国情况不同,部分国家的改革应着眼于重新设计税收构成,使税收制度更加高效、公平。大多数国家的改革则应重点提高税收征管收入,为发展提供资金。
拉丁美洲和加勒比地区及经合组织的税收占国内生产总值比重(占国内生产总值的百分比)
图A:拉丁美洲和加勒比地区税收总收入,2000—2015年
图B:拉丁美洲和加勒比地区各国及经合组织的税收收入,2015年
税收之外
税收改革必须与改善税收管理的政策相辅相成。拉丁美洲各国政府不仅需要提高利用公共资源提供的公共服务质量,还必须坚决打击腐败和浪费。根据最新一期《拉丁美洲经济展望》,2010年至2015年,对政府缺乏信任或几乎没有信任的拉丁美洲人比例从55%跃升至约65%。此外,2015年该地区近60%的民众表示对民主运作不满意。这可能影响政治制度本身:如今只有40%的拉丁美洲人相信选举结果是透明的,远低于经合组织本已不高的62%平均水平。
作为更广泛的善治与制度建设契约的一部分,拉丁美洲经济体需要更充足、更稳定的收入来源。这是包容性增长议程的关键组成部分。民众和企业理应享有更高效、透明、创新的政府。税收和财政改革显然能够形成良性循环。拉丁美洲即将迎来选举潮,从现在到2018年将举行十多场总统选举,这不仅仅是一个机遇,更预示着行动、讨论并实施更稳健财政政策的时刻即将到来。希望这一切能够实现。




