本文与 Project Syndicate合作发表。
中国人民银行本月发布的货币政策报告中有一句引人注目的表述:“若内生动力不足、投资回报率偏低,增长就必须在很大程度上依赖债务。”这些话凸显了中国经济当前面临的双重挑战,即实体经济与金融领域的挑战。
就实体层面而言,中国需要摆脱不可持续的投资驱动型增长。甚至在2008年危机之前,中国41%的GDP投资率就已极高。但到2010—2011年, 该比例已飙升 至47%,当时当局为抵消发达经济体去杠杆化对出口和就业构成的威胁,推动了房地产和基础设施建设热潮。
该计划奏效了,建筑行业就业人数从2007年的2800万增至2013年的4500万。但大量浪费性投资也不可避免地随之而来:二三线城市出现了永远无人入住的大型公寓楼,以及钢铁、水泥等长期存在严重产能过剩的重工业部门。2007至2013年间,随着平均投资回报率下降,中国的增量资本产出比(即实现每单位额外GDP所需的投资单位数) 翻了一番,升至6。
随着中国转向更可持续的消费驱动型增长模式,中国既需要更好的投资,也需要更少的投资。这方面已取得有限进展:投资占GDP的比重在2014年略降至46%,而零售额和消费增速已超过GDP增速。但由于家庭消费仍低于国民收入的40%,中国仍有很长的路要走。
此外,任何经济体在各部门之间转移实际资源(尤其是劳动力)的速度都是有限的。例如,将建筑工人重新配置到服务业岗位将是一个缓慢而艰难的过程。
与此同时,中国的金融挑战正在加剧。服务业增长总体上值得期待,但中国金融服务业的扩张(目前是经济中增长最快的服务行业)正在产生严重风险。
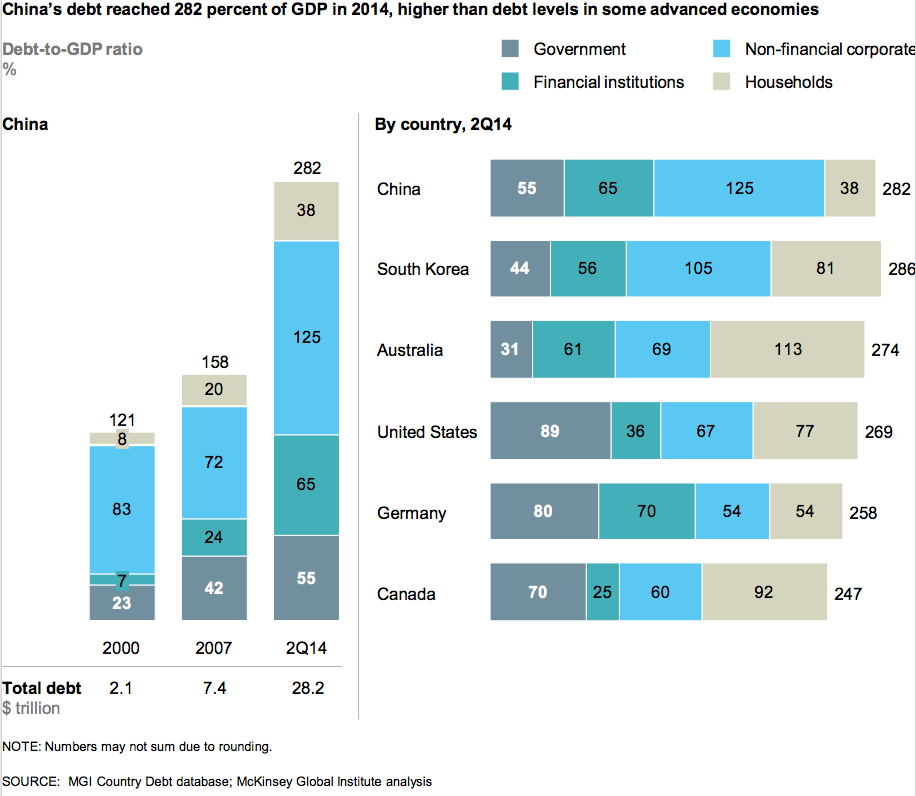
金融服务业目前约占中国GDP的8%,这一比例通常只见于英国和美国等全球金融中心。这反映出杠杆水平远超新兴经济体的常规水平:中国的债务与GDP之比已从2008年的约130%升至如今的220%以上。
其中大部分杠杆由地方政府和企业持有,它们将借来的资金用于投资项目,而这些项目在许多情况下如今回报率很低,甚至为负。由于经营现金流不足以偿还中国的大部分债务,借款人别无选择,只能以新增贷款来为还款提供资金。
中国政策制定者如今面临两难。限制新增信贷将引发银行贷款和理财产品违约激增,并导致投资收缩速度远超消费在现实中可能的增长速度。但任由信贷热潮持续,将在未来带来更大的问题。
目前,中国领导层似乎选择了“增加信贷”的方案,11月中国人民银行的声明也印证了这一点。近几个月银行贷款加速增长。债务总额仍以快于名义GDP的速度增长。如果当前趋势持续,到2020年,债务负担可能远超GDP的300%。
直到最近,人们对这一债务累积仍可保持乐观态度。有观点认为,大部分债务发生在中国各国有实体之间,例如地方政府融资平台或国有企业欠国有银行的债务。因此,中国当局可以像20世纪90年代末和21世纪初那样,综合运用核销、银行资本重组、将负债转移至中央政府资产负债表以及债务货币化等手段,应对逐渐显现的偿付能力问题。
而且,中国近来确实在采用这种做法。表外地方政府债务正被转换为由国家担保的债券,中国人民银行则以这些债券作为抵押,直接向商业银行放贷。
但是,已积累的债务存量越大,乐观叙事就越难令人信服。随着坏账规模日益显现,中国的 政府官方债务 (2014年该比例仍相对较低,为GDP的41%)可能大幅攀升。此外,金融稳定不仅可能受到银行资产质量的威胁,也可能受到银行负债总规模的威胁。
如果中国的传统银行体系和影子银行体系最终持有的贷款规模超过GDP的300%,那么必然会有企业、家庭和政府实体持有相当于GDP超过270%的银行存款或其他固定收益资产(其余约30%为银行股权投资)。如果其中很大比例对应的是无力偿还的借款人所获得的贷款,这些看似低风险的债权实际价值就不可能达到中国GDP的270%。无论如何,这些债权的实际价值都将不得不缩水。
在一个存在资本管制的封闭经济体中,这一目标可以通过多年的金融压制来实现,即将银行负债利率维持在通胀率之下。英国正是以这种方式,将其公共债务存量从1945年约占GDP的250%降至1975年的50%以下。
但是,中国资本账户自由化程度越高,金融压制就越难以实施,因为投资者可以轻易地将资产转移至境外。如果相当大比例的投资者这样做,资本外流规模将超过中国庞大的外汇储备(约占GDP的30%至35%)。如果资本账户自由化导致外国对中国金融体系产生大量债权,中国的资产价格和汇率不稳定所产生的全球影响将远大于今天。
全世界都高度关注中国能否成功应对其经济面临的双重挑战。但中国人民银行最近的这份声明表明,这一任务将何等艰巨。
刊登本文并不意味着世界经济论坛认同其中观点。
要及时了解议程动态,请 订阅我们的每周通讯。
作者:阿代尔·特纳(Adair Turner)是新经济思维研究所(Institute for New Economic Thinking)主席。
图片:一面中国国旗在金融街一家商业银行总部飘扬。REUTERS/Kim Kyung-Hoon。




