经济学家日益关注金融普惠——即金融服务可获得性和可及性的提升——与经济发展之间的联系。在一篇 新论文中,我们进一步探讨金融普惠究竟如何影响一国经济,以及哪些政策最能促进金融普惠。
本文提出的新框架使我们能够识别金融普惠面临的障碍,并了解消除这些障碍可能会如何影响一国的产出和不平等程度。因为越了解阻碍金融普惠的因素,就越能制定有助于推动金融普惠的政策。
我们发现,金融普惠不足会加剧持续的收入不平等,并拖慢经济增长。
金融普惠为何重要
全球各地的融资渠道可及性存在巨大差距。在发展中国家,略多于半数的企业(58 percent)能够获得银行信贷;而在低收入国家,这一比例仅为五分之一(图1)。企业——尤其是中小企业——仍面临进一步阻碍融资渠道可及性的障碍,例如成本高、路途遥远和文书手续繁琐。信贷有限、抵押要求高以及利率高,也会妨碍企业发展。
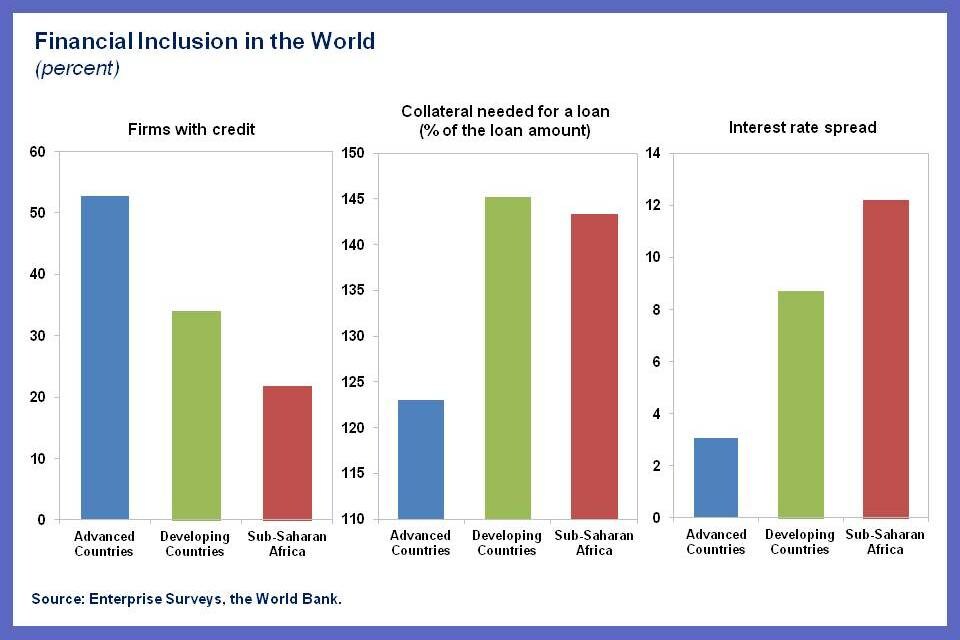
正如我们近期的研究(以及一篇 美国国家经济研究局工作论文)所详述的,这意味着个人必须依靠有限的储蓄创业。企业初创后,往往依赖自筹资金满足投资需求。反过来,这会限制企业的整体规模、创新能力和生产率。
考察各国案例
为研究如何更好地提升金融普惠,我们将这一框架应用于三个低收入国家:肯尼亚、莫桑比克和乌干达。我们还将其应用于三个新兴市场国家:埃及、马来西亚和菲律宾。以下是我们的发现:
– 梳理并区分金融普惠面临的制约因素至关重要。 我们识别了这些国家金融普惠面临的相关制约因素,并评估了放宽这些制约对产出和不平等的政策影响。我们发现,金融普惠政策的影响确实取决于各国的具体特征。
例如,放宽抵押要求对乌干达产出的促进作用最为显著,因为抵押要求是该国最具约束力的制约因素。相比之下,参与金融服务的成本高,是马来西亚面临的一大障碍。因此,了解阻碍金融普惠的具体因素,对于因地制宜地提供政策建议至关重要。
– 金融普惠不一定会立即带来更平等的结果。 我们发现,金融普惠无疑会提高产出,但其对相对不平等程度(收入差距)的影响各不相同。例如,降低获取金融服务的成本会减少收入不平等,因为此前被金融体系排除在外的企业得以获得信贷,劳动者也能获得更高工资。
然而,放宽抵押要求最初可能会加剧不平等。富裕企业以较少抵押获得贷款进行投资后,可以加大杠杆,提升产量和利润。但随着银行降低抵押要求,金融普惠最终会让相对贫困的主体受益更多,从而缩小不平等。
– 分配后果可能十分显著。 金融普惠提升带来的后果可能并不均衡。我们的研究结果表明,最能有效扩大融资渠道可及性的政策——降低参与金融体系的成本——有利于穷人,但富裕企业可能会因利率和工资上升而受到一定损失。
相比之下,我们发现,针对金融深化的政策——例如放宽抵押要求——有利于生产率较高的企业。但无论是否实施金融普惠政策,这类政策也可能使生产率较低的企业以及信贷需求较低的企业蒙受损失。
政策启示
正如本文所重点介绍的六个案例研究所显示的那样,提升金融普惠没有放之四海而皆准的政策方案。关键的第一步是建立适当的法律、监管和制度框架,并营造相应的信息环境。
政府在消除金融普惠障碍方面发挥着核心作用,可以通过出台保护财产权或债权人权利的法律,并确保这些法律得到充分执行来实现这一目标。政府还可以制定信息披露和透明度标准,推动建立信贷信息共享系统和抵押品登记系统。更根本地说,政府还肩负着教育和保护消费者的职责。
政府还可以考虑采取此类政策,例如豁免繁琐的文件要求、允许代理银行业务,以及将政府付款改为电子支付至银行账户。这些措施都有助于扩大企业的融资渠道可及性。通过推进这些政策措施,政府可以大幅提升金融普惠、减少不平等并促进经济增长。
后续研究
随着人们日益认识到金融普惠的重要性,我们正越来越多地将这一框架应用于其他新兴市场和低收入国家。我们已完成或正在开展20多项国别研究,涉及哥伦比亚、哥斯达黎加、萨尔瓦多、危地马拉、洪都拉斯、印度、尼加拉瓜、尼日利亚、巴拉圭、巴拿马、秘鲁、乌拉圭、中部非洲国家经济共同体、刚果民主共和国、尼日利亚和赞比亚。
本文与 IMF Direct合作发表。本文发表并不意味着世界经济论坛认可其中观点。
要持续了解议程动态, 请订阅我们的每周简报。
作者:David Marston 现任 IMF 风险管理部门负责人。Era Dabla-Norris 是 IMF 战略、政策与审查部副主管。D. Filiz Unsal 是 IMF 战略、政策与审查部经济学家。
图片:一名男子从新加坡中央商务区的建筑旁走过。REUTERS/Nicky Loh。




