McKinsey 发布了一份题为“债务与(并无多少)去杠杆”的报告,指出在全球信贷泡沫破裂七年之后,债务仍在持续增长。事实上,非但没有降低负债水平或实现去杠杆, 如今所有主要经济体相对于GDP的借贷水平都高于2007年。这些年间,全球债务增加了57万亿美元,使债务与GDP之比上升17个百分点(见下图)。这给金融稳定带来新的风险,并可能削弱全球经济增长。报告认为,仅靠当前用于刺激增长或削减财政赤字的方案并不足够。 需要新的方法来启动去杠杆,并管理和监测债务。 这包括在抵押贷款和其他债务合约中进行创新以更好地分担风险;制定更清晰的债务重组规则;取消对债务的税收优惠;以及运用宏观审慎措施抑制信贷繁荣。
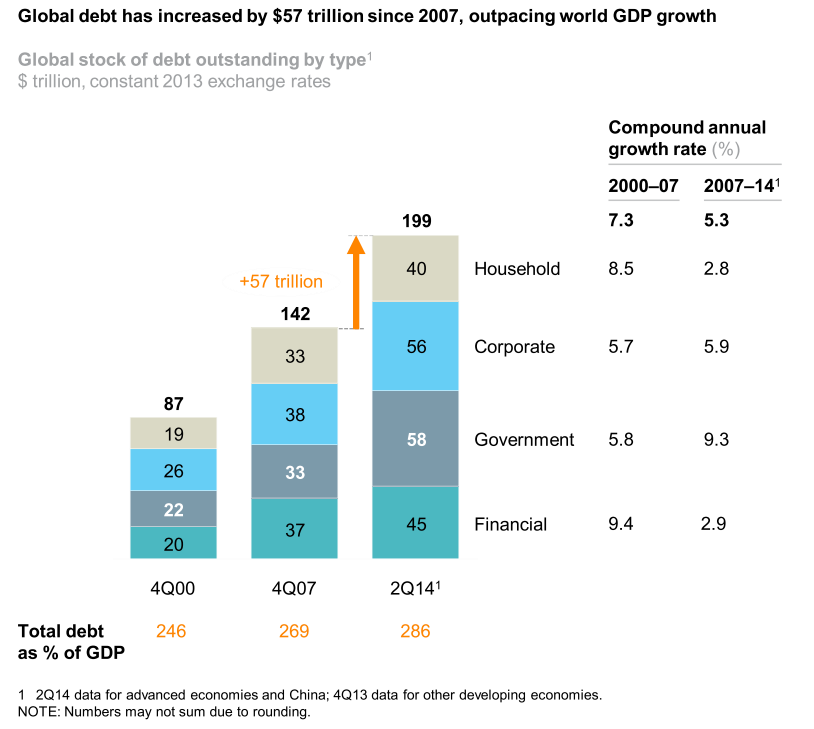
来源:McKinsey
聚焦欧元区, 德意志联邦银行 报告指出,自2013年年中以来信贷需求已趋于稳定,并自2014年秋季以来明显回升。尽管如此,主要国家之间的差异依然存在。观察欧元区四个最大成员国(德国、法国、意大利、西班牙),他们发现信贷增长或多或少受到经济复苏进展程度的驱动。然而,西班牙和意大利的信贷增长相较历史趋势更为疲软,而法国和德国的信贷增长则较为一致。 近年来信贷表现疲软的背后原因,在于非金融部门需要修复其资产负债表,以及银行部门受损。 值得乐观的是,自2012年以来,西班牙企业已设法减轻各自的债务负担,这推动了所观察到的强劲复苏。此外,指标显示,两国的金融碎片化程度均已下降,但不良贷款仍在拖累银行部门。
长期停滞与债务超级周期
肯尼斯·罗格夫 认为,过去七年所发生事件的背后是过度举债和过高杠杆。他相信,当去杠杆将高风险和资不抵债的债务积压降至可持续水平时,困境便会结束。
“有人认为,我们生活在需求不足的世界里,注定要经历数十年的长期停滞。也许吧。但另一种可能是,全球经济正处于债务“超级周期”的后期,被多年宽松监管和金融过度所累积的负担压垮。”
他否定了长期停滞的观点,理由是长期增长趋势始终极难预测;尽管存在一些阻力,但在未来二十年里,技术进步跑赢预期的可能性至少不亚于出现急剧放缓的可能性。与长期停滞不同,债务超级周期并非永久存在。待去杠杆和借贷阻力消退后,预期增长趋势或许会高于近期表现的简单推演所显示的水平。就此而言,美国似乎已接近其加杠杆周期的尾声,欧洲仍在去杠杆,而中国可能正接近杠杆周期的下行阶段。尽管诸多因素都在发挥作用,但相较于认为世界因需求长期慢性不足而陷入长期停滞的观点,我们经历过一场以严重金融危机为标志的债务超级周期,这一观点对政策分析更具建设性。
保罗·克鲁格曼 反驳罗格夫,称他没有回应拉里·萨默斯等人(包括克鲁格曼本人)提出的关键观点——即便在信贷快速扩张的时期,经济也并未陷入通胀性繁荣,实际利率很低且呈下降趋势——这表明我们正在变成一个需要“泡沫”才能实现接近充分就业的经济体。 更广泛地说, 克鲁格曼 认为,没有人真正理解债务:要求所有人勒紧腰带的主张,建立在对债务在经济中所扮演角色的误解之上。每当有人以“不要偷我们孩子的钱”之类的口号抨击赤字时,都能看到这种误解在起作用。这种说法听起来有道理,前提是你不加细想:举债的家庭会让自己变得更穷,那么整体国债不也是如此吗?并非如此。负债的家庭欠的是别人的钱;而世界经济作为一个整体,欠的是自己的钱。诚然,各国之间可以互相借贷,但美国自2008年以来的对外借款实际上比此前更少,而欧洲则是对世界其余地区的净贷出方。 由于债务是我们欠自己的钱,它本身并不会直接让经济变穷(而偿还债务也不会让我们变富)。 诚然,债务可能对金融稳定构成威胁,但如果削减债务的努力最终把经济推入通缩和萧条,情况并不会因此改善。
新兴市场经济体的债务积压
国际货币基金组织(IMF) 刚刚发表了一章关于新兴市场企业杠杆的内容,报告指出 主要新兴市场经济体非金融企业的企业债务在2004年至2014年间增至四倍。近年来的上升趋势自然引发担忧,因为新兴市场的许多金融危机此前都伴随着杠杆的快速增长。与全球驱动因素的作用相比,企业和国别特定因素在解释杠杆增长方面的作用已有所减弱。杠杆在周期性较强的行业中上升,尤其是建筑业,平均而言,它还与外币敞口的上升相伴。尽管资产负债表较弱,新兴市场企业仍设法以更优条件发行债券,许多发行者利用有利的金融环境为其债务再融资。为应对这些问题,密切监测脆弱的、具有系统重要性的企业,以及与之紧密相关的银行和其他部门至关重要,改进数据收集也极为关键。此外,宏观和微观审慎政策有助于限制外汇资产负债表敞口的进一步累积,并遏制企业杠杆的过度上升。随着发达经济体实现货币政策正常化,新兴市场应为企业破产增多做好准备,并在必要时改革企业破产制度。
卡门·莱因哈特 指出,新兴市场充斥着经济脆弱性加剧的种种迹象,尤其是在涉及隐性债务时。
“直到1994至1995年比索危机爆发之后,世界才得知墨西哥的私营银行通过表外借款(衍生品)承担了大量货币风险。同样,在1997年亚洲金融危机之前,国际货币基金组织和金融市场并不知道泰国央行的储备几乎已被耗尽(所报告的330亿美元总额未计入远期合约中的承诺,这使净储备仅剩约10亿美元)。直到2010年希腊危机爆发,人们一直认为该国的财政赤字和债务负担远小于实际水平,这得益于希腊政府使用金融衍生品和创造性会计手法。”
她指出,尽管按历史标准衡量,新兴经济体的债务总体看似温和,但这些债务很可能被低估了,且幅度或许相当大。若果真如此,新兴经济体目前正在经历的资本流动逆转规模,可能比普遍认为的更大,甚至大到足以引发危机。在此背景下,追踪不透明且不断演变的金融关联,比以往任何时候都更为重要。
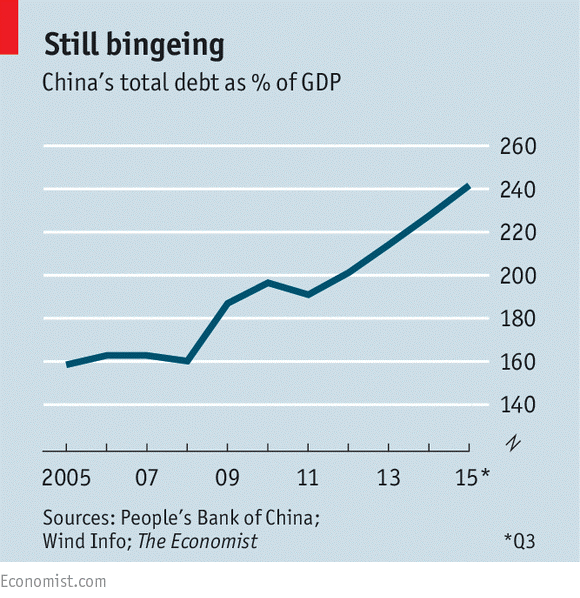
转向中国, 《经济学人》 认为,在金融危机期间经历大规模信贷扩张之后, 中国到现在本应已开始去杠杆。中国的债务总额为161万亿元(25万亿美元),超过GDP的240%。然而,中国银行业并未踩下刹车,而是继续向经济注入信贷,当局也因担心信贷收缩而不愿处理这一问题。经济降温之下借贷持续增加、债务快速攀升,部分原因在于最大的债务人是国有企业,而最大的债权人是国有银行。因此,有人认为,通过在不良贷款到期时展期或不予催收,可以避免急性危机。然而,避免急性危机并不意味着经济就能免于慢性病症,届时将需要更多信贷才能维持增长。为解决债务问题,中国采用了货币宽松政策,并实施了一项大规模的地方政府债券置换计划,以降低债务偿付成本。 中国解决其债务问题仍为时不晚;但在此之前,债务之山预计仍将增长(见下图)。
Lisa Abramowicz 进一步报道了中国的债务泡沫,并写道,尽管中国房地产市场估值过高且经济增速放缓,债券买家对以美元计价的中国垃圾债的兴趣并未减弱。由负债累累的中国房地产企业发行的以美元计价债券,市场涨幅高达9%,这一意外表现与美国高收益债券收益率下跌形成对比。今年到期的债务偿还额达120亿美元,且已出现多起无力偿债事件,但投资者仍然坚定,尽管房地产泡沫迫在眉睫,中国也已明确表示不会救助走向破产的借款人。
如何摆脱困境?
《世界经济日内瓦报告》 探讨了去杠杆问题,发现全球债务与GDP之比正不断创下新高,这既妨碍了成熟经济体的复苏,也对新兴经济体(尤其是中国)构成新危机的威胁。报告警告称存在一种 “由实际增长放缓和通胀下降共同驱动的、全球债务高企且持续上升与名义GDP放缓相叠加的‘毒性组合’”。政策要求要成功摆脱杠杆陷阱,所需的范围远比恰当实施货币政策广泛得多。报告还认为,鉴于过度杠杆伴随的风险和成本,还需采取更多行动来提升宏观金融框架抵御债务冲击的韧性,并抑制过度的债务累积。 最后,报告主张加强国际政策合作,以应对全球过度杠杆问题。
Dieter Wermuth 在《Herdentrieb》中写道,展望未来,由于债务积压拖累通胀,利率将在很长时间内维持低位。从全球范围看,家庭、企业、政府和银行为修复资产负债表所做的努力(即减少各自的债务积压并提升信用度),正转化为较低的产能利用率。这只能意味着,要以惯常方式提高价格和工资并非易事。他指出,可以说除了扩张性货币政策(包括负存款利率和扩大中央银行资产负债表)别无选择。然而,若通缩趋势依然存在,可能不得不进一步采取直升机撒钱之类的措施,直到2%的普遍通胀率再次被视为正常。
阿代尔·特纳 指出,我们陷入了一种陷阱:债务负担并未下降,而只是在部门和国家之间转移;仅靠货币政策不足以刺激全球需求,而非仅仅是对其进行再分配。 更为激进的政策(例如大幅勾销债务,或由永久性货币化融资的财政赤字扩大)将是提振全球需求所必需的,而非仅仅将其来回挪动。
本文最初由总部位于布鲁塞尔的智库Bruegel发表。请在 其官网此处阅读本文。刊发本文并不代表世界经济论坛认同其中观点。
想要紧跟议程动态, 订阅我们的每周通讯。
作者:Uuriintuya Batsaikhan担任欧洲与全球宏观经济及治理领域的研究助理。Pia Hüttl是Bruegel的附属研究员。
图片:一名男子从中央商务区的建筑旁走过。REUTERS/Nicky Loh。