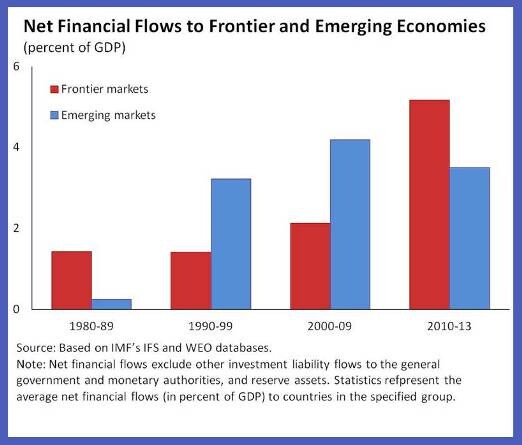
来自私人来源的金融流入 前沿经济体 大幅增加;相对于这些经济体的规模,如今已与流向新兴经济体的资金不相上下(见图表)。
正如新兴经济体的经历所表明的,这些大规模私人资金流动可能波动剧烈——会对全球环境变化作出强烈反应——并带来金融稳定和宏观经济风险。
因此,预计美国利率今年某个时候上调,将给新兴经济体和前沿经济体都带来宏观经济波动。前沿经济体的政策制定者如何应对资本流动带来的波动与风险这一未知领域,以及他们应以何种最优节奏和程度推进金融自由化,以实现发展目标,都是许多此类国家面临的紧迫政策问题。
为探讨这些问题和政策,并从同侪交流中受益,国际货币基金组织(IMF)最近召集了专家 ,他们来自新兴经济体和前沿经济体。
讨论中形成的一些重要见解如下:
没有放之四海而皆准的方案。前沿经济体在资本账户自由化的节奏和范围方面,并未采取“一刀切”的做法。一些国家,如 孟加拉国,采取了较为谨慎的立场。它们允许资金流入可贸易部门,对外国投资者进入金融部门加以监管,而且迄今没有在国际市场发行主权债券。相比之下,其他国家,如 乌干达 和 赞比亚 ,金融账户基本开放,并日益面临宏观经济挑战——特别是汇率超调——原因是波动的证券投资组合资金流似乎压倒了它们的国内金融市场。某些国家的自由化进程有所放缓,例如 加纳在大规模资本流入引发财政过度支出和汇率波动之后便是如此。
自由化的“务实”做法。对于金融和制度发展相对滞后的前沿经济体而言,资本账户自由化的最优程度仍有待商榷。有人认为,发展中国家会从自由化中受益,因为它们受储蓄约束,外国储蓄有助于为有价值的投资提供资金,从而加快经济增长。丹尼·罗德里克则指出,实际上,许多前沿经济体更可能受到投资约束,而非储蓄约束。如果自由化鼓励资金流入并推高本币汇率,关键的可贸易品产业投资就会受损,从而削弱推进自由化经济体的增长潜力。在他看来,这要求采取结构性 资本管制,并以“务实”的方式推进金融一体化。更普遍而言, 奥利维耶·让纳 指出,汇率水平对于经济增长而言的理想值,可能与经济向外国资金流动开放后金融市场实际形成的汇率水平相冲突。中国等国家在过去二十年取得了令人瞩目的增长表现,并从前沿经济体跃升为新兴经济体,却没有完全开放其资本账户。
管理资金流动的制度挑战。一些前沿经济体的制度弱点使大规模资本流入更难管理。这些弱点包括缺乏中央银行独立性、公共债务可持续性问题(在一些前沿经济体,流入资金大多是政府的外债)以及薄弱的金融监管和规制。这引出了一个问题:资本账户基本开放或完全开放的前沿经济体,是否可能通过某种程度上回撤自由化——例如对较为善变的资本流动类型增加监管——而获益。
新兴经济体的经验教训。借鉴新兴经济体的经验,政策制定者需要运用一系列工具管理波动的资本流动,包括以实现通胀目标为导向的货币政策;外汇干预(应对本币升值压力,并以冲销成本可控且不损害货币政策框架可信度为限);以及酌情采取审慎措施或资本管制。IMF已承认资本管制在缓解金融稳定风险方面的作用 。然而,对于这些政策工具应如何搭配,各方看法不一;其中一些人,如 何塞·德格雷戈里奥 ,仍对使用资本管制和外汇干预持怀疑态度,并认为,维护宏观经济和金融稳定的第一道防线是稳健的宏观经济政策(通胀目标制、审慎的财政政策、更大的汇率灵活性)以及审慎措施。
资本管制与宏观审慎措施。尽管 近期研究 指出,资本管制和审慎措施有助于缓解金融稳定风险,但仍需开展更多研究,以评估它们在不同情境下的有效性,例如在金融体系发展程度较高与较低的情况下、面对流入冲击与流出冲击时,或针对不同类型的资本流动——直接投资、证券投资组合中的股权投资、证券投资组合中的债务投资或银行资金流动。作为一项实际建议,丹尼·罗德里克提出,应建立一份 资本管制 和审慎措施清单,以适应不同情况——并对这些措施进行监测、评估,并根据需要修订。
那么,接下来该怎么做?会议讨论表明,近年来人们在思考资本流动的自由化和管理方面虽已取得进展,但仍有许多问题有待讨论。
进一步自由化是否总是可取的,还是可能妨碍其他经济目标,包括与高收入国家实现收入趋同?完全自由化是否会使前沿市场(FMs)面临更大的不稳定冲击风险,而这些冲击在实践中难以管理,并且其代价超过金融一体化带来的益处?抑或通过更有力地运用不同政策工具可以抵消此类风险?在管理资本流动波动方面,不同政策工具——包括外汇干预和资本管制——分别发挥什么作用、应如何搭配,以及可能具有什么成效?
显然,我们需要更多研究和讨论来探讨这些问题。这次会议朝着正确方向迈出了一步。我们可以从同侪讨论中获益良多,也可以从政策制定者之间交流政策选项的信息中获益;此外,还应与学者和金融部门专家更广泛地讨论这些问题。
本文由 IMF Direct合作发布。发布本文并不意味着世界经济论坛认可其中观点。
订阅我们的每周通讯 ,及时了解议程动态。
作者:乔纳森·D·奥斯特里是IMF研究部副主任。阿蒂什·雷克斯·戈什是国际货币基金组织研究部助理主任兼系统性问题司司长。马赫瓦什·S·库雷希是IMF研究部高级经济学家。
图片:一名男子从新加坡中央商务区的建筑旁走过。路透社/Nicky Loh。




