近期在 波兰 和 克罗地亚 作出的决定,旨在限制瑞士法郎计价贷款对家庭造成的不利影响,使中东欧地区的外币贷款遗留问题受到关注。这一决定是在瑞士国家银行于2015年1月决定取消瑞郎与欧元的挂钩之后作出的(匈牙利 已于2014年11月采取了相关措施)。本文将阐述(i)外币借贷的规模(以及瑞士法郎的突出作用),以及(ii)所采取的相应宏观审慎规定。
在2000年代中期,受套息交易动机推动,外币借贷大幅增加:家庭(以及企业和地方政府)借入利率较低的外币,为购买住房等国内资产提供融资。如图1所示,2005年1月,匈牙利瑞郎抵押贷款利率为5.1%,不到13.8%的本币利率的一半。波兰也呈现类似情况,但本币与瑞郎贷款利率之间的利差略小。即使对未对冲客户而言,外币贷款的风险也被认为较低,因为对货币进一步升值的预期支撑了匈牙利和波兰等实行浮动汇率制度国家的外币贷款需求。
然而,随着2008/2009年金融危机的爆发,家庭对汇率风险的认知发生了巨大变化:本币大幅贬值,瑞士法郎则因避险资金流入而升值。与此同时,波兰家庭抵押贷款利率下降(图1),在一定程度上缓解了外币和本币贷款持有人的压力。在匈牙利,本币贷款利率在整个2009年持续上升(同年7月达到12.3%的峰值),而瑞郎贷款利率则一直略微上升至2013年初。
图1:匈牙利和波兰家庭瑞士法郎及本币抵押贷款利率与3个月期瑞郎LIBOR(%)
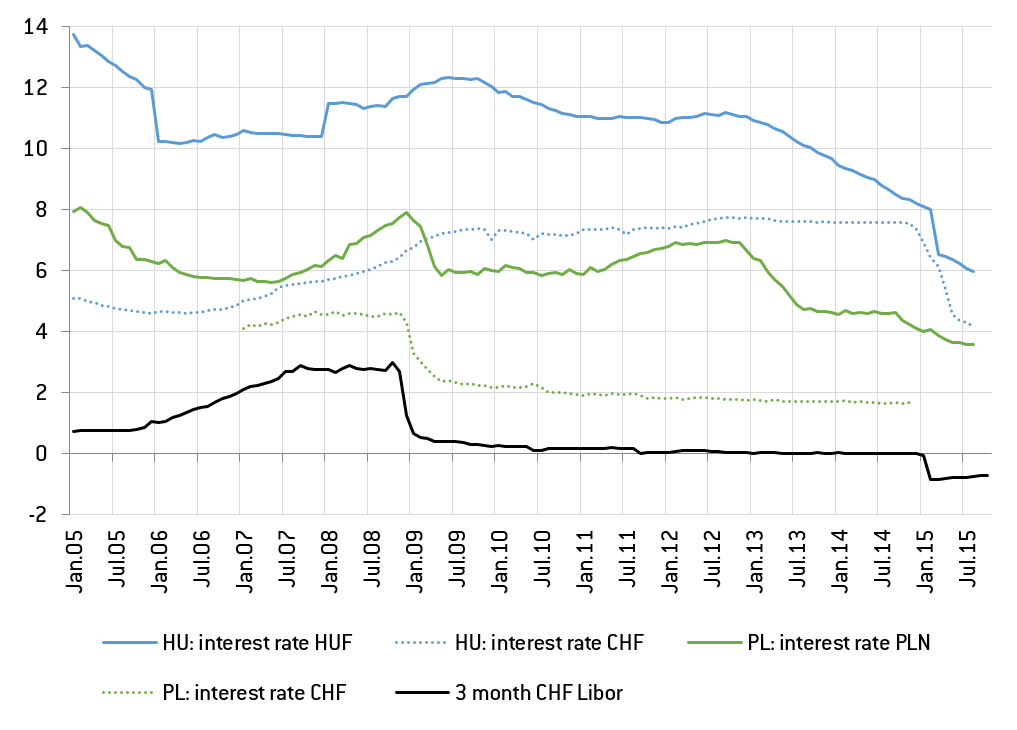
来源:各国中央银行和ThomsonReuters Datastream;注:利率指未偿还金额的月平均约定利率。
如图2所示,截至2009年末,匈牙利外币贷款占GDP的47%(其中瑞郎计价占GDP的30.6%),波兰外币贷款占GDP的16%(其中瑞郎计价占GDP的11.6%)。2011年末,克罗地亚报告外币贷款占GDP的67%(2011年末瑞郎计价占GDP的9.6%)。因此,瑞士法郎在匈牙利和波兰发挥了突出作用。
图2:非金融部门贷款的货币构成(占GDP百分比)

来源:欧洲央行和AMECO;注:最新数据截至2015年第二季度,年末数据。
外币贷款背景下的宏观审慎措施
过度的外币贷款可能危及金融稳定;本国货币贬值、外国利率上升或宏观经济状况恶化,可能使未对冲家庭的偿债能力承压。这将提高银行资产负债表上不良贷款的比例,并最终可能冲击银行利润,收紧对实体经济的贷款。此外, 欧洲央行的研究 表明,外币贷款使央行的工作更加困难:一方面,紧缩性货币政策会导致本币贷款减少,另一方面却加速了外币计价贷款的增长。波兰、匈牙利和克罗地亚已建立宏观审慎工具,以应对外币贷款带来的风险。
波兰 于2006年发布了“Recommendation S”建议,其中包括为银行设立贬值缓冲,以及向客户告知相关风险的义务。2007年,面向家庭的外币抵押贷款风险权重提高。此外,为应对银行融资中可能出现的货币错配,2007年引入了流动性限额。2010年和2011年进一步收紧,引入了针对借款人的更严格工具,限制未对冲借款人外币计价贷款的债务收入比,并再次提高风险权重。
鉴于 克罗地亚 在2000年代外币贷款规模庞大,该国在宏观审慎政策方面也是最为积极的国家之一,所采取的措施包括:限制银行融资货币错配、提高风险权重、调整准备金要求,以及设立与外币贷款相关的流动性缓冲。
匈牙利 自2010年起推出了一系列措施,包括降低外币贷款的贷款价值比和债务收入比。2011年,政府通过了还款计划,允许以人为设定的强势汇率提前偿还外币抵押贷款,迫使银行承受巨额损失(参见 欧洲央行意见)。外币贷款仍然可以发放,但仅限于非常严格的信贷条件下。2015年2月,匈牙利各银行按当时的市场汇率,将大部分外币贷款转换为匈牙利福林,该做法依据的是2014年11月作出的决定。得益于此,2015年1月瑞士法郎的大幅升值并未影响家庭抵押贷款借款人。
图3:非金融部门外币贷款与本币贷款增长率(同比变化百分比)
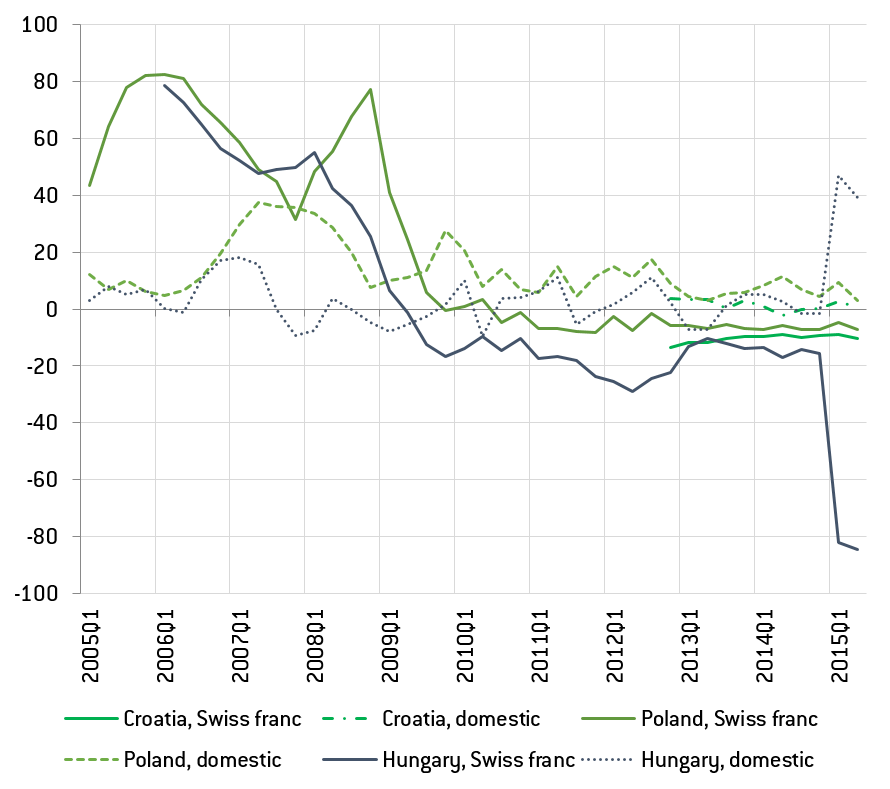
来源:欧洲央行;注:最新数据截至2015年第二季度。
如图3所示,在2008年金融危机之前,匈牙利和波兰的瑞郎贷款增长速度都远高于本币贷款。随着金融动荡开始,两国瑞郎计价贷款的增长率在2008年间从约40%降至接近零。到2009年末,两国外币贷款增长率均低于本币贷款,此后一直保持在较低水平。截至2015年第二季度,三国外币贷款占比均有所下降(图1),尤其是在匈牙利,外币贷款占比在转换为匈牙利福林后降至仅占GDP的2.5%(这解释了图3中瑞郎贷款增长率的急剧下降,以及匈牙利本币贷款的急剧上升)。
这一现象一方面可能反映出宏观审慎措施导致的供给下降。在此背景下, 欧洲央行的研究 强调,此类措施似乎有效遏制了外币贷款,但其效果在政策实施后不久便减弱。另一方面,这也可能反映出需求下降,因为消费者对汇率风险的认知发生了变化。
波兰和克罗地亚两国政府都已将外币贷款积压问题列为优先议题,因为选举即将来临,并正在公布如何转换瑞士法郎外币贷款的政策(参见欧洲央行关于 克罗地亚 和 波兰法律的意见)。这些政策与其说是宏观审慎政策,不如说是在处理负担分担问题,因为瑞士法郎升值之后,外币负债积压已显现出问题。展望未来,宏观审慎政策措施仍将是避免再次陷入外币贷款积压困境的关键。
本文最初由总部位于布鲁塞尔的智库Bruegel发表。请在 其官网此处阅读本文。发表本文并不意味着世界经济论坛认同文中观点。
要紧跟Agenda, 请订阅我们的每周通讯。
作者:Pia Hüttl是奥地利公民,也是Bruegel的附属研究员。
图片:一名员工在清点欧元纸币。REUTERS/Pichi Chuang。




