1979年末,我开始撰写博士论文,对石油输出国组织(OPEC)的盈余及其处置进行实证研究。当时正值一个十年的尾声,在这个十年里,油价经历了两次大幅上涨;当时许多所谓的各路天才都信心十足地预测,油价将继续飙升,从每桶不到40美元——当时的历史高位——涨至100美元以上。1982年我完成研究时,油价已经开始了后来长达20年的暴跌。直到2008年1月,油价才再次达到每桶100美元。
我过去常开玩笑说,从研究中学到的最重要一课,就是永远不要试图预测油价。2014年即将结束之际,油价刚刚再次突破每桶100美元大关——这一次却是一路下行。2015年的一个重大问题是,这种跌势是否会延续。尽管我过去对此颇为怀疑,但我想我知道答案。
过去33年里,我有很多机会研究油价和外汇汇率,也曾负责一个由才华出众的人组成的研究部门,他们试图预测这些指标的走势。这段经历让我变得相当怀疑——也让我吃了不少苦头。但我确实相信,我们可以对油价的走向作出大致预测。
在职业生涯中,我一直试图判断是否存在所谓的均衡油价。我花了许多时间,试图引导、劝说,甚至恳求能源分析师们建立一个能够识别均衡油价的模型,就像我们为货币、债券收益率和股票建立的模型一样。我也与业内专家讨论过这一想法;他们大多认为均衡油价确实存在,但会大幅波动,因为它深受石油生产边际成本的影响,而边际成本本身也是一个不稳定的变量。
我的结论是,确实存在一个能很好反映这一动态均衡的指标:五年期远期油价,也就是为保证五年后交付石油而支付的价格。
为了不断提高预测能力,几年前我开始关注五年期远期油价,并将其与布伦特原油现货价格——即今天一桶油的价格——进行比较。我猜测,五年期远期价格受石油市场投机的影响远小于现货价格,也更能反映真实的商业需求。因此,当五年期价格开始朝着与现货价格不同的方向变动时,我就会留意。
2011年,在两种价格都从2008年信贷危机引发的暴跌中回升后,五年期价格开始逐步下跌,而现货价格则继续上涨了一段时间。这与我认定的两个从根本上推动油价的重大因素相吻合:美国页岩油气开采尚处于早期阶段;中国的经济发展重心则从数量转向质量,这意味着中国经济不会再以过去那样狂热的速度消耗能源。
我由此得出结论:油价很可能已见顶,而且用不了太久,现货价格就会逆转并开始下跌。我认为,油价很可能开始回落至每桶80美元——这恰好是2014年底的价格水平。近期现货价格甚至已跌破这一水平。这是我预测得比较准的一次。
我如今不再以预测为业,但有一点我很清楚:油价要么涨,要么跌。我也猜自己知道它会朝哪个方向走。我最近读到一篇文章称,如果油价维持在近期水平,明年美国页岩油气产量可能比近期预测低10%。这似乎合情合理;而且鉴于页岩油气对美国经济复苏已变得如此重要,这也像是美国政策制定者会迫切希望避免的情况。
他们很可能如愿以偿。未来几个月油价未必会开始上涨,但随着2014年接近尾声,最终会止住油价跌势的力量正在显现。
现货油价的下跌使其大幅低于五年期远期价格,后者仍接近每桶80美元。我对2015年的判断是,短期内油价可能继续下跌;但与过去四年不同的是,油价很可能在年底时高于年初水平。
本文由 Project Syndicate 合作刊发。文章刊发不代表世界经济论坛认同其中观点。
关注论坛:议程 订阅我们的每周通讯。
作者:Jim O’Neill曾任高盛资产管理公司主席,现为总部位于布鲁塞尔的经济智库布鲁盖尔研究所访问研究员。
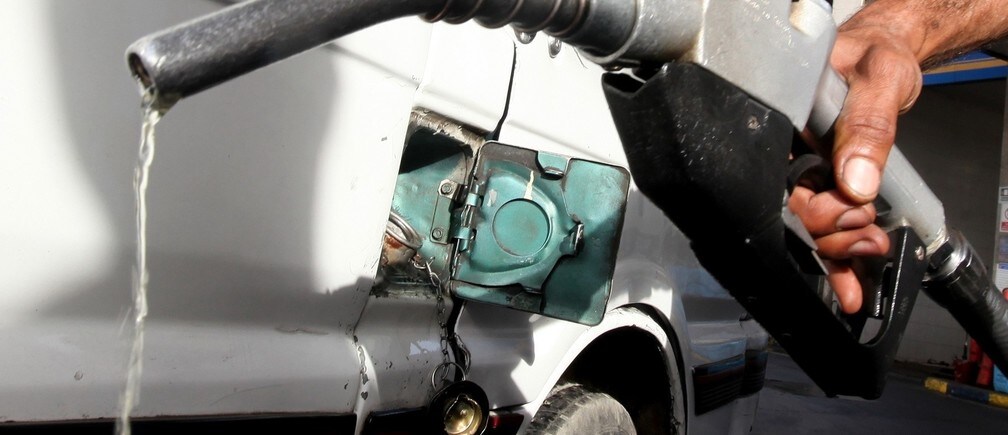
图片:2013年3月12日,开罗一名工人在加油站为汽车加油。路透社/Mohamed Abd El Ghany。




