近年来的经历凸显了更好地理解金融部门与实体经济之间联系的必要性。尽管人们为这一议题投入了大量精力,许多问题仍未有定论。其中一个问题是:要解释经济活动和金融市场的波动,源自金融部门内部的冲击与来自经济实体一侧的冲击各有多重要。
是什么导致了过度冒险?
许多观察人士认同,银行风险承担增加导致了 2000 年代初期的过度放贷,并随后助长了 2007—2008 年危机。然而,是什么导致银行的风险偏好上升,则不那么明确:
一种观点认为,这是金融体系变化所致,例如风险转移机会增多,以及扭曲的激励机制日益普遍(例如,见 Rajan 2005);
另一种解释是,银行的风险承担行为主要受银行业以外的发展所驱动。例如,有人将危机前的宽松货币政策归咎于为银行承担过度风险提供了激励,这一现象被称为货币政策的风险承担渠道(例如,Adrian and Shin 2010;Jiménez et al. 2009;Ioannidou et al. 2009;Maddaloni and Peydró 2011)。
证券化市场又如何?
同样,人们普遍认为,证券化是危机前信贷繁荣的重要驱动因素,也是助长次贷危机的主要因素。Keys et al.(2010)和 Purnanandam(2011)表明,证券化的广泛应用影响了银行的行为,既影响贷款数量,也影响贷款质量。再次,是什么触发了证券化市场的变化并不明确:
这可能是金融创新所致,金融创新使银行更容易将风险转移给投资者;
证券化也可能是证券化市场之外的变化所驱动,例如货币政策立场的转变改变了投资者对风险资产的偏好。
例如,Borio and Zhu(2008)认为,低利率会提高投资者对证券化产品的偏好和需求,这通常被称为货币政策的追逐收益效应。另一方面,银行通常利用证券化来缓冲货币政策的影响。尤其是,利率降低会减少银行提供的证券化,因为将贷款留在资产负债表内融资成本更低、也更容易(Estrella 2002,Loutskina and Strahan 2009,Loutskina 2011)。
需要清晰认识冲击的来源
将源自银行和证券化市场的冲击与其他冲击区分开来,对于理解金融体系如何与宏观经济互动至关重要。这有助于评估金融体系在产生和放大冲击方面的总体作用,而这一评估是设计金融监管的重要依据。例如,如果金融变量的波动主要是对实体经济冲击的反应,那么监管空间就更有限。此外,区分不同类型的金融冲击,是研究这些冲击宏观经济后果的先决条件。不同类型的金融冲击对产出和价格的影响可能不同,因此需要采取不同的政策应对措施。
运用基于理论的实证方法剥离冲击
在一篇近期论文中(Peersman and Wagner 2015),我们利用结构向量自回归模型分析了银行业、证券化市场与宏观经济之间的联系。依据一个关于银行风险承担和证券化的理论模型,我们在结构向量自回归模型中识别出三类金融冲击:
风险承担冲击会改变银行在资产负债表上持有风险的成本(实际成本或感知成本)。例如,银行暂时低估(或高估)风险、银行管理者的风险转移激励发生变化,或救助预期变化导致道德风险,都可能引发此类冲击;
证券化冲击会使银行证券化贷款变得更具吸引力或吸引力降低。例如,相对于技术进步趋势,证券化市场出现了金融创新,或证券化资产需求发生波动,都可能导致此类冲击;
贷款冲击是指一种使银行发放贷款更有利可图的冲击,例如监控成本发生变化,或贷款需求出现并非由实体经济发展所致的转变。
金融冲击对宏观经济十分重要
我们使用 1970—2008 年的样本期估计了美国的结构向量自回归模型。结果显示,金融冲击是宏观经济波动的重要来源。它们合计解释了美国 GDP 波动的 30% 以上。
金融冲击及其对经济的影响
下图显示了三种不同类型的金融冲击分别对实际 GDP 和价格水平的动态影响(图中展示的是第 0 期发生一个标准差外生冲击后的脉冲响应)。
图 1。三种不同类型金融冲击的动态影响
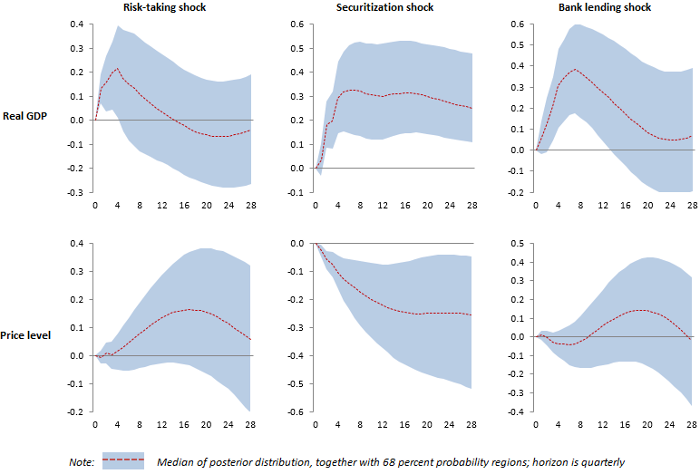
图中显示,扩张性证券化冲击会带来实际 GDP 的永久上升,同时伴随价格水平下降。换言之,这种模式通常见于技术或供给侧冲击。这与证券化技术能够缓解融资约束、促进经济资源更有效配置的观点相符。
相比之下,贷款冲击和风险承担冲击对经济活动只有暂时影响,而且往往会导致价格水平(温和)上升。因此,这两种冲击的模式与总需求冲击相似。
金融体系中的波动并非全都源自体系内部
我们的分析有一个耐人寻味的发现:银行证券化活动和保留贷款的变化,主要由与证券化市场和风险承担无关的冲击所驱动。这表明,数据中观察到的证券化和风险承担波动,有很大一部分实际上是对经济其他领域发展的内生反应。
宏观经济政策
鉴于金融冲击是宏观经济波动的重要来源,政策制定者需要更充分地考虑金融体系的作用。这可能意味着要设法缩小金融体系成为冲击来源的空间。目前的监管工作,尤其是旨在遏制银行风险承担和降低证券化市场系统性风险的举措,已经朝着这一方向推进。
政策制定者在应对经济波动时,也需要考虑冲击的来源。尤其是,我们的结果表明,冲击来源对于确定最优政策应对至关重要。例如,源自证券化市场的扩张性冲击类似于具有通缩倾向的生产率冲击;相反,由风险偏好上升引发的冲击往往会推高通胀。从实践层面看,这意味着中央银行不应只关注经济中的贷款总量变化,还应考虑银行(贷款留存)和市场(证券化)对这些变化的贡献。
对政策制定者的警示
我们的结果也提醒人们,不要过于轻率地解读金融部门的变化。例如,将证券化波动归因于证券化市场本身似乎顺理成章,并会对金融监管产生影响。然而,证券化和风险承担的变化似乎只有一小部分是由相应变量本身受到的冲击所致。因此,这些波动在很大程度上是对经济其他领域发展的回应。这凸显了在政策分析中明确区分金融体系中的冲击与内生反应的必要性。
参考文献
Adrian, T and H Shin (2010), “Financial intermediaries and monetary economics”, in B M Friedman and M Wordford (eds.) 《货币经济学手册》,第 12 章:601-650。
Borio, C and H Zhu (2008), “Capital regulation, risk-taking and monetary policy: a missing link in the transmission mechanism?”, BIS Working Paper Series, 268.
“证券化与货币政策的有效性”, 《经济政策评论》:243-255,纽约联邦储备银行。
Ioannidou, V, Ongena, S and J Peydrò (2009), “Monetary policy, risk-taking and pricing: Evidence from a quasi-natural experiment”, manuscript, Tilburg University.
Jiménez, G, Ongena, S, Peydrò J, and J Saurina (2009), “Hazardous times for monetary policy: What do twenty-three million bank loans say about the effects of monetary policy on credit risk-taking?”, Bank of Spain Working Paper Series, 833.
Keys, B, Mukherjee, T, Seru A, and V Vig (2010), “Did securitization lead to lax screening? Evidence from subprime loans”, 《经济学季刊》 125(1): 307-362。
Loutskina, E (2011), “The role of securitization in bank liquidity and funding management”, 《金融经济学杂志》 100: 663-684。
Loutskina, E and P Strahan (2009), “Securitization and the declining impact of bank finance on loan supply: Evidence from mortgage originations”, 《金融学杂志》 64(2): 861-889。
Maddaloni, A and J Peydro (2011), “Bank risk-taking, securitization, supervision, and low interest rates: Evidence from the Euro area and U.S. lending standards”, 《金融研究评论》 24: 2121-65。
Peersman, G, and W Wagner (2015), “Shocks to bank lending, risk-taking, securitizaton, and their role for U.S. business cycle fluctuations”, CEPR Discussion Paper 10547.
Purnanandam, A (2011), “Originate-to-distribute model and the subprime mortgage crisis”, 《金融研究评论》 24(6): 1881-1915。
Rajan, R (2005), “Has financial development made the world riskier?”, NBER Working Paper No. 11728.
本文与 VoxEU合作发表。发表本文并不意味着世界经济论坛认同其中观点。
及时了解议程动态, 订阅我们的每周通讯。
作者:Gert Peersman 是根特大学(金融经济学系)经济学教授。Wolf Wagner 是蒂尔堡大学经济学教授兼欧洲银行中心主席。
图片:画面显示位于巴黎郊外库尔布瓦的一家法国企业总部。路透社。




