学术经济学家通常使用货币与存款比率(C/D),或其倒数,来检验公众是否因银行危机而陷入恐慌(Bernanke and James 1991;Friedman and Schwartz 1963)。当人们担心银行的安全时,一些存款人会试图通过从银行提取资金并以现金持有来保护自己。结果是C/D比率上升。我们使用C/D比率评估近期全球金融危机期间公众恐慌的程度,并将其与大萧条时期进行比较。
2008年秋,多个发达国家的C/D比率大幅跃升
货币持有量数据显示,在大多数(但并非所有)发达国家,2008年秋至2009年初C/D比率曾暂时小幅上升,尤其是在2008年10月。在我们考察的八个发达国家中,雷曼兄弟倒闭及危机爆发所引发的初步恐慌反应,在英国、美国、欧元区和新西兰最为明显;在澳大利亚和加拿大,影响至多算是温和。日本和瑞典总体上几乎没有受到影响。
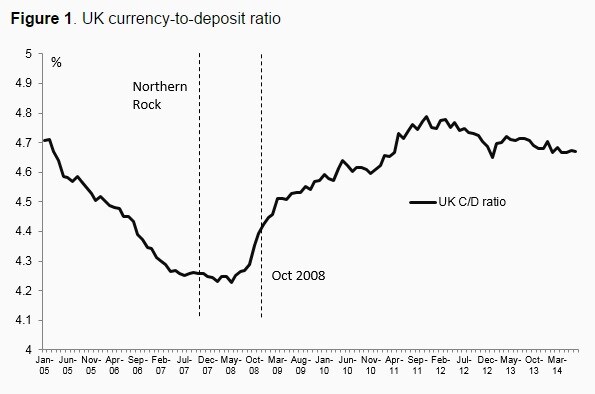
英国C/D比率此前的下行趋势于2007年年中结束,并在2008年第四季度飙升。如图1所示,英国C/D比率此前的下行趋势(可能主要由支付技术的技术变革所推动)似乎在2007年年中前后结束,尽管在2007年9月/10月北岩银行挤兑期间,C/D比率几乎没有明显跃升。这可能是因为北岩银行被视为一家小型地区银行,其问题很大程度上具有个别性,几乎没有系统性影响。然而,2008年10月C/D比率单月大幅上升1.5%,随后数月又显著增加。这使得C/D比率的三个月对三个月变化率在2008年12月/2009年1月达到近3%的峰值(见图2)。1
图1:英国货币与存款比率
来源: 英格兰银行、Haver Analytics、Morgan Stanley Research。
图2:英国货币与存款比率的变化

来源:英格兰银行、Haver Analytics、Morgan Stanley Research。
美国和欧元区的C/D比率也大幅上升。美国C/D比率的下降趋势也出现了类似的转折,但反转幅度不如英国明显。2008年3月贝尔斯登获救后,该比率似乎曾提前上升;9月随后回落,或许是因为政府支持的企业(GSE)房利美和房地美获救后市场松了一口气;此后月度增幅连续大幅上升,直至约2009年3月(见图3),三个月对三个月的变化率因此于2009年2月达到2%以上的峰值。与英国和美国不同,危机发生前欧元区C/D比率一直呈上升趋势,这或许是因为高面值欧元纸币作为国际价值储藏手段的使用日益增多。不过,这一上升趋势在2006/07年有所放缓。随后,2008年10月,C/D比率显著急升,增幅超过5%(见图4)。但这只是一次性变化,之后既没有反转,也没有延续。
图3:美国货币与存款比率

来源:美国联邦储备委员会、Haver Analytics、Morgan Stanley Research。
图4:欧元区货币与存款比率

来源:欧洲中央银行、Haver Analytics、Morgan Stanley Research。
其他因素是否可能影响了C/D比率?
雷曼兄弟破产以及随后的政治和经济动荡,加剧了大多数发达经济体已经开始的经济周期急剧下行。为缓解这种局面,几乎所有国家的中央银行都在几个月内将短期政策利率大幅降至零利率下限(见图5)。
图5:美国、英国和欧元区的政策利率

来源:英格兰银行、美国联邦储备委员会、欧洲中央银行、Morgan Stanley Research。
现金不产生利息,而存款大多能带来一定收益。因此,利率下降会提高持有现金的相对吸引力。大多数实证研究显示,现金持有量对利率的弹性在统计上显著,但幅度较小。尽管如此,我们认为,2008年秋C/D比率的暂时性小幅上升不能归因于利率,原因如下:
利率总体上一直下降到2009年3月,而此时暂时性的恐慌已经消退。即使利率效应可以解释C/D比率最初的上升,也无法解释为何恐慌消退后这一效应随之减弱。相对利率效应通常起初较小,随后逐渐累积。至少在英国和欧元区,C/D比率于2008年10月首次跃升,随后很快回落至趋势水平;这更符合短暂恐慌的开始和结束,而非对相对利率的反应。
关于利率弹性的实证研究表明,其幅度太小,不足以解释C/D比率的短暂上升。我们还对样本国家的利率变化与货币持有量变化进行了相关性分析。尽管这种关系通常为负,但幅度相对较小。此外,2008年10月欧元区C/D比率大幅跃升时,利率仍为3.75%,仅比周期峰值低50个基点。与此同时,近年来英国的C/D比率与定期存款利率之间似乎存在某种反向关系。
一些国家(如瑞典)的C/D比率并未出现明显变化,尽管当时利率大幅下降:从2008年9月的4.75%降至2009年4月的0.5%,并于2009年7月降至0.25%。
转向持有现金主要是由最高面值纸币持有量急剧增加所推动,这与初步出现的恐慌相符(见图6)。
总而言之,我们认为,C/D比率的短暂上升是由初步出现的恐慌所推动,而非相对利率效应。
图6:高面值纸币是流通货币增加的主要推动因素

来源:美国财政部财政服务局、英格兰银行、欧洲中央银行、Morgan Stanley Research
与大萧条相比,这场恐慌程度温和、持续时间极短
在美国,2008年10月至2009年3月期间,C/D比率月均变化为0.8%,而1930—1933年为1.6%。1931年和1933年的某些时期,C/D比率三个月对三个月的变化率超过20%(见图表7)。Friedman and Schwartz(1963)将公众从存款大规模转向现金,列为1929—1933年美国广义货币存量崩塌的主要原因之一;鉴于公众的经历以及对银行倒闭的后续预期,这种转移主要被归因于公众挤兑银行。相比之下,当时英国没有发生重大银行倒闭,也没有普遍预期银行可能倒闭,尽管经济处于萧条之中。因此,英国C/D比率在20世纪20年代的逐步下降趋势延续到了20世纪30年代(见图7)。
图7:两次世界大战之间时期的美国和英国货币与存款比率*

来源:Friedman and Schwartz 1963、Sheppard 1971、Morgan Stanley Research
*两次世界大战之间时期英国C/D比率的数据为年度数据
政策制定者吸取了大萧条时期的错误教训,他们采取的大量干预措施发出了可信信号,表明他们将“不惜一切代价”支持银行体系
时任美联储主席Ben Bernanke在2002年一场纪念Milton Friedman的会议演讲中这样说道:“让我以稍微滥用美联储官方代表身份的方式结束演讲。我想对Milton和Anna说:关于大萧条,你们是对的,是我们造成了大萧条。我们深感抱歉。但多亏了你们,我们不会再犯同样的错误。”与大萧条时期不同,危机期间,主要中央银行及其各自政府以多种方式果断支持金融体系。尤其是,它们向银行体系注入了大量额外流动性;将利率降至零利率下限,随后又实施更多量化宽松;2 升级存款保险计划;扩大并放宽对最后贷款人融资工具的使用;并在短期市场失灵时充当最后做市商。我们认为,雷曼兄弟倒闭后,G7承诺防止其他具有系统重要性的大型银行倒闭,可能是最重要的单一举措。多项干预措施共同发出了可信信号,表明当局将不惜一切代价支持银行体系。
免责声明:Charles Goodhart是Morgan Stanley的高级顾问。Goodhart先生以个人身份就经济事务为其他组织和公司提供建议,其中包括伦敦政治经济学院金融市场组。
作者说明:本文基于Morgan Stanley Research于2015年3月9日发布的研究。本文不构成买卖任何证券/工具或参与交易策略的要约。有关该研究发布之日的重要披露信息,请参阅原文《The Gilt Edge – UK Interest Rate Strategy and Economics Monthly: Measuring Public Panic in the Great Financial Crisis》(2015年3月9日),网址为https://www.morganstanley.com/researchdisclosures。有关Morgan Stanley的当前重要披露信息,请参阅Morgan Stanley披露网站上针对本文所涉发行方的披露内容(
参考文献
Ashworth, J(2013),“Quantitative Easing by the major western central banks during the financial crisis”,载于S N Durlauf和L E Blume(编), 《New Palgrave Dictionary of Economics》。
Bernanke, B(2002),“Remarks by Governor Ben S. Bernanke”,于2002年11月8日在芝加哥大学(美国伊利诺伊州芝加哥)纪念Milton Friedman会议上的发言。
Bernanke, B和H James(1991),“The Gold Standard, Deflation and Financial Crisis in the Great Depression: An International Comparison”,载于R G Hubbard(编), 《Financial Markets and Financial Crises》,芝加哥:芝加哥大学出版社。
Friedman, M和A J Schwartz(1963), 《A Monetary History of the United States, 1867-1960》,新泽西州普林斯顿:普林斯顿大学出版社。
Goodhart, C A E和J Ashworth(2014),“Trying to glimpse the ‘grey economy’”,VoxEU.org,10月8日。
Sheppard, D K(1971), 《The Growth and Role of UK Financial Institutions 1880-1962》,伦敦:Methuen & Co Ltd Publishers。
脚注
1 关于金融危机影响消退后可能继续推动C/D比率上升的其他一些因素,参见Goodhart和Ashworth(2014)的讨论。
2 关于金融危机期间主要中央银行实施的量化宽松措施概要,参见Ashworth(2013)。
本文与 VoxEU合作发布。本文的发布并不代表世界经济论坛认可其中的观点。
如需及时了解议程动态, 请订阅我们的每周通讯。
作者:Jonathan Ashworth是Morgan Stanley的英国经济学家。Charles A.E. Goodhart是伦敦政治经济学院金融市场组荣休教授。
图片:2007年2月14日,一名男子走过新加坡中央商务区的建筑。REUTERS/Nicky Loh。




