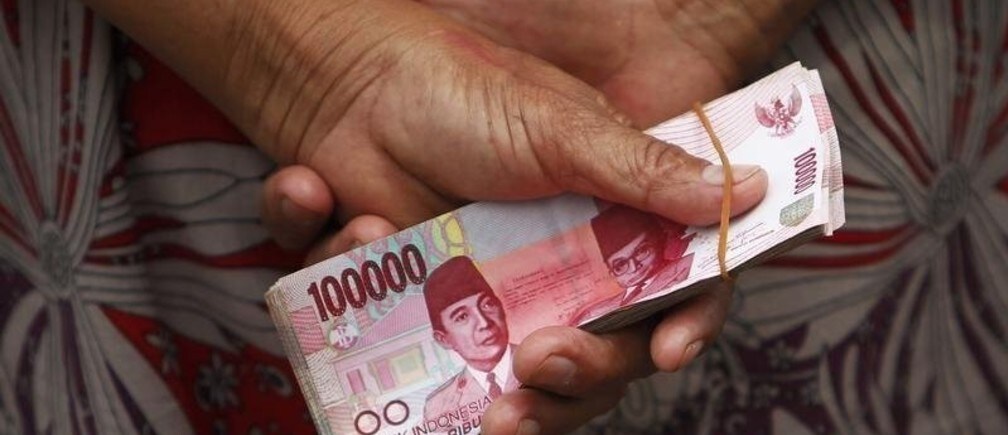
印度尼西亚经济蕴藏着巨大潜力,但在这个拥有逾17,000座岛屿的群岛国家,日益加剧的不平等使半数人口无法分享国家日益增长的繁荣。经济发展留下了巨大的平等差距,增长的成果也未惠及所有人。
例如,在茂物的一个乡村,距离灯火璀璨的雅加达不到两小时车程,当地家庭无法获得金融服务,也没有能力参与经济活动。我运营小额信贷机构(MFI)的经验表明,提供资金并与多方利益相关者合作,能够搭建通往包容性增长的桥梁。
2006年,格莱珉银行创始人穆罕默德·尤努斯因致力于“自下而上地创造经济和社会发展”而获颁诺贝尔和平奖,此后小额信贷广受欢迎。他认为,贫困意味着被剥夺所有人权。
他将小额信贷视为这些权利之一,也视为摆脱贫困的有效途径:向穷人提供他们能够负担的贷款,教给他们一些基本的金融原则,他们通常就能自立。这一模式打破了低收入家庭不具备银行融资资格、无法偿还贷款的迷思。它已在印度、菲律宾、柬埔寨和墨西哥等多个国家得到推广。
在农村地区取得成功
这一模式如此成功有三个原因:准入要求低、通过共同责任模式控制风险,以及不良贷款率接近0%。
这一模式帮助农村地区的低收入女性创业者取得了成功。由于她们不会记账,也没有现成账户,因此无法进行信用分析和现金流审查。取而代之的是,评估会考虑友谊关系的历史和他人推荐等因素。
其次,贷款采用共同责任原则,也就是责任共担原则。该原则规定,如果任何一名成员违约,Majlis——即委员会——有义务偿付未付分期款。这一机制形成了社会压力,促使社区成员邀请可信赖的朋友加入小额信贷机构。
第三,除了有纪律的社会压力模式外,每位成员都能获得优质服务。
在印度尼西亚,小额信贷帮助我们触达未享有银行服务的人群,并以伙伴关系而非慈善救济的精神为他们提供服务。小额信贷在基层提供援助,并致力于服务低收入社区。
在Amartha Microfinance,我们服务的是处于社会经济阶梯最底层的家庭。我们将格莱珉银行的团体贷款体系与印度尼西亚本地情况相结合,在某些情况下也结合伊斯兰教法。在金融服务和教育的配合下,这一商业模式通过建立以问责和参与为基础的业务,改善低收入家庭的生计。
这里有一个很好的例子。44岁的两孩母亲Nyai Sugiharti在丈夫去世后,不得不从零开始。2011年,她从Amartha获得了第一笔金融援助,金额为500,000印尼卢比(约合47美元)。三年后,在获得第三笔2,500,000卢比的融资后,Sugiharti的镰刀作坊如今雇用了六人,收入增加了620%。
协作关系
Amartha Microfinance的故事始于有限的人脉网络和有限的资金。2010年,我们服务了190个低收入家庭,此后每年都呈指数级增长。截至2014年12月,近10,000个低收入家庭的生活受到影响。自成立以来,Amartha发放的平均贷款额为1 million卢比,最高可达20 billion卢比。
从经验中我们认识到,要将服务扩展到融资之外,就必须与非政府组织、社会企业和跨国公司建立协作关系。农业、卫生设施、教育和医疗保健等多个领域,都有助于在基层社区产生更大影响。
小额信贷的成功未必来自所发放的资金,而在于建立共享核心价值观和原则的网络,为低收入家庭带来持久改变。
联合赋能计划将成为下一项创新。需要采取多方利益相关者参与的方式,以扩大影响,并为印度尼西亚数百万贫困人口带来幸福。
作者:Andi Taufan Garuda Putra是Amartha Microfinance的创始人兼首席执行官,也是 全球塑造者
图片:一名女子在雅加达的一辆印度尼西亚央行移动银行前手持印尼卢比纸币。2013年7月15日。路透社/Beawiharta




