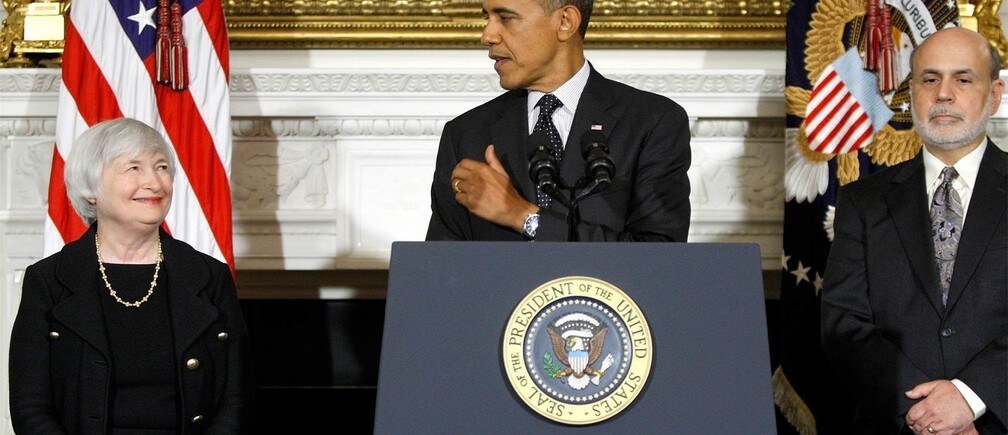
很难想象有哪位央行行长比耶伦的前任处境更为艰难。然而,在2014年初接替本·伯南克出任美联储主席后,耶伦将面临一系列全面的挑战。雷曼兄弟破产五年后,她将面对一个在美联储应朝何方向调整政策上存在严重分歧的联邦公开市场委员会(FOMC)。
耶伦必须设法应对三大难题。首要且最迫切的是管理表现不佳的美国经济。伯南克领导的美联储带领经济走出衰退并进入复苏,但始终未能让美国经济恢复到其全部经济潜力。居高不下的失业率和停滞的通胀表明需求疲弱是一个重大问题,这说明美联储可以且应当采取更多措施来促进增长。这项工作并不容易。从政府停摆到新兴市场增长放缓,经济逆风比比皆是。
与此同时,美联储内部在如何最有效地提振增长问题上几乎没有共识。尽管部分FOMC成员支持继续进行资产购买,即量化宽松(QE),但另一些成员则认为QE的风险收益权衡缺乏吸引力。因此,部分FOMC成员主张更多地运用沟通手段来提振市场预期。承诺在未来维持低利率,甚至在经济回暖后的一段时间内仍维持低利率,应当会产生刺激作用。然而,尽管许多经济学家认为美联储应承诺允许一定程度的“追赶型通胀”,以弥补近年来工资和物价意外缓慢的增长,但FOMC对即便是短期的温和通胀的容忍度很低。如果市场认为美联储的承诺只是虚张声势,那么其沟通政策将无法奏效。
耶伦需要大胆行动。拖延代价高昂:失业者失业的时间越长,他们日后就越难找到新工作,而美国的增长潜力也将越低。此外,在过去半个十年中,美联储未能实现2%的通胀目标,并且在“最大就业”的授权方面表现严重不足,其在经济管理方面称职、有能力的声誉正面临危险。
其次,耶伦必须让市场确信美联储能够管理好非常规措施的退出。多年量化宽松导致美联储资产负债表规模扩大,令华尔街的一些人担心可能出现失控的通胀。但这并非风险:通过调整对超额准备金支付的利率,美联储可以非常迅速地抑制银行以庞大的准备金储备为基础发放贷款。就此进行沟通,将是化解美联储独立性面临政治威胁的关键。一旦利率开始上升,她可能还需要设法应对一两年的资产负债表亏损。近年来,美联储一直将资产负债表上的利润上缴财政部,其数额足以覆盖加息导致其所持资产价值下降时可能出现的小幅亏损。国会中反对美联储的人士几乎肯定仍会以亏损为修辞武器,攻击美联储的“不负责任”政策。
更为严峻的可能是随着经济增长加速,美联储将面临的监管挑战。银行杠杆率已大幅低于危机前水平,金融业的利润和奖金目前看来相对温和,而部分重要行业的贷款标准仍然过于严格。然而,更强劲的复苏可能导致危机后的自满情绪;业界领袖已在坚称,危机后的监管走得太远,美联储推动的宏观审慎政策应当予以收缩。美联储需要证明,在经济繁荣时期它仍能保持警惕。
第三,耶伦必须就美联储的货币政策框架应如何因应危机而演变的争论作出定论。大衰退之前,美联储的货币政策与其他大多数发达经济体的央行一样,将低而稳定的通胀视为宏观经济管理的起点和终点。然而,将通胀维持在相对稳定的低水平,并未能阻止一场严重的经济萧条,也未能促成迅速复苏。更甚的是,多年的低通胀帮助压低了整个经济体的利率,包括美联储的基准短期利率,即其主要的货币政策工具。因此,危机爆发前,美联储几乎没有降息的空间,只能将政策利率降至零。一旦陷入这一“零利率下限”,美联储便难以决定如何提振增长,复苏也因此受挫。若不进行某种政策创新,美联储作为经济稳定器的首要角色可能会逐渐受到侵蚀。
幸运的是,伯南克先生在副主席耶伦的大力协助下,已推动FOMC走上制定新政策框架的道路,这一框架有望应对上述三大挑战。危机及其后续影响最重要的教训在于,单纯的通胀目标制使经济容易受到经济活动大幅波动的影响,而央行本可以且应当抑制这些波动。美联储于2012年12月通过的利率规则是迈向更全面框架的一步:美联储承诺将利率维持在低位,直至失业率降至至少6.5%,前提是短期通胀预期不超过2.5%。该规则承认,即使需求严重不足,通胀仍可能保持稳定,从而使美联储在通胀接近目标时仍有空间刺激经济。但耶伦领导下的FOMC应当走得更远,采纳一个在危机时期过后仍然适用的框架,并明确界定未来FOMC何时会放松或收紧政策的条件。
最自然的演变方向是名义产出目标。名义产出,即名义GDP(NGDP),简单来说就是一个经济体每年所有支出或所得的货币总价值。NGDP是衡量需求的广义指标,它既随通胀上升,也随实际商品和服务产出增长而增长。如果美联储能够可信地设定名义GDP稳定增长的路径(正如其在过去二十年间可信地设定低通胀目标那样),企业和家庭就不会担心需求不足会引发严重的衰退。而在当前这种情况下,需求(及名义GDP)严重不足,通胀仅略低于目标,美联储显然应当采取更为积极的行动。同样,当名义GDP恢复到预期趋势水平时,也就清楚表明该是收紧政策的时候了。
要说服意见分歧严重的FOMC接受这一理念并不容易。但这样的政策转变即便对美联储的鹰派人士也应有一定吸引力。确立一个清晰、明确的新货币政策目标,应能使美联储提振增长预期的努力更为有力,从而使美联储对QE的依赖有所减少。新框架应能提高可信度,并减少外界认为美联储政策缺乏依据或临时拼凑的看法。此外,新框架还将使鹰派人士能够指出一个清晰的退出策略:即表示这一非常简单的指标兼顾了我们对价格稳定和最大就业的关注,它将决定我们何时收缩QE并开始加息。如果耶伦能够就美联储的政策目标巩固广泛共识,她可能会发现,她的其余工作已变得轻松得多。
作者:Ryan Avent是《经济学人》的经济学记者,也是“自由交易”(Free Exchange)栏目的主要撰稿人。
图片:2013年10月9日,美国总统巴拉克·奥巴马(中)在华盛顿白宫宣布提名珍妮特·耶伦(左)出任美联储主席。路透社/Jonathan Ernst




