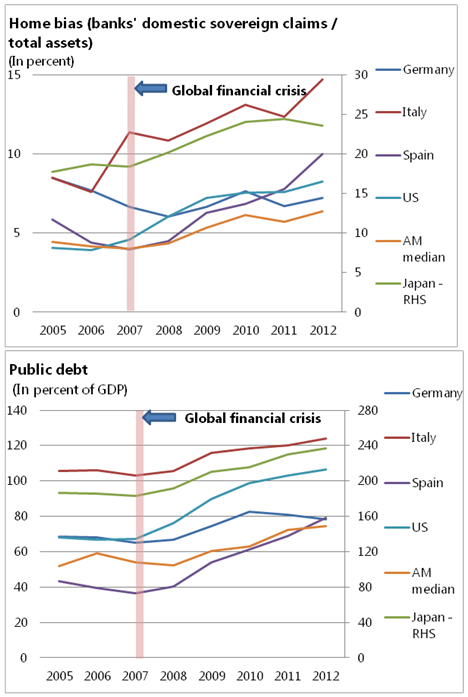
近年来,随着公共债务不断上升,尤其是在欧洲外围国家,全球金融危机期间,人们对根深蒂固的主权债务与银行之间的关联,特别是本土偏好——即银行持有本国主权债务——的关注日益增加。1受外国投资者撤资以及欧洲央行廉价长期再融资操作(LTRO)资金的推动,许多外围国家的银行从二级市场和一级市场大量吸收本国主权债务。根深蒂固的主权债务与银行之间的关联引发了人们对银行业健康状况及其对主权债务可持续性的潜在影响的担忧。2值得注意的是,近期本土偏好的上升并非欧洲外围国家独有,在公共债务增加的许多发达经济体中也普遍出现了这一现象(图1)。
图1。银行持有的本国主权债权/银行总资产,以及公共债务
来源:Arslanalp 和 Tsuda(2012);IMF IFS;IMF WEO。
关于主权债务本土偏好及其对债务可持续性影响的研究日益增多,但本土偏好的后果多种多样,相关研究也相对分散。现有研究指出,本土偏好对主权债券收益率的影响各不相同。例如,考察主权债权多元化角度的 Arslanalp 和 Poghosyan(2014)以及 Andritzky(2012)发现,在发达市场,国内投资者持有的政府债务份额上升会导致主权债券收益率上升。同样,Ebeke 和 Lu(2014)显示,新兴市场中由国内居民持有的政府债券份额上升降低了债券收益率。相比之下,Acharya 和 Steffen(2013)发现,在系统性危机之后,本土偏好(以银行持有的本国主权债务占总资产的比例衡量)实际上有助于降低欧洲外围国家的利差。最后,本土偏好较高的国家往往公共债务也较高(BIS 2011),并面临主权压力向银行蔓延的更高风险(Merler 和 Pisani-Ferry 2012)。相关地,银行资产负债表中本国主权债权的集中度较高,会增加主权压力向银行蔓延的风险(Acharya 等,2012)。
本土偏好与债务可持续性:新证据
为考察银行本土偏好——即银行持有的本国主权债务占总资产的比例——对发达市场(AM)和新兴市场(EM)经济体的影响,我们围绕公共债务可持续性提出的四个问题作出回答(Asonuma 等,2015):
本土偏好较高的主权国家借款成本是否较低?
是的。对于发达市场和新兴市场,分别使用债券利差和国内债券收益率衡量时,结果都是如此。本土偏好较高时利差较低,反映出违约预期有所减弱:如果国内银行持有相当大比例的本国主权债权,市场会预期主权违约将付出高昂代价。本土偏好与国内借款成本之间的负相关关系在新兴市场较弱。市场情绪恶化往往会削弱本土偏好对借款成本的影响,尤其是在新兴市场。图2基于面板回归框架展示了发达经济体的债券利差与本土偏好之间的关系。
图2。发达市场的债券利差与本土偏好

本土偏好较高的主权国家是否较慢地调整基本财政余额?
我们的实证结果显示,本土偏好较高的主权国家确实较不愿意进行财政整顿。图3显示,在给定滞后债务水平的情况下,本土偏好高于样本中位数的国家,其平均基本财政余额显著低于整个样本的平均值。即使外国投资者减少了对本国主权债务市场的敞口,国内银行吸收国内债务发行的能力仍可为陷入困境的主权国家提供显著的喘息空间;但这会加深主权债务与银行之间的负反馈循环,并可能推迟必要的财政调整。3
图3。滞后公共债务为GDP的80%时估算的基本财政余额

来源:Asonuma 等(2015)。
注:基本财政余额响应的估算值来自对财政反应函数的估计,样本涵盖发达市场和新兴市场。
本土偏好较高的国家,其公共债务水平是否也较高?
我们的面板回归表明,发达市场和新兴市场均是如此。图4以示意性散点图展示了这种正相关关系。
图4。公共债务占GDP比重与本土偏好(2005–07年平均值)

来源:Asonuma 等(2015)
本土偏好较高的主权国家是否会在公共债务水平较高时陷入债务困境?
我们的研究结果表明,本土偏好与各国被认定经历债务困难时的债务水平之间存在正相关关系(图5)。
图5。债务困境与本土偏好

来源:Baldacci 等(2001);以及 Cruces 和 Trebesch(2013)。
高债务与高本土偏好同时出现,可能反映了双向因果关系。
一方面,难以实现财政调整的政府可能通过道义劝说,促使银行增加本国主权债务持有量,以融资弥补财政余额缺口。
另一方面,银行对本国主权债务的强劲需求可能会影响自主裁量财政政策的实施,从而影响公共债务的发展。
我们承认这两种影响都存在,同时也通过处理内生性问题,力求证实后一种影响,即本土偏好对财政结果的影响。4
我们的主要发现总体上经受住了稳健性检验。例如,从国家样本中剔除希腊和日本等离群值,并不会改变实证结果。总体而言,研究发现对于替代性回归方法以及不同本土偏好衡量指标的使用也具有稳健性。唯一的例外是:我们发现,首选的本土偏好指标(本国主权债务持有量相对于总资产的比例)与发达市场借款成本呈负相关,但以公共债务总额为分母的本土偏好指标则与借款成本呈正相关。这一发现并不令人意外,因为该本土偏好指标主要反映的是多元化角度,而非银行对主权债务的偏好。5
结论
总的来说,实证结果有力表明,本土偏好对债务可持续性至关重要。本土偏好较高,在某些情况下相当于拥有一个受制约的投资者群体,可能为财政提供喘息空间;但延迟财政整顿实际上可能会把问题推迟到债务达到危险的高水平时才显现。这种喘息空间很大程度上源于高本土偏好对再融资风险的有利影响,这种影响在危机时期尤为明显,但不太可能带来更好的财政结果。本文专栏中的实证分析考察了本土偏好的多方面影响,为这一点提供了分析层面的支持,也印证了相关轶事证据。例如,在近期危机期间,拥有受制约的国内投资者群体的国家面临的再融资需求市场压力较小,因此在尝试艰难的财政整顿(或财政纪律松弛时期)时享有更大的喘息空间。
免责声明:本专栏概述了 Asonuma、Bakhache 和 Hesse(2015)撰写的一篇 IMF 工作论文的主要发现。本文所表达的观点仅代表作者本人,不应归于 IMF、其执行董事会或管理层。任何错误和遗漏均由作者承担全部责任。
参考文献
Acharya、V V,I Drechsler 和 P Schnabl(2012),《双重悬垂之论:金融部门与主权信用风险的关联》, 《法国银行金融稳定评论》,第16期,2012年4月。
Acharya、V V 和 S Steffen(2013),《史上最大套利交易?理解欧元区银行风险》,NBER 工作论文第19039号,2013年5月。
Andritzky、J R(2012),《政府债券及其投资者:事实是什么?这有何影响?》,IMF 工作论文 12/158,(华盛顿)。
Arslanalp、S 和 T Poghosyan(2014),《外国投资者资金流动与发达经济体主权债券收益率》,IMF 工作论文 14/27,(华盛顿)。
Arslanalps、S 和 T Tsuda(2012),《追踪全球对发达经济体主权债务的需求》,IMF 工作论文 12/284,(华盛顿)。
Asonuma、S、S Bakhache 和 H Hesse(2015),《银行的本土偏好对公共债务可持续性是利是弊?》,IMF 工作论文 15/44,(华盛顿)。
国际清算银行(2011),《主权信用风险对银行融资状况的影响》,CGFS 论文,第43号。
Baldacci、E、I Petrova、N Belhocine、G Dobrescu 和 S Mazraani(2011),《评估财政压力》,IMF 工作论文 11/100(华盛顿)。
Cruces、J 和 C Trebesch(2013),《主权违约:减记的代价》, 《美国经济学杂志:宏观经济学》,第5卷第3期,第85–117页。
Ebeke、C 和 Y Lu(2014),《雷曼事件后时期新兴市场本币债券收益率与外国持有量——幸事还是不幸?》,IMF 工作论文 14/29(华盛顿)。
IMF(2012),《全球金融稳定报告》,4月(华盛顿)。
———(2011),《全球金融稳定报告》,9月(华盛顿)。
Merler、S 和 J Pisani-Ferry(2012),《危险的探戈:欧元区的主权债务与银行相互依存及金融稳定》, 《法国银行金融稳定评论》,第16期,2012年4月。
脚注
1 银行的本土偏好通常指国内银行相较于其他主权债务工具,更倾向于持有本国主权债务工具。然而,文献中最常用的两种本土偏好衡量方式(本国主权债务持有量占总资产的百分比,以及占债务总额的百分比)往往也会反映投资者群体多元化等其他因素。
[2] 这是2011年欧洲银行管理局(EBA)压力测试结果未被认为可信的原因之一,因此资本重组行动要求欧洲银行按市值计量其所有证券持仓(例如 IMF 2011 和 2012)。
3 在欧洲外围国家,外部市场压力和主权收益率飙升迫使外围国家开始实施一些早已拖延的改革。欧洲央行果断的货币政策无疑有助于为外围国家的国内银行提供后盾,这是压低外围国家主权利差的主要因素。
[4] 具体而言,实证面板回归方法通过使用工具变量,处理本土偏好与公共债务之间的内生性问题。
[5] 这一发现与文献一致:投资者群体更加多元化(即本土偏好较低)与利差较低相关。例如,Arslanalp 和 Poghosyan(2014)以及 Andritzky(2012)发现,多元化角度的本土偏好指标与借款成本呈正相关。然而,Acharya 和 Steffen(2013)使用银行偏好角度的本土偏好指标,发现了与我们结果一致的负相关关系。
本文与 VoxEU合作发布。本文发表并不意味着世界经济论坛认可其中的观点。
如需了解议程最新动态, 请订阅我们的每周通讯。
作者:Tamon Asonuma 自2010年以来一直在国际货币基金组织战略、政策与评估部担任经济学家。Said Bakhache 是国际货币基金组织战略、政策与评估部副处长。Heiko Hesse 是国际货币基金组织战略、政策与评估部经济学家。
图片:一名男子步行经过中央商务区的建筑。路透社/Nicky Loh。




