英格兰银行行长马克·卡尼于2015年8月29日在怀俄明州杰克逊霍尔举行的经济政策研讨会上的致辞,该研讨会由堪萨斯城联邦储备银行主办。
在这个超全球化时代,1各国央行是否仍是本国货币政策命运的主宰?还是它们已沦为全球因素的附庸?全球金融周期在多大程度上主导国内传导机制?正如有人可能认为的那样,这是否赋予了那些对其影响最大的央行某些特殊责任?
从表面上看,全球通胀周期的证据确实存在,它与日益加剧的全球化相吻合,全球化通过大宗商品、贸易和金融渠道传播共同冲击。当前CPI的相关性与第一次石油冲击时一样高,表面上看,我们似乎正处于高度同步的全球利率周期之中。
但正如常见的情况,表象具有欺骗性。整体CPI的相关性在很大程度上反映了石油等价格水平冲击(图1)。核心通胀率的同步变动要小得多,而是随着各国日益分化的潜在经济状况而变化(图2)。


货币政策立场反映了这些差异。在剔除非常规政策的影响之后,货币政策的分化程度大于仅凭对当前高度同步的全球利率周期的粗略观察所暗示的程度。而且,这种分化仍有进一步扩大的可能。
换言之,国内经济状况——受国内货币政策影响的状况——仍然非常重要。
这些都不会减轻,在全球形势变化之下使通胀回归目标水平所面临的巨大挑战。全球经济中存在深刻的长期和周期性通缩力量,而对于英国等经济体而言,汇率变动正在强化这些力量的影响,并将在政策时间范围内进一步拉低通胀。此外,正如过去几周的事件提醒我们的,各种全球因素都可能影响全球金融状况,并左右中性利率。
各国央行在设定政策时必须将这些差异化的混杂动态(Disparate Confounding Dynamics,DCDs)纳入考量。2 即使对于复苏最强劲、金融体系运行最良好的经济体,这些因素也意味着,要使通胀回归目标水平所需的政策利率,很可能需要以渐进方式、在有限幅度内上调,尽管国内需求强劲、国内成本也在走强。至少对英国而言,全球DCDs会影响但不决定政策。
全球通胀的走势
不同经济体国内外力量的不同平衡,可以从大稳健时期以来核心通胀结果的离散程度中看出。
布雷顿森林体系随着大通胀的到来而瓦解。跨国通胀相关性从20世纪60年代大部分时期的接近零,在70年代初急剧上升至约½;在缺乏名义锚的情况下,财政冲击又被全球石油价格冲击放大。
随着这些锚最终被发现,并在广泛采用通胀目标制的过程中,通胀开始下降,80年代和90年代初期通胀表现出高度的同步性,尤其是在较低频率上(图3上方两幅图)。3

到21世纪初,通胀类似于围绕各国目标的随机波动,跨国通胀相关性下降,核心通胀尤甚。虽然金融危机引发的通缩冲击,以及大宗商品超级周期的兴衰提升了整体CPI的相关性,但核心通胀率实际上变得更加分散。
鉴于各国之间通过大宗商品市场、商品和服务贸易以及金融渠道的联系日益紧密,这一国内货币主权的证据颇为引人注目。
尽管从表面上看,过去十年主要冲击的应对呈现出共同的利率周期(图3下方两幅图),但实际情况是货币政策工具前所未有地扩展,政策分化也有所加剧。随着额外量化宽松的结束,美国和英国的政策已停止宽松,并且在条件允许时存在加息的可能。货币政策正常化的启动,与欧元区、日本以及当前包括中国在内的众多新兴市场经济体的坚定宽松形成对照。
共同联系
全球通胀动态由大宗商品、贸易和金融等共同的全球联系所驱动。
大宗商品
石油冲击与可信货币政策框架的缺失相结合,导致20世纪70年代整体通胀的相关性高企且持续。尽管此后生产的石油密集度已经下降,大宗商品价格冲击仍是当今全球通胀格局的重要决定因素。4 在危机爆发之初,能源和食品价格使全球通胀飙升约3个百分点,目前则使全球通胀率拉低约½个百分点(图4)。5
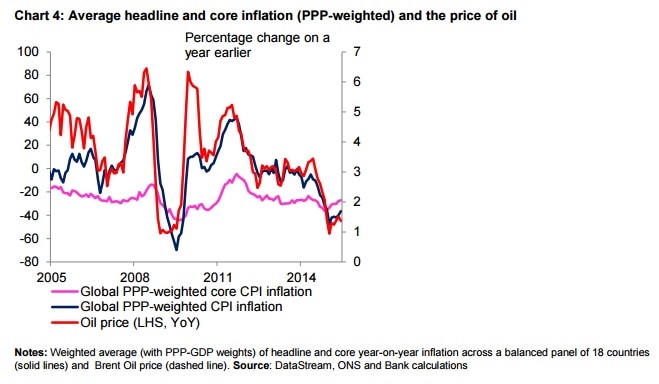
然而,就政策可信度而言,与20世纪70年代的对比十分鲜明。如前所述,当今核心通胀率之间的相关性仍然较低;在可信的货币制度锚定通胀预期的情况下,政策制定者可以对石油冲击带来的一次性价格水平效应置之不理。
以英国为例,尽管数月来通胀率为零或轻微负值,但没有证据表明企业和家庭中正在形成通缩心态。支出正在回升,而非被推迟。消费者信心处于十多年来的最高水平,零售额增长远高于过去的平均水平。企业的投资意向强劲。通胀预期仍与我们2%的目标保持一致。6
贸易
贸易造成了更为复杂的全球通胀动态。信息通信技术革命使生产链的大拆分成为可能,而全球范围内的大幅工资差异使这种拆分变得有利可图。7 这产生了大量新的“供应链贸易”(图5),并日益集中于亚洲,到20世纪90年代末,供应链贸易已超过欧洲、美国和加拿大。8 9

在其他条件相同的情况下,通过持续增长的贸易不断加强全球联系,以两种方式影响了通胀动态(图6)。

第一,进口已成为成本中更为重要的组成部分。与大宗商品冲击不同,中间品成本压力的变化需要时间才能通过供应链传导至最终商品价格。10 这意味着,国内货币政策不能仅关注国内边际成本,因为在与政策相关的时间范围内,通胀越来越受到进口成本压力的影响。
第二,来自海外的竞争加剧可能已经改变了加成率以及加成率随周期变化的方式。换言之,菲利普斯曲线的斜率可能已经发生变化。
其方向尚不明确。更强的竞争压力可能会削弱国内企业的定价能力,限制其在周期中改变价格的能力,从而使国内菲利普斯曲线趋于平缓。然而,反方向上,更激烈的竞争应会提高企业重新设定价格的意愿,从而提高曲线斜率。这些效应的平衡仍是一个悬而未决的问题。11
一些重要研究指出,发达经济体的菲利普斯曲线趋于平缓。12 然而,就英国而言,证据则不那么明确。当成本得到恰当衡量——即劳动力成本和进口成本得到适当加权——菲利普斯曲线斜率的显著变化便较难察觉。13
鉴于进口对英国通胀至关重要,约占CPI篮子的三分之一,英格兰银行必须同时考虑长期和周期性动态。正如以往研讨会所强调的,从长期角度看,全球化通过可用劳动力池的持续扩大,压低了可贸易商品的相对价格。20世纪90年代,中国、印度以及前苏联集团国家融入世界经济,使全球劳动力池实际上逐步翻了一番,从15亿名工人增至30亿名工人。14
在考虑到这一持续累积的相对价格冲击的影响后,货币政策得以实现预期的通胀结果。就英国而言,图7显示,1998年至2006年间,核心商品通胀平均约为-1.5%,而政策立场支持了3.7%的平均服务价格通胀(这主要由国内成本的演变所决定),以实现通胀目标。

现在的问题是,这一整合全球“劳动后备军”的进程还需多久才能完成,以及随着服务日益可贸易化,国内成本与全球成本之间的这种平衡行为是否会变得更加复杂。
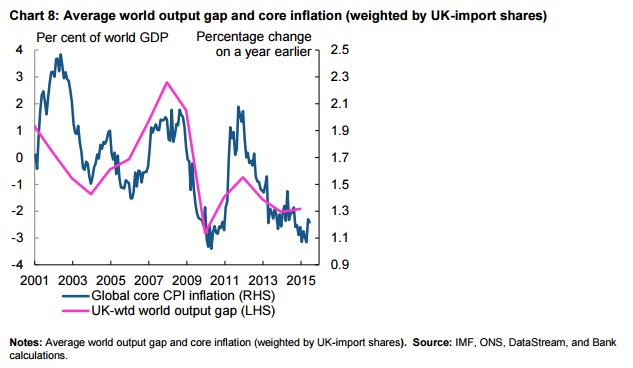
如今,除了这些长期相对价格趋势之外,政策制定者还必须考虑全球总需求疲软所带来的周期性通缩冲击。许多经济体的成本增长乏力,反映出持续存在的闲置产能,这一点从估计的世界产出缺口与世界核心通胀的同步变动中可见一斑,这可视为“全球”菲利普斯曲线的一瞥(图8)。15
这些力量对国内通胀的影响,关键取决于汇率的变动。在面对纯粹的名义冲击时,例如若外国货币政策过度紧缩,来自国外的通缩冲击本可预期会因汇率贬值作为缓冲而被削弱。但如今,在英国,汇率正在强化来自国外的通缩冲击,自2013年初以来,英镑升值约20%。
尽管英镑以及美元出现类似规模的汇率变动是否恰当可能存在争议,但从方向上看,它们表明了真实力量在发挥作用。一种可能的驱动因素是各经济体对金融危机的调整速度:那些更具灵活性、为修复金融体系而采取更果断行动的经济体,复苏最快,升值幅度也最大。
对于英国这样的高度开放型经济体,进口中有很大比例以外币计价,汇率的持续、大幅波动对通胀前景至关重要。16 汇率变动通过供应链传导至英国CPI通胀的过程旷日持久,这表明进口中间品和最终商品市场中存在复杂的定价摩擦。这些影响贯穿政策时间范围,因此会影响货币政策的适当立场。17
为抵消汇率变动的规模与持续性,英国货币政策需要支持工资和单位劳动力成本的持续上升。外国成本压力的拖累越大,国内成本就必须越高于过去的平均水平。
金融渠道
全球金融体系日益一体化对全球及本地通胀动态具有重要影响。正如海伦·蕾伊(Helene Rey)两年前在本次研讨会上所描述的那类全球金融周期,可以通过流动性以及信贷的创造和消失,放大货币政策传导机制的变化。金融危机和资本骤停可以传播疲软,总体而言导致通缩。
金融危机所引发的全球需求冲击,是全球金融状况日益同步变化这一更广泛现象的一个剧烈且痛苦的例证。
全球金融周期的核心是全球活跃的银行,它们是跨境传导金融状况的关键渠道。银行主要融资市场(通常以美元计价)的金融状况宽松,可能会助长杠杆的累积,并转化为资本流入国的跨境贷款增加和货币升值。18
目前的一个问题是,这些机制可能反向运作,例如在美国货币政策收紧的情况下。资本逆转和美元升值可能会使全球金融状况收紧,对存在货币错配的借款人资产负债表产生连锁影响。19 20 有人认为,这赋予了美国政策制定者一项特殊责任。
然而,美国政策并非全球利率的唯一决定因素。美国长期国债收益率近期的许多波动似乎都受到欧洲央行货币政策行动的影响。21 这与一些近期证据相符,即其他金融中心的融资状况,特别是英国和欧元区的融资状况,会影响全球融资状况,进而影响跨境资金供给。22
此外,导致汇率和资产市场波动加剧、并对全球流动性状况产生相关影响的,正是货币政策的分化本身,而非单一央行的政策立场。23
从中期来看,金融改革将改变这一周期的性质。一旦实施,终结“大而不倒”的措施应能降低具有系统重要性机构倒闭所引发极端溢出效应的风险。杠杆率、交易账簿的更高资本要求、回购交易的最低折扣率、标准化衍生品的中央清算等措施,都应能抑制体系核心的内生信贷创造,从而限制全球金融周期的幅度。事实上,在近期市场动荡之后,那条“没有吠叫的狗”——即任何主要金融机构出现困境的迹象——始终未曾出现。
另一方面,尽管体系核心更加稳固,但整个体系提供按需流动性的能力有所下降。这反映了监管变化和市场结构变化的影响,包括算法交易的兴起以及资产管理重要性的提升。英格兰银行预计,随着时间推移,在正常市场条件下,高流动性溢价将持续存在,以补偿这些变化。24
最后一个重要的全球金融联系是,全球资本市场所决定的长期无风险利率水平。从中长期来看,国内政策制定者为实现通胀目标并保持供需平衡而必须设定的利率,通过资本市场一体化,受到此类全球利率的强烈影响。
这些是真实全球因素的产物。过去三十年间,世界经济中一系列深刻的结构性变化,可能将世界实际利率水平压低了多达450个基点。英格兰银行的研究人员对这些变化进行了分解估算,按重要性递减的顺序,表明其原因包括:潜在增长放缓;人口结构因素导致储蓄增加;较高的信用利差;在资本相对价格较低的情况下,期望投资减少;收入分配变化;新兴市场经济体的过度储蓄;以及公共投资下降。总体而言,这些因素可以解释过去30年间观察到的450个基点降幅的绝大部分,并表明全球实际利率在长期内可能仍将保持低位,或许在1%左右。25
在短期内,平衡供需的国内实际利率可能偏离这一长期全球水平,原因在于一系列暂时性因素,包括财政政策、信贷市场和汇率所带来的需求与供给冲击。国内政策制定者判断这些因素的规模与持续性,并将其纳入考量以实现国内目标,这一点至关重要。
对包括英格兰银行在内的许多央行而言,这些因素表明,“均衡”实际利率(即使经济保持在潜在水平、通胀保持在目标水平所需的利率)在危机期间曾大幅为负,将缓慢回升,但在一段时间内仍将低于过去的平均水平。
中国近期的发展可以在这一框架内进行评估。
首先,就中国对大宗商品需求下降在多大程度上给英国经济带来正向贸易条件和实际收入冲击而言,货币政策委员会可以忽略对整体通胀的暂时性通缩影响,转而关注通过贸易和金融渠道可能产生的更持久影响。在这方面,中国以及日本以外的亚洲地区经济增长可能进一步大幅放缓,特别是如果伴随大幅且持续的汇率贬值,可能会在政策时间范围内带来进一步的进口通缩压力。此外,由于全球风险厌恶情绪加剧而导致的国内金融状况持续收紧,可能会在中期内重新对增长和通胀构成阻力
这些只是可能性,而非确定性。应当对其演变进行监测,而不能想当然。还应认识到,英国经济对中国的直接敞口相对有限,而近期金融状况的收紧是在长期持续改善之后出现的。此外,货币政策委员会此前确定的某些下行风险如果成为现实并持续下去,就必须与英国国内持续的强劲表现相权衡,而这种强劲表现得益于可信的政策框架和日益稳健的金融体系。在这方面,中国的发展不太可能使加息进程从有限且渐进的状态转变为微乎其微和停滞不前。
事实上,正如我最近所说,英国经济的持续增长势头以及潜在通胀压力的逐步回升,很可能会使今年年初前后何时开始逐步推进货币政策正常化的决定更加凸显。需要明确的是,这一观点并不预先判断任何具体决定。但它确实表明,在我看来,近期事件尚不足以改变货币政策委员会使通胀回归目标的策略。该策略已反映出两种大规模总效应的平衡:一方面是国内强劲表现,另一方面是汇率和全球疲软共同带来的通缩力量。
货币政策委员会成员将继续监测一系列国内经济动能指标、国内成本指标,并且(鉴于我们今天的讨论)监测进口通缩前景(作为核心CPI通胀的一部分等),以确定英格兰银行基准利率的具体时机和路径。通过这样做,我们将在全球化的世界中保持货币主权。
1 Subramanian, A和Kessler, M(2013),“The hyperglobalization of trade and its future”,Global Citizen Foundation工作论文第3号,6月。
2 Faust, J和Leeper, E(2015),“The myth of normal: the bumpy story of inflation and monetary policy”,本次研讨会的未刊稿(mimeo)。
3 这究竟是运气好还是政策好,仍是一个悬而未决的问题;但对于那些记得杰克逊霍尔过往辩论的人,我倾向于支持政策,尤其是考虑到危机后的表现。
4 目前,美国每美元GDP的能源消耗比1980年低45%,欧洲则比1980年低30%。
5 同样,在英国,2008年末能源和食品曾使总体数据提高两个多百分点,而在最新数据中则拉低略超过½个百分点。
6 专业预测者对两到三年期的平均通胀预期与其历史平均水平相符。而从金融市场价格(如利率互换)得出的指标也仍接近历史平均水平。
7 实际上,这是Baldwin(2013)所观察到的“第二次拆分”,其前提是贸易本身带来的“第一次拆分”,后者使生产与消费得以在时间和空间上分离。Baldwin, R(2013),“Global supply chains: why they emerged, why they matter, and where they are going”,载于WTO《变化世界中的全球供应链》第1章。
8 参见Hummels, D, Ishii, J和Yi, K-M(2001),“The nature and growth of vertical specialisation in world trade”,《国际经济学杂志》,第54期。
9 以重叠贸易总额占世界制造业贸易的比例衡量。参见Amador, J和Cabral, S(2009),“Vertical specialization across the world: a relative measure”,《北美经济与金融杂志》,第20卷第3期。
10 参见Goldberg, Linda和Jose Campa(2010),“The sensitivity of the CPI to exchange rates: distribution margins, imported inputs, and trade exposure”,《经济与统计评论》,第92期。
11 更为平缓的菲利普斯曲线被提出,作为危机后某些国家出现的“缺失的通缩”的潜在解释之一。但其他因素,例如对经济中潜在供给水平的高估,以及稳固锚定的通胀预期的作用,也可能在起作用。
12 例如,参见IMF(2006)“How Has Globalization Affected Inflation?”,《世界经济展望》,2006年春季,第97–134页;以及Borio, Claudio和Andrew Filardo,“Globalization and Inflation”,国际清算银行,2006年3月。
13 参见 Greenslade, J、Millard, S 和 Peacock, C(2008),“全球化如何影响英国的通胀动态?”,《英格兰银行季度公告》,第三季度。Peacock 和 Baumann(2008)发现,在将英国视为封闭经济体的前提下,自1980年代中期以来英国菲利普斯曲线出现了趋平的证据。然而,当允许进口价格进入企业成本时,作者发现,比较1965–2007年与1985–2007年,菲利普斯曲线斜率并无变化。Peacock, C 和 Baumann, U(2008),“全球化、进口价格与通胀动态”,英格兰银行工作论文第359号。Groen 和 Mumtaz(2008)同样几乎没有发现英国菲利普斯曲线结构参数变化的证据。Groen, JJJ 和 Mumtaz, H(2008),“菲利普斯曲线关系的结构稳定性研究”,英格兰银行工作论文第350号。
14 来源:Richard Freeman(2006),‘The Great Doubling: The Challenge of the New Global Labor Market http://scholar.harvard.edu/freeman/publications/great-doubling-challenge-new-global-labor-market
15 这些指标以各国在英国进口中所占份额为权重,并表明英国当前面临的负面价格压力源于我们贸易伙伴经济中的闲置产能。
16 Gopinath, G(2015),“The International Price System”,本次研讨会的油印稿(mimeo)。
17 鉴于传导问题的重要性,英格兰银行对其进行了大量研究,这并不令人意外。
18 Bruno 和 Shin(2015)。“Cross-Border Banking and Global Liquidity,”即将刊登于《Review of Economic Studies》。
19 Rey, Helene(2013)。“Dilemma not Trilemma: The global financial cycle and monetary policy independence”,载于堪萨斯城联邦储备银行杰克逊霍尔经济研讨会论文集。
20 Cesa-Bianchi、Cespedes 和 Rebucci(2015)。“Global Liquidity, House Prices, and the Macroeconomy: Evidence from Advanced and Emerging Economies”,《Journal of Money, Credit and Banking》,第47卷,S1期,第1号。
21 参见《2015年5月通胀报告》。另见 http://www.federalreserve.gov/newsevents/speech/fischer20150323a.htm
22 Cerutti, E.、S. Claessens 和 L. Ratnovski(2014):“Global Liquidity and Drivers of Cross-Border Bank Flows”,国际货币基金组织工作论文 14/69,国际货币基金组织。
23 例如参见 Carney, M(2014),“The future of financial reform”,在新加坡金融管理局发表的演讲。
24 货币政策将需相应调整,因为这些发展很可能意味着均衡实际无风险利率较低,以抵消由此产生的更大信用利差。
25 参见 Rachel, L 和 Smith, T(即将发表)‘Secular drivers of the global real interest rate’,英格兰银行工作论文。
作者:Mark Carney 为英格兰银行行长。
图片:英格兰银行行长 Mark Carney 在伦敦英格兰银行举行的通胀报告新闻发布会上发言。REUTERS/Anthony Devlin




