中国经济放缓及其金融市场的伴随波动,正随着该国对大宗商品及其他制造业投入品需求的减弱,在全球经济的诸多领域造成严重冲击。东亚和东南亚的许多国家处于这一转变的前沿,并立即受到人民币贬值的影响。在本期《Knowledge@Wharton》专访中,沃顿商学院金融学教授Franklin Allen概述了笼罩该地区及全球经济的风险。
对话的编辑稿如下。
Knowledge@Wharton: 欢迎沃顿商学院金融学教授Franklin Allen,他同时也是伦敦帝国理工学院金融与经济学教授,并担任该校Brevan Howard中心的执行主任。
我想讨论中国局势,尤其是货币贬值,如何影响东亚和东南亚。我们看到中国的不确定性产生了广泛影响。大宗商品价格下跌,向中国供应大宗商品及其他商品的国家,如印度尼西亚,正感受到这些影响。许多亚洲货币对美元跌至数年来的低点——例如,马来西亚林吉特今年以来对美元下跌23%。其他亚洲出口国也正以同样方式作出回应。
对一些人而言,这让人想起20世纪90年代末的亚洲金融危机。如今,这些国家中的许多已做出重要改变,以防范当年那类问题。更多国家实行浮动汇率,外汇储备更加充足,银行监管规则更为完善,并设有债务保险。不过,压力似乎仍在加大。愈演愈烈的货币战争或金融危机的风险是什么?
Franklin Allen:首先,[中国]的货币贬值本身当然并不大,约为3%左右,但它确实起到了很大的触发作用。人们普遍感到,我们其实并不真正知道汇率应该是多少。真正的问题在于,一旦中国开始减少资本管制,资本流动将会是什么样子。这才是最大的不确定性。
这一举动之所以可能产生如此大的影响,原因之一在于人们意识到[中国]认真对待全球化,并希望成为全球金融体系的一部分。国际货币基金组织一直要求中国迈向更自由的浮动汇率制度,许多人也一直提出同样的要求。这一举动表明中国将会这样做,并暗示未来一两年、或几年内,中国将真正改变其与全球经济的互动方式。人们担心这一进程将如何具体展开,而这正助长了我们所看到的大量动荡。
当前情况与20世纪90年代中期至后期截然不同,我不知道事态接下来将如何发展。很大程度上取决于美国利率的走向,这不仅关乎美联储加息是现在、三个月后、六个月后,还是在何时开始加息,更关乎这一进程将持续多远,以及有多少资金将从新兴经济体回流美国。而如果欧洲人最终完成量化宽松,又将有多少资金回流欧洲。
这些都是重大的不确定性,这也正是当前市场如此动荡的原因。我们只是不知道这些变化将有多大:是美联储现在仅加息25个基点,六个月后再加息25个基点,然后以非常缓慢的速度加息,还是事态将以其他方式展开……
Knowledge@Wharton: 不仅仅是中国货币贬值……其放缓的经济也正在影响其从其他国家吸纳的大宗商品及其他投入品的数量,进而导致这些国家的企业放缓。但这是否让人想起20世纪90年代末的[亚洲金融危机]?这些脆弱性是否仍然存在,还是这只是一个正常的调整过程?
Allen: 我认为这与其说是一次正常的货币贬值,不如说正在发生一系列事件。事情可能会严重恶化,但我认为,问题不会像以前那样以同样的方式出现,即许多亚洲国家的企业和政府发行了过多美元债务所引发的那类问题。但当前存在诸多风险。
“随着利率上升、估值下跌,这始终令金融稳定堪忧。但这具体取决于银行持有什么,以及其他金融机构在做什么……对此存在很大的不确定性。”
我认为我们正处于一个不同的世界:中国正在放缓Twitter,而许多曾由中国对原材料和农产品旺盛需求所推动的经济体,其增长将不会像过去那样。随着美国利率上升,资金很可能将回流美国。所有这些因素相互叠加,导致汇率等方面出现这些变化。
我们并不确切知道问题可能出在哪里,但它们很可能就在那里。
我认为,随着利率上升、估值下跌,这始终令金融稳定堪忧。但这具体取决于银行持有什么,以及其他金融机构在做什么,等等。因此,对此存在很大的不确定性。
经授权转载自 Knowledge@Wharton (http://knowledge.wharton.upenn.edu),是宾夕法尼亚大学沃顿商学院的在线研究与商业分析期刊。刊载内容不代表世界经济论坛认可其观点。
要及时了解 Agenda 动态,请 订阅我们的每周简报。
作者:Franklin Allen为Wharton Nippon Life Professor of Finance,并为经济学教授。
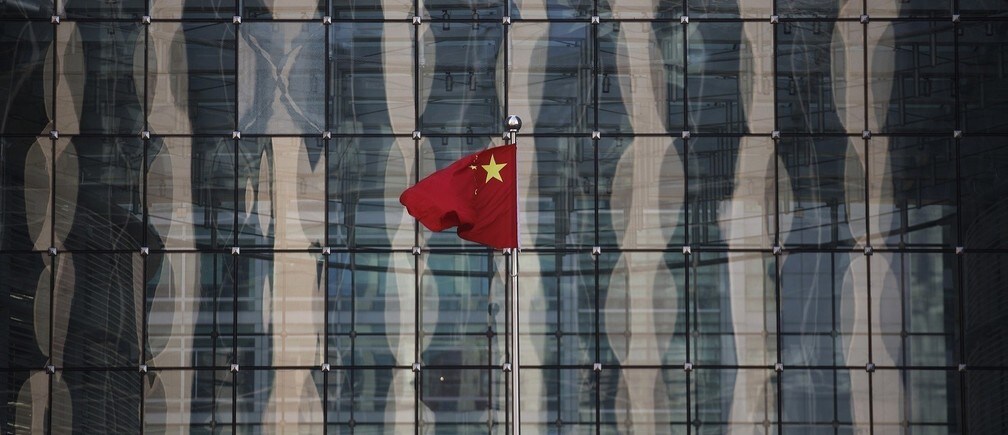
图片:一面中国国旗在中国人民银行总部附近金融街上一家商业银行总部前飘扬。路透社/Kim Kyung-Hoon。




