自2014年年中以来,多样性与分化——涉及各国经济状况、政策和表现——一直是全球经济讨论的主导议题。主要发达国家经济表现各异,导致货币政策出现分化。
日本银行和欧洲中央银行均已开始大幅扩张资产负债表,而美国联邦储备委员会已结束购债计划,并预计将开始加息。这带来了诸多影响,尤其是日元和欧元兑美元大幅贬值(见图表1)。

除其他因素外,主要发达经济体的政策举措也对亚洲(不包括日本)产生了不同影响。
在这篇以图表为基础的博客文章中,我们探讨三个关键问题:主要发达经济体货币政策分化对该地区的影响、这可能引发的潜在紧张局势,以及可能的政策应对措施。
对该地区的影响
日本银行和欧洲中央银行近期的举措通常会促使资本流入亚洲(不包括日本),并带来升值压力;但美联储预期中的行动则可能产生相反作用。
近几个月,该地区大多数国家经历的是资本 流出,而非资本流入。主要例外是印度,该国获得了大量资本流入。
按实际有效汇率(REER)计算,该地区大多数货币均有所升值(即在调整通胀后,相对于贸易伙伴货币加权平均值升值),但兑美元则有所贬值。

图表2显示了三组情况:
中国/香港特别行政区/印度/印度尼西亚/菲律宾/泰国——实际有效汇率大幅升值,兑美元则几乎没有贬值。中国的升幅(15%)尤其明显,反映了人民币与美元挂钩;这也延续了过去10年来每年升值5%的趋势。(印度尼西亚的实际有效汇率升值幅度因近期削减燃油补贴而被放大。)
韩国/新加坡——实际有效汇率变化不大,兑美元有所贬值。
澳大利亚/新西兰/马来西亚——兑美元大幅贬值,澳大利亚和马来西亚的实际有效汇率也显著贬值。
正如预期,外部状况强于基本面所显示水平的国家,其实际有效汇率往往有所升值(例如中国),反之亦然(例如澳大利亚)。然而, 第2组 国家(韩国、新加坡)和马来西亚尽管外部状况强劲,实际有效汇率却几乎没有升值或完全没有升值;而一些 第1组国家(印度尼西亚、印度、香港特别行政区、泰国)尽管外部状况平衡,甚至较弱,实际有效汇率却显著升值。

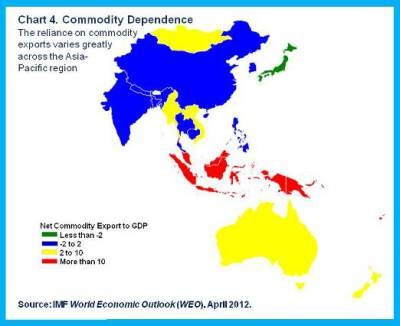
不过,应结合自6月以来的其他全球发展来看待这些实际有效汇率走势(见图表3和4)。尤其是,油价和大多数其他大宗商品价格大幅下跌,使许多国家的贸易余额有所改善。但其他一些国家,特别是马来西亚和印度尼西亚,以及澳大利亚和新西兰,则因大宗商品价格下跌而损失了大量出口收入(这有助于解释例如马来西亚货币为何贬值)。
大宗商品价格下跌,加上多数经济体实际有效汇率升值,也正在压低通胀(见图表5)。许多国家的通胀率目前处于极低水平(中国、韩国、新西兰),甚至为负(泰国、新加坡)。核心通胀率的变动幅度通常较小,但总体方向相同。

潜在的紧张局势
发达经济体,尤其是其中一些最大经济体的政策举措可能引发的主要紧张局势,与出口疲软和金融不稳定有关。
出口疲软。 我们预计,该地区整体出口量增速将保持稳定。不过,货币走强可能削弱外部需求,进而拖累整体经济增长并加剧内部失衡。事实上,近期实际有效汇率走势只有在澳大利亚和菲律宾有助于减少内部失衡(以产出缺口衡量——即经济在不引发通胀的情况下能够生产的水平与实际产出之间的差距)。相比之下,预计泰国、中国和香港特别行政区的产出仍将远低于潜在水平,而实际有效汇率大幅升值往往会加剧这一状况(见图表6)。

金融不稳定。 该地区各地的风险差异很大。例如,许多企业以美元借款(如印度尼西亚的企业),美元走强将增加偿债成本。印度大量资本流入若发生逆转,可能导致显著的金融波动(如2013年“缩减恐慌”期间)。展望未来,如果各国大幅放松货币政策,以抵消货币走强的紧缩影响,可能助长信贷过度增长。
需要灵活应对的货币政策
许多国家已通过降息应对上述发展(见图表7)。一些国家还采取了其他措施,例如印度积累了国际储备,以便在全球金融波动可能加剧之前增强缓冲能力。

展望未来,特别是如果汇率和资本流动压力持续存在,货币政策通常应继续灵活应对,并以宏观审慎政策作为应对金融稳定问题的第一道防线。当然,具体应对措施应取决于各国的具体情况。
本文与 iMF Direct 合作发表。发表本文并不意味着世界经济论坛认同其中的观点。
如需了解议程最新动态, 请订阅我们的每周简报。
作者:James Daniel 是国际货币基金组织亚太部澳大利亚和新西兰司司长。Rachel van Elkan 是国际货币基金组织亚太部区域研究司司长。
图片:曼达卢永市的企业办公楼和公寓楼。路透社/Cheryl Ravelo。




