经济学家周五在发布来自七个国家的研究时表示,小额信贷并非帮助数百万人摆脱贫困的灵丹妙药;这项研究对一种重要的发展工具提出了质疑。
15年多来,向极贫困人群提供小额贷款一直被誉为摆脱贫困的一条道路,尤其是对女性而言。
小额信贷由穆罕默德·尤努斯开创。他是孟加拉国格莱珉银行的创始人,也是2006年诺贝尔和平奖得主。发展机构一直将小额信贷推广为极贫困家庭自我改善的途径;传统银行认为这些家庭风险过高。
小额金融机构向小规模创业者发放小额贷款;借款人通常属于一个担保还款的借款人小组。这一理念是,家庭会将资金投入自己的生意,增加收入并摆脱对援助的依赖。
据汇集小额金融从业者的非营利组织小额信贷峰会运动称,自1997年以来大幅扩张的这一行业,到2010年已覆盖1.375亿个家庭。
对四大洲、七个国家在2003年至2012年间开展的经济研究发现,小额信贷远未兑现其承诺,也没有明确证据表明它能减少贫困。
对借款创业者而言,企业利润、家庭生活水平、女性赋权和贫困程度几乎没有变化。贷款需求弱于银行家预期,也没有迹象显示用于儿童福利的支出增加。麻省理工学院经济学家阿比吉特·班纳吉、耶鲁大学的迪安·卡兰和达特茅斯学院的乔纳森·津曼在一份综述中说。
他们表示,这些发现应促使捐助方重新思考如何应对贫困。
卡兰补充说:“小额信贷有一些重要益处,但对捐助方而言,标准小额贷款并非最佳选择。让投资者承担基本放贷工作,并用捐助资金推动创新。”
他和另外五位经济学家将于周五在华盛顿举行的一场会议上,介绍他们关于贫困人群金融服务未来的研究。
其他益处
他们表示,小额贷款的潜在益处包括扩大劳动选择、扩大企业规模以及帮助家庭管理预算,尤其是应对大额采购。某些情况下,女性的决策权也略有提升。
贫困行动创新组织研究员贾斯汀·洛伊索表示,这表明小额信贷最有效之处在于提升人们选择如何赚钱和花钱的自由。
研究人员表示,他们几乎没有发现小额贷款具有掠夺性、将穷人困在债务陷阱中的证据——这是该行业最严厉的批评者提出的指控。
一项研究考察了印度增长最快的小额金融机构之一 Spandana 在海得拉巴的放贷情况,将能够获得小额贷款的社区与无法获得贷款的社区进行比较。三年后,研究发现,大多数借款的小企业利润没有变化。
摩洛哥、墨西哥、蒙古、埃塞俄比亚、波斯尼亚和黑塞哥维那以及菲律宾的随机研究也得出了类似发现。
本文由以下机构合作发布: 汤森路透基金会 trust.org。发布本文并不意味着世界经济论坛认可其中观点。
要及时了解议程动态, 请订阅我们的每周通讯。
作者:Stella 于2012年7月加入汤森路透基金会,负责拓展有关腐败和治理的报道。
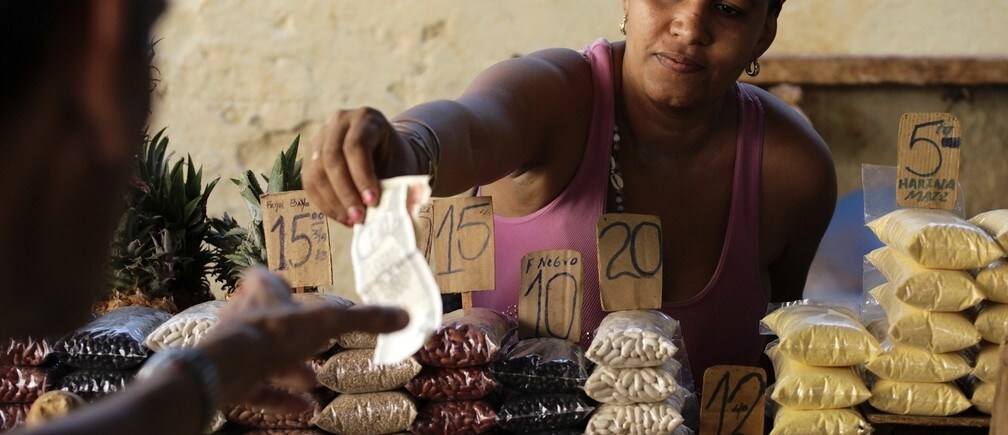
图片:一名摊贩在自己的市场摊位上把零钱找给顾客。路透社/Desmond Boylan。




