世界上大多数国家都将增值税(VAT)作为主要的间接税,并根据营业额——企业提供的商品和服务的价值——设定门槛;低于该门槛的企业无需注册缴纳增值税。在欧盟,除西班牙和瑞典外,所有国家都设有注册门槛。英国的门槛为81,000英镑,是欧盟最高的;人们认为,政府此举是为了降低不愿注册缴纳增值税的小企业的合规成本。不过,较晚引入增值税的国家通常设定高得多的门槛,例如新加坡目前的门槛约为540,000欧元。
全球金融危机之后,许多政府转而依靠增值税填补公共财政缺口,做法包括提高标准增值税税率或降低注册门槛。例如,在英国,增值税占税收总收入的21%,仅次于所得税和国民保险缴款,是第三大税收来源。一般而言,注册会增加企业的纳税义务,也会带来合规成本,而这些成本可能并不低。在英国,营业额处于增值税门槛水平的企业,其合规成本估计约为营业额的1-2%;其他国家的成本可能更高。
增值税对小企业行为的影响
因此,为政策制定提供依据的一个关键问题是,增值税本身,尤其是注册门槛,如何影响小企业的行为。我们通过分析针对注册门槛的三种重要行为反应——自愿注册、聚集效应和增长效应——来了解增值税带来的效率损失和福利成本。
在所有主要税种中,只有增值税允许自愿注册。所谓自愿注册,是指企业营业额低于门槛、因而没有注册义务,却仍然注册缴纳增值税。这种情况可能出现在企业大量购买中间投入品,和/或能够将大部分销项增值税转嫁给购买者时。在这种情况下,企业自愿注册可能有利可图:它可以抵扣进项税,同时将部分或大部分销项税负担转嫁给购买者。在我们下文将进一步介绍的英国综合数据集中,营业额低于门槛的英国公司中,超过44%自愿注册。
不过,并非所有企业都处于这种情况。向家庭提供服务的小商户,例如水管工或电工,购买的中间投入品可能相对较少,而且面对购买者的需求弹性较高;这些购买者自身无法抵扣所缴纳的增值税。在这种情况下便会出现聚集效应:企业将申报的应税营业额维持在注册门槛略下方,既可能通过限制经营规模合法实现,也可能通过少报销售额非法实现。增长效应与聚集效应有关,指企业为了低于门槛而限制增长,并且在决定注册时可能出现较高的“追赶式”增长。
学术和政策文献中的若干论文从概念层面指出,自愿注册、聚集效应和增长效应可能存在。例如,Keen和Mintz(2004)开创性的增值税模型发现,门槛下方出现聚集,而门槛上方则有一段没有企业分布的空缺。不过,在他们的模型中,自愿注册从来都不是最优选择,因为销项增值税的负担无法转嫁给购买者。Brashares等人(2014)在将Keen-Mintz模型校准到美国数据时,讨论了自愿注册和聚集效应的一些可能决定因素;但由于美国没有增值税,他们无法利用数据检验这些预测。迄今为止,尚无研究确定这些效应在实行增值税的国家实际发生的程度、其规模及其决定因素。
增值税的行为反应:新框架
为弥补这些空白,我们构建了一个概念框架,用于研究增值税行为反应的两个关键方面,即自愿注册和聚集效应;并使用英国企业层面的纳税申报和企业特征数据检验该框架。
我们表明,在两种情况下,自愿注册更有可能发生:投入成本相对于销售额较高,或企业对消费者(B2C)销售所占比例较低。
在第一种情况下,投入成本占比较高,注册使企业能够抵扣相当大一部分进项增值税。在第二种情况下,如果大多数客户都已注册缴纳增值税,那么税率上调带来的负担很容易通过提高价格转嫁,因为客户自身可以抵扣这部分增加的税额。
我们表明,导致企业在注册门槛处聚集的决定因素与自愿注册相同,但影响方向相反。
具体而言,当投入成本相对于销售额较低,或企业对消费者销售所占比例较高时,聚集效应更有可能发生。
我们还表明,可以通过一个隐函数恢复已注册企业增加值相对于有效增值税税率的弹性;该函数将聚集程度与增加值弹性联系起来。
最后,我们在概念框架中表明,增加值弹性可以通过一种简单方式与法定增值税税率小幅上调造成的无谓损失相关联,从而将Feldstein(1999)和Chetty(2009)广为人知的结论拓展到间接税情境。
我们将这些预测应用于一个行政数据集。该数据集通过关联英国全部公司税和增值税记录构建,涵盖2004年4月1日至2010年3月30日期间435,688家公司的1,408,517条观测记录。我们表明,自愿注册的实证模式与理论一致。具体而言,企业对消费者销售占比较低或投入成本占比较高时,自愿注册更有可能发生。
从数量上看,企业自愿注册缴纳增值税的概率,在企业对消费者销售占比每增加一个标准差时上升0.05;在投入成本比率每增加一个标准差时上升0.02-0.05。
接下来我们考察聚集效应。为直观了解数据,图1展示了企业营业额分布的直方图,汇总了所有年份的数据。为便于跨年比较,我们以某一年度门槛为基准,按偏离门槛的幅度衡量营业额。如图1所示,增值税门槛处存在明显的聚集,门槛由虚线标出,且这种聚集主要由成长型企业推动。据我们所知,这是增值税门槛效应导致聚集的首个证据。
图1。增值税门槛效应下方的聚集
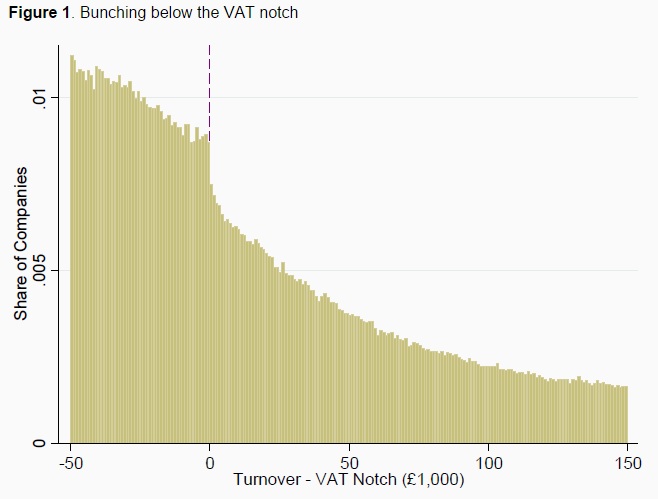
进一步调查后我们发现,与理论一致,当投入成本相对于销售额较高,或企业对消费者销售所占比例较低时,企业更有可能在门槛处聚集。因此,聚集效应呈现出明显的异质性模式。
聚集效应背后的机制是什么?
接下来的问题是企业如何聚集,也就是其中起作用的机制是什么?一种可能是,企业确实限制销售以维持在门槛以下。如果如此,投入成本比率的分布应当在增值税门槛效应附近保持平滑。我们提供了一些提示性证据,表明部分聚集是由少报销售额造成的。具体而言,我们发现,在聚集区间以外,已注册和未注册群体的含薪资投入成本比率走势平行;但在门槛下方,未注册公司的这一比率开始大幅上升。我们认为,含薪资投入成本比率大幅且急剧上升,部分是因为少报薪资支出代价高昂,而这与第三方申报有关。
在正在进行的研究中,我们正探讨注册门槛对小企业增长的影响。关于中小企业(SME)增长决定因素的实证文献浩如烟海,但给予“税收门槛效应”(例如增值税注册)作用的关注相对较少。如果我们只考察成长型企业的图1对应图表,就会发现聚集更加明显,这表明门槛可能会抑制企业增长。
图2。成长型企业的聚集

我们发现,营业额低于增值税门槛且未注册缴纳增值税的企业,其增长率显著低于门槛以下自愿注册缴纳增值税(因而没有注册税收成本)的“对照组”企业。在某一年跨过增值税门槛的企业,当年的增长率高于已经超过门槛的对照组企业。此外,“处理组”企业越接近门槛,这些效应就越强。
参考文献
Brashares E、M J Knittel、G Silverstein和A Yuskavage(2014),《计算美国增值税最优小企业免税门槛》, 《国家税务杂志》 67(2),第283-320页。
Feldstein, M(1999),《避税与所得税的无谓损失》, 《经济学与统计学评论》 81(4):674.680。
Kumar K B、R G Rajan和L Zingales(1999),《什么决定企业规模?》NBER工作论文第7208号。
Liu, L和B Lockwood(2015),《增值税门槛效应》,CEPR讨论论文10606。
Keen, M和J Mintz(2004),《增值税的最优门槛》, 《公共经济学杂志》 88(3-4),第559-576页。
Saez, E(2010),《纳税人会在折点处聚集吗?》, 《美国经济学杂志:经济政策》 2(3),第180-212页。
本文与 VoxEU合作发布。发布本文并不意味着世界经济论坛认可其中观点。
如需跟进议程, 请订阅我们的每周通讯。
作者:Li Liu是牛津大学商业税收中心高级研究员。Ben Lockwood是华威大学经济学教授。
图片:2014年11月16日拍摄的图片中,美国一美元纸币飘过安达卢西亚首府塞维利亚附近。图片说明图。REUTERS/Marcelo Del Pozo。




