信息不对称与信贷市场
继 Stiglitz 和 Weiss(1981)的开创性研究之后,大量理论文献强调了信息不对称在信贷市场中的关键作用。多数研究表明,信息不对称可能导致市场失灵,例如信贷配给、信贷供给效率低下、风险定价失准,乃至市场崩溃。此外,金融危机可能加剧金融市场中逆向选择和道德风险的负面影响(Mishkin,2012)。深入了解信息不对称的程度及其影响,对于设计能够限制其负面后果的监管框架至关重要。理论研究主要是在信贷市场完全竞争这一假设下分析信息不对称的影响,而这一假设在许多重要市场中并不成立。因此,关于信息不对称与不完全竞争相互作用对信贷市场影响的证据尚不明确。
新证据
在我们的论文(Crawford 等,2015)中,我们衡量了信息不对称和不完全竞争对意大利小企业信贷额度市场的影响。我们表明,地方信贷市场的竞争程度会显著影响逆向选择加剧所产生的均衡效应。直观地说,在完全竞争下,银行将价格定在平均成本水平。逆向选择加剧时,价格也会上升,因为借款人群体风险更高,意味着平均成本上升,违约也更多。然而,当银行拥有市场势力时,逆向选择加剧可能会降低价格,因为无论价格如何,借款人群体的风险都会更高,从而降低了在标准(例如,垄断)定价计算中提高价格所带来的边际内收益。因此,面对逆向选择加剧,拥有市场势力的银行也会扩大市场份额,并提高借款人质量。这是因为较低的价格会吸引边际借款人,而在逆向选择情形下,这些借款人风险较低。这意味着,不完全竞争能够缓和逆向选择加剧造成的福利损失,而逆向选择程度越高,也能够缓和市场势力造成的福利损失。
模型
我们构建了一个模型,其中银行向在可观测特征上相同的企业提供标准化合同。贷款合同是差异化产品,差异体现在获批金额、银行分支机构网络、银行进入某一市场的年限以及与最近分支机构的距离等特征上。这些产品差异化来源使地方信贷市场呈现不完全竞争。银行在利率上进行 Bertrand–Nash 竞争,而利率也像 Stiglitz 和 Weiss(1981)所述那样发挥筛选作用。企业寻求信贷额度,为与特定商业项目相关的持续经营活动融资;该项目的风险程度是企业的私人信息。企业根据混合 Logit 需求系统选择其偏好的贷款(如有)。它们还会决定使用多少信贷额度。最后,它们决定偿还贷款还是违约。根据 Chiappori 和 Salanié(2000),逆向选择程度由两个相关性决定:一是贷款申请选择与违约之间不可观测决定因素的相关性(广延边际),二是贷款使用金额与违约之间不可观测决定因素的相关性(集约边际)。在给定利率下,由于贷款具有保险效应——银行分担不成功项目的一部分成本——企业的预期利润随风险上升而增加。因此,风险较高的企业更愿意申请利率较高的贷款。这反过来会降低银行提高利率的盈利能力。我们通过图 1 中的蒙特卡洛模拟表明,不完全竞争确实能够减轻逆向选择加剧的影响。在竞争性市场中(价格敏感度高),逆向选择加剧总会导致利率上升、信贷减少。图中从最低的中心点向东北方向移动时,价格上升,体现了这一点。随着银行市场势力增强(价格敏感度降低),这种关系会减弱,最终转为负向。图中从最西北的点向东移动时,价格下降,体现了这一点。
图 1。逆向选择与不完全竞争:均衡价格
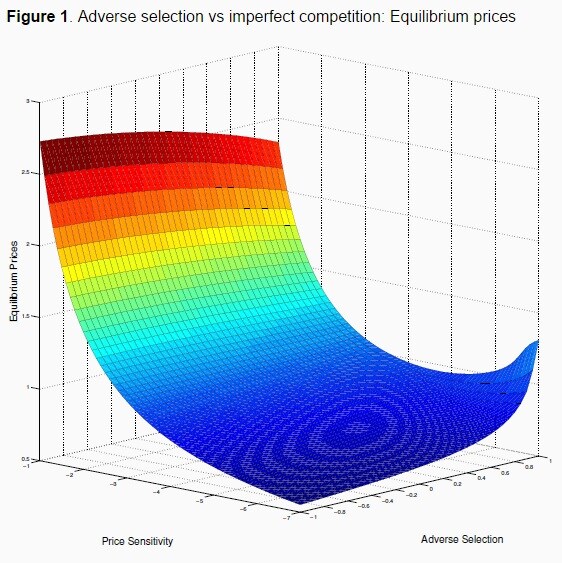
注:纵轴表示均衡价格水平。左侧横轴表示价格敏感度水平(我们衡量竞争程度的指标,包含外部选项),从西北向东南递增。右侧横轴表示逆向选择程度,从西南向东北递增。
数据与估计
我们使用高度详尽的微观数据对模型进行估计,数据涵盖 1988 年至 1998 年间意大利企业与银行之间的单笔贷款。我们将省级行政区定义为地方市场。省是行政单位,大致相当于美国的县;正如 Guiso 等(2013)详细讨论的那样,省构成小企业贷款的自然地理单位。我们估计了单个企业的信贷需求、银行对这些信贷额度的定价、企业的贷款使用情况及其后续违约情况。我们将 Einav 等(2012)采用的计量经济学方法扩展到多个贷款机构的情形,假设未观测到的信贷偏好与具体提供信贷的银行无关。我们将这一框架与差异化产品需求估计文献相结合(Berry,1994;Berry 等,1995;Goolsbee 和 Petrin,2004)。违约、贷款使用、需求和定价数据能够分别识别私人风险分布与企业因支付利息而产生的异质性效用损失。
我们提供了逆向选择在集约边际和广延边际上均存在的简化式证据,但重点是对逆向选择参数进行结构估计。在结构模型中,我们发现,借款选择、贷款使用金额和违约决定均如预期般取决于可观测因素。尤其是,较高的利率和较远的分支机构距离会降低企业借款的概率。就不可观测因素之间的相关性而言,我们发现,借款选择与违约之间,以及贷款使用金额与违约之间均呈正相关。我们将其解释为逆向选择的证据。
反事实分析
我们进行了反事实分析,以量化逆向选择程度并了解其与不完全竞争的相互作用。在这项政策实验中,我们提高逆向选择程度,该程度由需求与违约之间、以及贷款使用与违约之间不可观测因素的相关性确定。随后,我们考察均衡价格、数量和违约情况对此作出的变化。开展这一分析的经济动因,可以理解为信贷紧缩的后果:与安全企业相比,风险企业更容易陷入财务困境,并且信贷需求更高。这项反事实分析得出两个重要发现。
第一,逆向选择加剧时,均衡价格、市场份额和违约率既可能上升,也可能下降。
图 2 展示了逆向选择加剧时价格变动百分比的分布,表 1 列出了价格、数量和违约变动的描述性统计数据。
表 1。反事实情景下价格、市场份额和违约变化的描述性统计(%)

注:这些变化以银行—年份—省份为单位。
逆向选择加剧使价格平均上涨 8.4%,但差异显著:部分价格上涨近 30% 或更多(第 95 百分位),另一些实际上下降约 3% 或更多(第 5 百分位)。如预期,数量的反应方向相反。平均而言,银行在某一省份某一年的贷款数量减少 7.7%,但差异同样很大。一方面,一些银行在某一市场的贷款金额减少了一半以上(第 5 百分位为 -62%);另一方面,另一些银行的市场份额则增长了 27% 或更多(第 95 百分位)。最后,逆向选择加剧往往会使银行的借款人群体质量恶化:在某省某年,银行违约借款人占比平均上升 6.8 个百分点,但在某些情况下,违约率实际上有所下降。
图 2。反事实价格变化百分比的核密度

注:每个观测值对应一年、一个省份和一家银行。纵轴表示密度。横轴表示基准情形与反事实情景之间的价格变动百分比。图中已截去离群值。
第二,这些变化与银行的市场势力相关,市场势力以其在年份—省份层面估计的加价率衡量。
我们发现,随着逆向选择加剧,加价率较高的银行会降低价格,因此扩大借款人份额,并降低违约者占比。我们发现,加价率提高一个标准差,会使银行价格下降 3.7%、市场份额上升 13.8%,并使违约者占比下降 2.4 个百分点。
政策启示
这些结果凸显了若干重要的政策启示。
第一,逆向选择加剧会导致样本中大多数价格上涨、大多数贷款数量下降,以及大多数违约增加。
这意味着,与关于信息不对称负面影响的理论文献一致,此类不对称会严重恶化该市场的信贷条件,并表明有必要采取额外政策来缓解这一市场失灵。
换言之,尽管市场势力能够减轻信息不对称的负面影响,但平均而言,这种作用还不足以抵消其影响。
第二,不同市场之间存在差异。面对逆向选择加剧,不同银行和市场的价格、数量及违约反应存在显著异质性。
政策制定者至关重要的一项工作,是了解为何有些银行和/或市场能够吸收这些冲击,而另一些却不能。
我们为这种异质性提供了一种可能的解释,即市场势力。我们表明,加价率较高的银行对信贷供给具有逆周期影响:面对逆向选择加剧,它们会降低价格并增加贷款数量。因此,一方面,信贷市场竞争有利于借款人,因为竞争可能降低利率。另一方面,竞争会迫使银行跟随商业周期,并在逆向选择加剧时提高利率,使借款企业在此类冲击期间更容易受到信贷配给。
参考文献
Berry, S(1994),《估计产品差异化的离散选择模型》, 《兰德经济学杂志》 25(2),242–262。
Berry, S、J Levinsohn 和 A Pakes(1995),《市场均衡中的汽车价格》,《计量经济学》 63(4),841–890。
Chiappori, P A 和 B Salanié(2000),《检验保险市场中的信息不对称》,《政治经济学杂志》 108(1),56–78。
Crawford, G S、N Pavanini 和 F Schivardi(2015),《信贷市场中的信息不对称与不完全竞争》,CEPR 讨论论文 10473。
Einav, L、M Jenkins 和 J Levin(2012),《消费信贷市场中的合同定价》,《计量经济学》 80(4),1387432。
Goolsbee, A 和 A Petrin(2004),《消费者从直播卫星电视中获得的收益及其与有线电视的竞争》, 《计量经济学》 72(2),351–381。
Guiso, L、L Pistaferri 和 F Schivardi(2013),《企业内部信贷》, 《经济研究评论》 80(1),211–247。
Mishkin, F S(2012), 《货币、银行与金融市场经济学》,Pearson Education。
Stiglitz, J 和 A Weiss(1981),《信息不完善市场中的信贷配给》, 《美国经济评论》 71(3),393–410。
本文与以下机构合作发表: VoxEU。本文发表并不意味着世界经济论坛认同其中观点。
及时了解议程动态, 订阅我们的每周通讯。
作者:Gregory Crawford 是苏黎世大学应用微观经济学教授。Nicola Pavanini 是苏黎世大学经济系应用微观经济学教席的博士后研究员。Fabiano Schivardi 是卡利亚里大学经济学教授;EIEF 研究员。
图片:2007 年 2 月 14 日,一名男子从新加坡中央商务区的建筑旁走过。路透社/Nicky Loh。




