在全球化世界中,财政政策对总体经济活动有何影响?这是当前政策讨论和学术辩论中的一个关键问题。
这场辩论的核心挑战在于如何从数据中识别财政冲击。以往研究(如 Blanchard 和 Perotti,2002;Romer 和 Romer,2010)采用结构时间序列方法或叙事时间序列方法,以分离政府支出或收入中未预期的外生变动。
尽管这些方法具有许多理想特性,但通常应用于季度甚至年度频率的数据。这种低频数据可能会削弱识别假设的可信度(例如,政府支出的最小延迟限制),并降低统计功效(例如,叙事冲击只能解释财政变量在历史上的少数几次变化)。
利用政府支出日度数据获得的新证据
在近期研究中,我们使用美国政府支出的日度数据来应对这一挑战(Auerbach 和 Gorodnichenko,2015)。使用日度变动确实限制了我们的研究范围,因为我们无法衡量冲击对实际 GDP 等变化缓慢的总体变量的影响——这类变量没有可比的高频数据。不过,高频分析极大增强了我们评估汇率、资产价格、收益率等前瞻性变量反应的能力。
以往关于这些变量如何响应政府支出或收入冲击的研究受到限制,因为使用低频数据难以排除反向因果关系。相比之下,我们可以相当确信,在某个特定日期,美国政府实际支付或合同约定支付所受的冲击不会受到经济新闻的影响,因此因果关系很可能是从财政变量指向前瞻性变量。
在我们的研究中,我们构建了两组政府国防支出的日度序列。第一组是美国财政部每日报表中公布的向国防承包商支付的款项。第二组是美国国防部每日公布的授予合同金额。由于一组序列衡量实际支出,另一组则衡量未来政府支出,使用这两组序列有助于凸显财政前瞻性对于确定政府支出冲击时点以及这些冲击的响应所发挥的关键作用。虽然可以构建更多日度政府支出变量,但我们聚焦于军事支出,以尽量减少反向因果和其他内生性形式的可能性,同时也因为国防采购是联邦预算的重要组成部分,也是该预算波动的主要来源。
尽管高频支出冲击的解释可能较为复杂——我们认为,这些冲击可能包含“水平”(支出多少)、“时点”(何时支出)和“对象”(谁获得政府资金)等成分——我们发现,某些政府支出冲击中“水平”成分不可忽略,而季度或年度频率数据研究的通常正是这一成分。具体而言,我们表明,关于未来军事支出的公告会推动国防行业企业的股票价格指数变动。
国防部合同
自 1994 年以来,国防部几乎每个工作日都会在下午 5 点公布金额超过 650 万美元的新合同授予情况( http://www.defense.gov/contracts/)。典型公告会列明合同期限、授予金额、中标者名称、合同执行地点,以及有关合同性质的其他细节。每份合同都有唯一代码,并在公告中以一段文字概述。合同期限通常为多年。国防部还会公布现有合同的变更情况。为避免混淆预期和非预期授予情况,我们只使用新合同公告,即首次出现在国防部网站上的合同公告。
使用这些数据的一项缺点是,国防部提供的数据格式不适合统计分析。为了将这些信息转换为可用形式,我们从国防部档案中下载包含公告的网页,并从网页中解析数据。为核实信息质量,我们采用多种算法从公告文本中解析信息,至少安排两人检查所收集数据的一致性,并由独立研究助理随机核查从部分网页中提取的信息是否有效。总体而言,数据质量似乎较高。
公告并不会立即转化为实际拨款,但使用公告有一项潜在优势。标准理论预测,不受约束的前瞻性行为主体应在获知消息时作出反应,而不是等到实际支出发生时。因此,以合同授予金额的现值衡量,公告或许能更准确地确定支出冲击的时点。
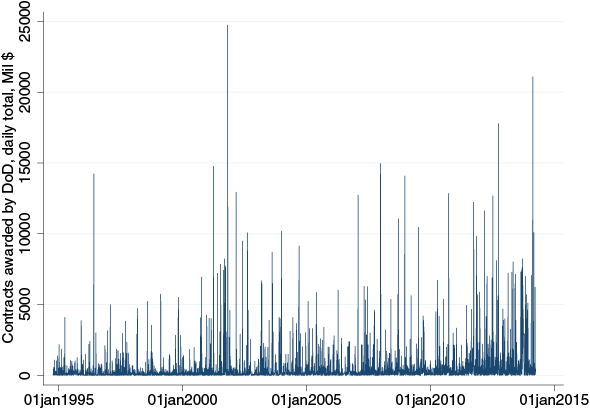
我们按日汇总的合同公告金额序列显示出巨大的波动(图 1,A 面板)。授予金额从 300 万美元到近 250 亿美元不等,标准差为 12 亿美元,均值为 4.5 亿美元。与公告并非仅仅反映高频时点变动的观点一致,按月汇总后,日度合同授予金额似乎并未平滑多少(图 1,B 面板)。合同授予月度总额的时间序列呈现出较低的序列相关性和尖峰,且没有明显的季节性模式。此外,这些月度总额的尖峰与重大的军事事态发展有关。例如,9·11 恐怖袭击后、2003 年第二次伊拉克战争开始时、2008 年俄格战争期间,以及“新黎明行动”开始时,我们都观察到合同授予金额激增。相比之下,我们在实际国防合同付款额(分析中使用的另一组序列)中没有观察到显著变动。
图 1。国防部授予的新合同(单位:百万美元)
A 面板:日度总额
B 面板:月度总额

我们沿用此前的研究(Auerbach 和 Gorodnichenko,2012、2013),采用 Jorda(2005)提出的直接投影法估计政府支出的影响。具体而言,我们通过一系列回归构建脉冲响应(详情见论文)。与此前研究一样,我们扩展了直接投影方法,使响应可以随经济状态而异,例如将经济状态划分为衰退和扩张。此外,鉴于日度数据的观测数量,我们可以将该方法扩展到更复杂的状态分类估计,例如短期名义利率受到零利率下限(ZLB)约束时的衰退状态。
结果
图 2 的 A 面板展示了名义汇率(贸易加权美元指数:主要货币)对国防部公告(经去季节性和去趋势处理的授予合同金额日度对数)的单位冲击的脉冲响应。冲击发生时,美元升值 0.0001(即 0.01%)。这一同期响应在 95% 的水平上具有统计显著性。随着时间推移,汇率进一步升值,并在约 25 个工作日后达到 0.00052 的最大升幅。考虑到汇率和国防部公告这两组序列的波动性都很大,点估计具有统计显著性值得注意。
汇率的响应方向符合基本宏观经济理论:在实行浮动汇率的经济体中,政府支出冲击应导致本币升值。升值的动态过程也大体符合经济理论。虽然汇率升至峰值有所延迟,但相较于以往研究中最大反应延迟数月,这一延迟时间相当短。有趣的是,将数据汇总至月度频率后,延迟变得更为明显——响应在六个月后达到峰值。
因此,以往文献中观察到的延迟响应,部分原因可能是使用了低频数据。
为对比公告支出与实际支出的差异,我们在图 2 的 B 面板展示汇率对实际支出(向国防承包商的日度付款)的日度响应。我们发现,在任何时间范围内都没有显著响应。使用月度频率数据估计响应时,结果模式相似;如果说有差异,点估计显示美元贬值。
对实际政府支出冲击与已公告政府支出冲击的响应存在这种差异,可以解释为何以往使用实际支出和低频数据的研究,未能发现汇率变动与财政赤字等基本面之间存在稳健联系。
图 2。政府支出冲击的脉冲响应,日度数据。
A 面板:国防部公告

B 面板:向国防承包商的日度付款

参考文献
Auerbach, A, and Y Gorodnichenko (2012), “经济衰退与扩张时期的财政乘数”,载于金融危机后的财政政策,A Alesina 和 F Giavazzi 编,芝加哥大学出版社。
Auerbach, A, and Y Gorodnichenko (2013), “财政政策的产出溢出效应”, 《美国经济评论:论文与会议录》 103,141-146。
Auerbach, A, and Y Gorodnichenko (2015), “全球化世界中的财政冲击效应”,NBER WP 21100。
Blanchard, O, and R Perotti (2002), “政府支出和税收变化对产出动态影响的实证刻画”, 《经济学季刊》 117(4), 1329-1368。
Jorda, O (2005), “通过局部投影估计和推断脉冲响应”, 《美国经济评论》 95(1), 161-182。
本文与 VoxEU 合作发表。文章发表并不代表世界经济论坛认可其中的观点。
如需了解议程最新动态, 请订阅我们的每周简报。
作者:Alan J. Auerbach 是罗伯特·D·伯奇经济学与法学教授、伯奇税收政策与公共财政中心主任,曾任加利福尼亚大学伯克利分校经济系主任。Yuriy Gorodnichenko 是加利福尼亚大学伯克利分校经济系副教授。
图片:一名顾客在塔林的一台自动取款机上提取 500 爱沙尼亚克朗(40 美元)。路透社/Ints Kalnins。




