宏观审慎政策被称为更广泛货币与金融政策框架中缺失的一环(Schoenmaker 2014)。全球金融危机之后,监管发生了重大变化,宏观审慎政策也已成为许多中央银行工具箱的一部分。这些工具正被积极使用——国际货币基金组织近期的一项调查显示,已有40多个国家使用过某种宏观审慎工具。但迄今为止,宏观审慎政策的关注重点主要在国内——我们考察了各国就宏观审慎措施发布的通知和新闻报道,发现其中几乎没有提及跨境影响。
大量关于监管变化影响的研究表明,政策的溢出效应可能十分显著,而且这些影响可能通过跨国银行发生。Peek 和 Rosengren(1997、2000)表明,为遵守新出台的、更严格的资本监管规定,跨国经营的日本银行缩减了在美国的商业、工业和房地产贷款,对实体经济造成负面影响。Aiyar 等人 (2014)考察了针对银行的资本要求对外国银行信贷供给的影响,发现资本要求每提高100个基点,海外贷款就会减少5.5个百分点。Houston 等人 (2012)则表明,各国监管差异会影响国际银行资金流动,因为银行会将资金转移至监管较少的市场。
这对政策制定者和研究人员都十分重要。为增进对宏观审慎政策溢出效应的认识,欧洲系统性风险委员会成立了一个小组,研究这些影响并考虑应对这些影响的适当政策。 国际银行研究网络 目前正在研究具体监管变化如何影响银行业务的规模、类型和所在地。在一项新研究中(Danisewicz 等人 2015),我们考察宏观审慎政策的溢出效应,并探讨监管行动之后海外贷款的变化是否会受到贷款通过分行还是子公司发放的影响。
这个问题对英国金融体系尤为重要,因为外国银行在市场中占有很大份额,向英国借款人提供约一半的贷款,并提供银行间市场中超过60%的贷款(图1)。英国也是检验我们假设的理想国家:超过150家跨国银行分行和约100家子公司在英国运营,此外,还有若干银行集团同时采用这两种组织结构开展业务。
图1。英国外国银行贷款,1997年第四季度至2014年第一季度
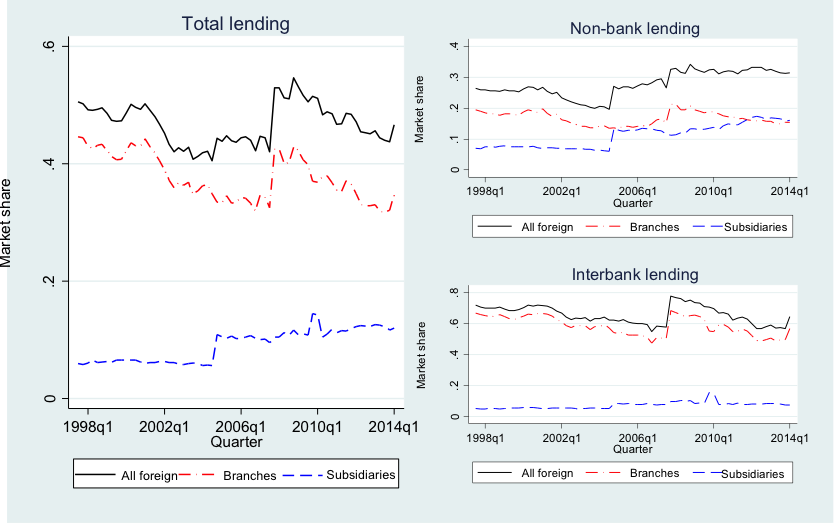
注: 图1展示了外国银行在英国通过分行和子公司提供的贷款总额、向英国非银行部门提供的贷款以及银行间贷款的市场份额变化。
我们认为,组织结构应当会产生影响,因为分行与子公司在法律上存在区别。具体而言,分行是组织的组成部分,由总部控制;子公司则单独资本化,并受东道国监管。我们的样本仅包括在样本期内至少运营一家分行和一家子公司的银行集团所属机构。这对我们的识别策略至关重要,因为这样我们就能控制影响这些集团在英国分行和子公司贷款的、随银行集团和时间变化的因素。这使我们的样本有所缩小,但最终样本中的银行占英国外国银行总资产的75%,而且我们观察到原始数据集中40%的宏观审慎监管变化。
为了回答监管溢出效应如何因银行组织结构而异这一问题,我们使用了一套独特的宏观审慎行动数据集。该数据集以 Lim 等人(2011)以及 Kuttner 和 Shim(2012)的研究为基础,并通过人工收集监管机构网站和金融稳定报告中的数据,以及与相关主管部门沟通,将其工作持续更新至2014年。由此,我们构建了一个数据集,涵盖1990年至2014年期间70个国家多种宏观审慎政策行动的信息。
图2。宏观审慎政策行动
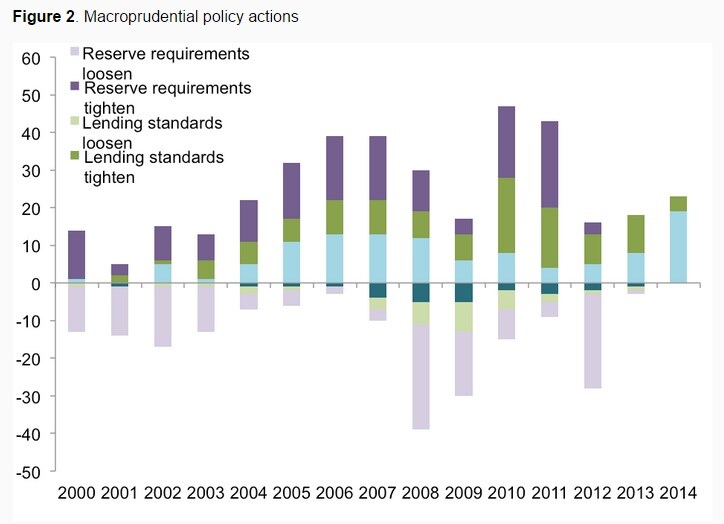
尽管早期时段的数据主要涵盖新兴经济体采取的行动,但全球金融危机以来,发达经济体采取宏观审慎行动更加积极。我们涵盖所有类似“宏观审慎”的行动,而非只关注明确以宏观审慎为目的采取的行动。在分析中,我们利用了资本要求、准备金要求和贷款标准调整方面的信息。图2显示,我们考察的每类政策都采取了多种宏观审慎政策行动。危机前后都采取了措施。各类别中既有收紧措施,也有放松措施,但值得注意的是,收紧资本要求的行动比放松资本要求更为频繁。
采用上述识别策略后,我们发现,国内资本要求提高,会使外国分行对在英国运营的其他银行的贷款增速比外国子公司 降低 6.3个百分点。不过,收紧贷款标准和提高准备金要求,不会对分行和子公司的贷款产生不同影响。此外,我们发现,样本中的宏观审慎监管均未导致对非银行借款人的贷款供给出现差异。我们推测,这是因为非银行贷款关系更可能以关系为基础,因而盈利能力更强,所以不会因监管变化而被削减。相比之下,银行通常更容易在银行间市场替换资金来源;这意味着,受影响分行若试图转嫁增加的资本成本,其他银行很快就会找到替代贷款方,而子公司受成本增加的影响较小,因此银行不太可能寻找替代借款来源。
参考文献
Aiyar, S, C Calomiris, J Hooley, Y Korniyenko 和 T Wieladek(2014),《银行资本要求的国际传导:来自英国的证据》, 《金融经济学杂志》113:368–382。
Schoenmaker, D(编)(2014), 《宏观审慎主义》,VoxEU.org 电子书,CEPR Press。
Danisewicz, P, D Reinhardt 和 R Sowerbutts(2015),《严密约束:银行组织结构是否会影响宏观审慎溢出效应?》,英格兰银行工作论文524号。
Peek, J 和 E Rosengren(1997),《金融冲击的国际传导:日本案例》, 《美国经济评论》 87:495–505。
Peek, J 和 E Rosengren(2000),《附带损害:日本银行业危机对美国的影响》, 《美国经济评论》 90:30–45。
Houston, J F, C Lin 和 Y Ma(2012),《监管套利与国际银行资金流动》, 《金融学杂志》 67(5):1845–1895。
Lim, C, F Columba, A Costa, P Kongsamut, A Otani, M Saiyid, T Wezel 和 X Wu(2011),《宏观审慎政策:采用哪些工具以及如何使用?》,国际货币基金组织工作论文11/238号。
Kuttner, K N 和 I Shim(2013),《非利率政策能否稳定住房市场?来自57个经济体面板数据的证据》,NBER 工作论文19723号。
本文与 VoxEU合作发表。本文发表并不意味着世界经济论坛认可文中观点。
关注议程, 订阅我们的每周通讯。
作者:Dennis Reinhardt 是英格兰银行金融稳定司国际金融部的经济学家。Rhiannon Sowerbutts 是英格兰银行金融稳定司审慎政策部的经济学家。
图片:画面展示了法国建筑材料公司 Saint-Gobain 的总部。路透社/Jacky Naegelen。




