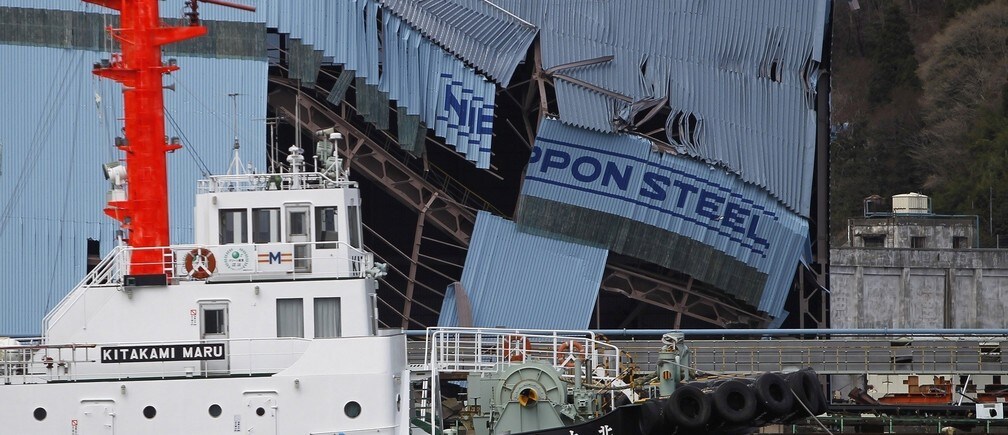
地震、洪水、台风和飓风等自然灾害会造成严重破坏,因此看起来对经济不利。对企业而言,自然灾害会摧毁建筑物和设备等有形资产,也会损害人力资本,从而削弱其生产能力。这些不利影响有时可能对企业造成致命打击,迫使其关闭。
然而,关于自然灾害经济影响的学术证据并不一致。正如 Noy 和 Vu(2010)、Loayza 等(2012)等综述所述,现有研究指出,自然灾害甚至可能促进增长。这种积极影响的一种可能机制,是经济中企业部门生产率的提高,Skidmore 和 Toya(2002)以及 Crespo-Cuaresma 等(2008)报告了这一点。但由于这些研究使用的是汇总数据,无法回答企业生产率为何以及如何因自然灾害而提高。因此,我们需要利用微观数据进行分析,以阐明自然灾害影响经济企业部门生产率的机制。
自然灾害与企业生产率:(1)创造性破坏
自然灾害可能提高企业生产率的一种渠道,是灾后幸存企业的生产率提高;这是由于其更新资本存量并采用新技术。这种机制通常称为创造性破坏。
有一些证据支持这一假设,但结论并不一致。De Mel 等(2011)发现,在 2004 年斯里兰卡毁灭性海啸中资产受损更严重的企业,其利润、销售额和资本存量都较低。1 Cole 等(2013)和 Tanaka(2015)发现,1995 年神户地震期间位于受灾最严重地区的工厂,其就业人数和增加值增长较低。这些发现与创造性破坏的观点不一致。
另一方面,同样关注神户地震的 Hosono 等(2012)发现,位于受灾区域内的企业比区域外企业投资更多,这支持了创造性破坏假设。Leiter 等(2009)的发现也与这一假设一致:2000 年重大洪水影响地区的欧洲企业,其资产和就业增长高于未受影响企业;不过,他们也发现受影响地区企业的增加值较低。2 最后,Cole 等(2013)发现,神户地震后受损工厂的生产率短期内有所提高,但他们也报告称,这一影响随时间推移而消失。
自然灾害与企业生产率:(2)企业筛选
除了通过幸存企业发挥作用的渠道外,自然灾害还可能通过另一种重要渠道影响企业部门:灾害导致的企业筛选或退出。3 如果自然灾害淘汰了低效率企业,或者自然选择发挥作用,那么企业平均生产率就会提高。然而,如果高效率企业也被迫退出,或者发挥作用的是非自然选择,那么总体影响就难以确定。
与自然灾害对幸存企业的影响相比,关于企业灾后退出的实证证据很少。4 为填补这一空白,包括本文作者在内的一组研究人员考察了 2011 年 3 月 11 日日本东日本大地震后以破产形式发生的企业筛选(Uchida 等,2014a)。在下文中,我们将报告这项研究的发现。
东日本大地震后企业破产的实证方法
在 Uchida 等(2014a)中,我们使用 Teikoku Databank ltd.(TDB)数据库中日本东北地区企业的样本。TDB 是日本一家领先的私人信用调查机构,覆盖了日本足够比例的企业。我们的数据包含关于企业属性、财务报表以及地震后退出情况的丰富信息。我们聚焦于破产这一企业退出类型,它是最常见的类型之一。我们使用企业在 TDB 的“评分”来衡量其效率。TDB 从第三方视角计算这些评分,以评估企业的管理稳健性、偿债能力,以及作为安全交易对手方的信用度。5 我们还识别出总部位于地震重灾区的企业,并为这类企业创建一个虚拟变量,以代表受损企业。利用这些变量,我们对企业破产进行 Probit 模型回归,并考察企业筛选(即其评分的影响)是否以及如何因企业受灾情况(以其所在地代表)而有所不同。
自然选择的证据
表 1。破产概率与企业评分:回归结果(摘录)

注:F_DAMAGED 是一个虚拟变量,表示企业位于地震重灾区。*** 表示在 1% 水平上具有统计显著性。
来源:Uchida 等(2014a)
图 1。破产概率与企业评分:受损企业与未受损企业

来源:Uchida 等(2014a)
表 1 摘录了我们的 Probit 回归结果,其中报告了受灾地区(F_DAMAGED=1:A 列)和未受灾地区(F_DAMAGED=0:B 列)企业评分对破产概率的边际影响。我们还在图 1 中展示了根据回归结果预测的破产概率(纵轴)如何随企业评分(横轴)的取值而变化,同时将其他控制变量固定在各自均值。黑线和灰线分别表示受灾区域内外企业的结果。
根据这些结果,我们首先发现,无论在受灾区域内还是区域外,企业评分对破产概率的边际影响都为负(表 1,A 列和 B 列),而效率越高的企业,破产概率越低(图 1)。这些发现表明,受灾区域内外都存在自然选择。其次,表 1 中受损地区(A 列)和未受损地区(B 列)企业的估计边际影响相近,图 1 中两条线的曲率也相近(尽管两条线的水平位置不同,后文将讨论这一点)。因此,我们发现,受损地区和未受损地区的企业评分对破产概率的影响没有数量上的差异。这意味着东日本大地震既没有促进也没有抑制企业自然选择。总体而言,我们的发现不支持地震通过企业退出对企业生产率产生正面或负面影响。
对破产与自愿关闭的不同影响
虽然与灾害对企业生产率的影响没有直接关系,但值得补充另一项令人感兴趣的发现。在图 1 中,无论企业评分如何,灰线都位于黑线之上。与此发现一致,在表 1 的 C 部分中,我们合并 F_DAMAGED=1 和 0 的样本,并将 F_DAMAGED 作为额外的自变量;其影响为负且显著。6 因此,受灾地区的破产概率较低(而非较高)。
实际上,显而易见的是,受灾地区的企业确实遭受了重大损失,尤其是海啸或福岛核电站严重事故造成的损失。因此,受灾地区破产概率较低这一发现似乎有悖直觉。然而,受灾地区破产概率较低的一种可能原因,是政府向企业提供了巨额援助。7 这些援助可能在财务上支持了受损企业,并帮助其避免破产(更多讨论见 Uchida 等,2014a)。8
相关地,描述性统计还显示了另一项令人感兴趣的发现。如果我们关注作为一种“非强制”退出形式的自愿关闭,那么在重灾区,自愿关闭显著增加(Uchida,2014)。9 这一发现与前述受灾地区破产概率较低的发现结合起来表明,即使政策干预减少了企业违约,从而减少破产,许多企业在震后环境中仍可能难以维持经营。这些企业可能自愿关闭。这个解释颇具说服力,因为东北地区是日本因人口老龄化而持续萎缩的典型地区。因此,该地区的企业迟早会面临企业传承困难、地方经济衰退等长期问题。
事实上,支持这些推测的证据很少,仍有许多实证问题有待解决。正如上述讨论所示,企业退出——或者更广泛地说,企业动态以及自然灾害后地方经济的复苏——与所采取的政策措施和潜在经济状况密切交织。因此,在考察其经济影响以及应对这些影响所需的政策措施时,我们应采取更广阔、长期的视角,而不应只关注那些吸引我们大量注意力的直接且毁灭性的损失。
参考文献
Ahearne, A 和 N Shinada,(2005),“日本的僵尸企业与经济停滞”, 《国际经济学与经济政策》 2,363-381。
Bertin A L、T F Bresnahan 和 D M G Raff(1996),“局部竞争与工厂层面规模报酬递增的汇总:高炉,1929-1935”, 《政治经济学杂志》 104,241-266。
Bresnahan, T F 和 D M G Raff(1991),“行业内异质性与大萧条:美国汽车产业,1929-1935”, 《经济史杂志》 51,317-331。
Caballero, R J 和 M L Hammour(1994)。“衰退的净化效应”, 《美国经济评论》 84,1350-1368。
Caballero R J、T Hoshi 和 A K Kashyap(2008),“僵尸贷款与日本低迷的重组”, 《美国经济评论》 98,1943-77。
Crespo Cuaresma, J、J Hlouskova 和 M Obersteiner,(2008),“自然灾害是创造性破坏吗?来自发展中国家的证据”, 《经济探究》 46,214-226。
Cole M A.、R J R Elliott、T Okubo 和 E. Strobl(2013),“自然灾害与工厂存续:神户地震的影响”,RIETI 讨论论文系列 13-E-063。
De Mel, S.、D. McKenzie 和 C. Woodruff。(2011),“自然灾害后的企业复苏”, 《经济学杂志》 122,1-28。
Fukuda, Shin-ichi 和 Jun-ichi Nakamura,(2011),“日本的‘僵尸’企业为何复苏?”, 《世界经济》 34,1124-1137。
Hosono K、D Miyakawa、T Uchino、M Hazama、A Ono、H Uchida 和 I Uesugi(2012),“自然灾害、银行受损与企业投资”,RIETI 讨论论文 12-E-062。
Leiter A M、H Oberhofer 和 P A Raschky(2009),“创造性灾害?洪水对欧洲企业资本、劳动和生产率的影响”, 《环境与资源经济学》 43,333–350。
Loayza N V、E Olaberría、J Rigolini 和 L Christiaensen(2012),“自然灾害与增长:超越平均值”, 《世界发展》 40,1317-1336。
Noy, I 和 T B Vu(2010),“发展中国家的自然灾害经济学:越南案例”, 《亚洲经济学杂志》 21,345-354。
Ono A、D Miyakawa、K Hosono、T Uchino、H Uchida 和 I Uesugi(2014),“交易伙伴与企业迁址选择:来自东日本大地震的证据”,RIETI 讨论论文 14-E-054。
Peek, J 和 E S Rosengren(2005),“非自然选择:日本的逆向激励与信贷错配”, 《美国经济评论》 95,1144-66。
Saito M、M Nakagawa 和 T Gu(2014),“东日本大地震灾后重建预算是如何编制的?”,即将收入 M. Saito(编), 《地震与经济》 (东日本大地震社会科学调查研究报告(宏观经济学组))(日文)。
Skidmore, M 和 H Toya(2002),“自然灾害会促进长期增长吗?”, 《经济探究》 40,664-687。
Tanaka, A(2015),“自然灾害对工厂增长的影响:来自阪神淡路(神户)大地震的证据”, 《区域科学与城市经济学》 50,31-41。
Uchida, H(2014),“东日本大地震与企业退出:基于企业数据库的分析”,《商业研究》(神户大学经营学研究生院),第 60 期(可见于 )。 (日文)
Uchida H、D Miyakawa、K Hosono、A Ono、T Uchino 和 I Uesugi(2014a),“自然灾害与自然选择”,RIETI 讨论论文 14-E-055。
Uchida H、D Miyakawa、K Hosono、A Ono、T Uchino 和 I Uesugi(2014b),“金融冲击、破产与自然选择”,未刊稿。
脚注
1 他们还报告了一项实验的结果:研究者随机向企业分配补助金,并发现补助金有助于企业更快复苏
2 但请注意,在同一研究的其他部分,作者发现洪水提高了企业增加值。作者没有明确解释这一相互矛盾之处。
3 在普通(非灾害)环境下,企业筛选也很重要。关于市场在衰退期间淘汰低效率企业的机制,参见 Bertin 等(1996)、Bresnahan 和 Raff(1991)以及 Caballero 和 Hammour(1994)等研究。相关地,许多研究认为,在日本所谓的“失去的十年”中,财务状况受损的银行通过“展期”贷款所推动的非自然选择,帮助低效率的僵尸企业存续(参见 Ahearne 和 Shinada 2005、Peek 和 Rosengren 2005、Caballero 等 2008,以及 Fukuda 和 Nakamura 2011 等)。
4 据我们所知,唯一的例外是上文提到的 Cole 等(2013)的研究。该研究利用非常详细的工厂层面损失金额信息,发现受损较严重的工厂更可能退出。然而,作者并未着重探讨工厂退出如何因其效率而异,也未区分工厂因所属企业退出而关闭,还是因工厂迁址而关闭。Ono 等(2014)考察了东日本大地震后企业迁址情况,并发现地震造成的损失提高了迁址的可能性。
5 例如,企业评估潜在交易伙伴时,会将 TDB 评分作为一种实用且可靠的指标。
6 表中的边际影响表明,受灾地区的破产概率平均低 0.1 个百分点;这一经济意义重大,因为我们的样本平均破产率为 0.48%。
7 2011 年 6 月,日本政府从预算中拨出 19 万亿日元用于地震灾后重建援助,之后该金额在 2013 财年增加至 25 万亿日元。政府利用这笔预算实施了多种措施,例如不同形式的补贴、由信用保证公司提供的公共信用担保,以及公共金融机构提供的贷款。Saito 等(2014)从经济学角度考察了这笔巨额预算背后的政策制定过程,并认为预算过高。
8 与这一观点一致,一项相关研究(Uchida 等,2014b)报告了一些证据,表明向受损银行注资可能有助于降低其借款企业的破产概率。
9 使用与 Uchida 等(2014a)类似的数据集,Uchida(2014,表 6)报告称,地震(2011 年 3 月 11 日)前后受灾地区的自愿关闭年率分别为 1.31%(2010 年 3 月至 2011 年 2 月)、1.43%(2011 年 3 月至 2012 年 2 月)和 2.03%(2012 年 3 月至 2013 年 2 月);同期破产率分别为 0.47%、0.21% 和 0.16%。
本文与 VoxEU合作发表。发表本文并不意味着世界经济论坛认可其中观点。
订阅我们的每周通讯, 及时了解 Agenda 的最新内容。
作者:Arito Ono 是瑞穗研究所的高级经济学家,也是早稻田大学经济学研究生院的客座讲师。Arito Ono 是瑞穗研究所的高级经济学家,也是早稻田大学经济学研究生院的客座讲师。
图片:3 月 11 日地震和海啸受损的新日铁设施,位于岩手县釜石市的一处港口,图中可见。路透社/Toru Hanai




