全球金融危机导致国际资本流动大幅波动,波动幅度前所未有(Milesi-Ferretti and Tille 2011)。此后,国际资本流动一直低于危机前水平;与此同时,一些国家凭借较高的增长前景和利差,经历了资本流入激增(Ahmed and Zlate 2014)。
金融媒体和国际组织曾多次提及,危机期间及之后流入金融中心的避险资金。1 事实上,人们常认为避险资金流动是多种宏观经济和金融指标波动的背后原因。然而,直到现在,全球动荡期间避险资金流入这一假设尚未通过国际收支统计数据得到严格研究。我最近的研究试图阐明流入和流出瑞士的资本流动浪潮;瑞士是一个拥有避险货币的金融中心(Yeşin 2015)。
瑞士没有出现私人资本流入激增
在 Yeşin(2015)中,我采用一种简单的统计方法,识别了2000:Q1至2014:Q2流入和流出瑞士的资本流动浪潮。具体而言,分析识别出资本流入瑞士异常偏高或偏低的时期(流入激增和骤停),以及资本流出瑞士异常偏高或偏低的时期(流出骤增和回撤)。2 为求完整,研究还识别了净资本流动出现极端值的时期。资本流动浪潮的术语取自 Forbes and Warnock(2012)。统计方法与相关文献所用方法相似,例如 Powell and Tavella(2012)、Ghosh et al.(2014)和 Cardarelli et al.(2010)。分析中,我使用递归 Hodrick–Prescott 滤波器计算数据的潜在趋势。随后,将每个季度的正常区间定义为趋势值加减此前12个季度标准差的1.15倍。落在这一正常区间之外的资本流动值被认定为极端变动,即激增、骤停、骤增或回撤。
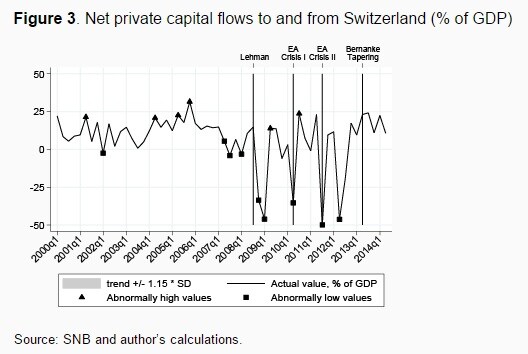
在以下三幅图中,样本期分为三个子时期:金融危机前时期,即2000:Q1至2006:Q4;金融危机时期,即2007:Q1至2009:Q2(图中阴影部分);以及金融危机后时期,即2009:Q3至2014:Q2。3 此外,图中用垂直线标出影响金融市场的重要事件,以提供背景信息。这些事件包括2008:Q3雷曼兄弟倒闭(“雷曼”)、2010:Q2欧元区主权债务危机(“欧元区危机 I”)、2011:Q3希腊延长救助与美国债务上限危机同时发生(“欧元区危机 II”),以及 Ben Bernanke 于2013:Q2发表的缩减购债讲话(“Bernanke 缩减购债”)。这些事件显著加剧了全球金融市场的不确定性和波动性,例如芝加哥期权交易所波动率指数 VIX 的骤升便反映了这一点。人们认为,这些事件会触发国际资本流动,并可能对金融市场产生连带影响。
图1展示流入瑞士的私人资本,并标出激增和骤停时期。4 资本流入的正值会增加瑞士的对外负债,负值则表示资金回流。危机前时期出现四次资本流入激增(2004:Q1、2005:Q2、2005:Q3和2006:Q1)以及一次资本流入骤停(2005:Q4)。金融危机期间,私人资本流入于2007:Q1激增,并于2008:Q2骤停。然而,金融危机后只出现一次资本流入激增(2011:Q3)和一次资本流入骤停(2012:Q4)。因此,在金融危机前夕,私人资本流入经常激增;但自2008:Q2以来,大多处于正常区间。在这些重要事件中,只有2011:Q3的欧元区危机 II 与私人资本流入激增同时发生。不过,与危机前较早的几次激增相比,此次资本流入水平较低。因此,国际收支数据并不支持危机以来避险资金流入瑞士增加这一假设。事实上,危机后流入瑞士的资本平均减少,波动性也有所降低。
图1. 流入瑞士的私人资本(占 GDP 的百分比)

来源:SNB 和作者的计算。
危机以来流出瑞士的资本有所减少
接下来,图2展示流出瑞士的私人资本,并标出骤增和回撤时期。危机前时期出现四次资本流出骤增(2004:Q1、2005:Q2、2005:Q3和2006:Q1)以及两次资本流出回撤(2005:Q4和2006:Q4)。金融危机期间,资本流出于2007:Q1骤增,并于2008:Q2回撤。然而,危机以来,私人资本流出只出现一次极端变动——2013:Q3的一次骤增。因此,在金融危机前夕,私人资本流出频繁骤增;但自2008:Q2以来,大多处于正常区间。上述重要事件均未与资本流出的回撤或骤增同时发生。只有 Bernanke 缩减购债事件先于2013:Q3流出瑞士的私人资本骤增。不过,与危机前其他骤增时期相比,当时的资本流出水平较低。与资本流入类似,危机后流出瑞士的资本平均减少,波动性也有所降低。
图2. 流出瑞士的私人资本(占 GDP 的百分比)

来源:SNB 和作者的计算。
危机以来净资本流动波动极大
金融危机后,私人资本流入和流出平均都减少,波动性也有所降低,但私人资本净流动呈现出完全不同的模式。图3展示私人资本净流动,并标出异常偏低和偏高的数值。在图中,正值表示资本净流出瑞士。在整个样本期内,可以识别出许多私人资本净流动异常值。具体而言,出现了六次异常偏高和九次异常偏低。有意思的是,大多数异常偏高值出现在金融危机前,而大多数异常偏低值出现在金融危机期间或之后。值得注意的是,两个重要事件——欧元区危机 I 和欧元区危机 II——均与私人净流动异常偏低同时发生。此外,雷曼兄弟倒闭后不久,2008:Q4和2009:Q1分别出现一个异常偏低值。
有意思的是,金融危机发生后,瑞士私人资本净流动的波动性变得极大。换言之,Broner et al.(2013)此前研究过的发达经济体资本流入与流出之间的历史正相关性,在金融危机爆发后于瑞士显著减弱,导致净资本流动波动加剧。5
图3. 流入和流出瑞士的私人资本净流动(占 GDP 的百分比)
来源:SNB 和作者的计算。
金融危机:资本流动的转折点
国际收支统计数据显示,金融危机对流入和流出瑞士的资本产生了重大影响。但流入瑞士的避险资金并未增加。值得注意的是,净流动异常偏低未必由私人资本流入激增所致。事实上,资本流出减少且与资本流入的相关性较低,似乎才是主要因素。这些发现表明,金融危机为流入和流出瑞士的资本流动带来了一个转折点。
参考文献
Ahmed, S and A Zlate(2014),“流向新兴市场经济体的资本流动:一个勇敢的新世界?”,《国际货币与金融杂志》48(B):221–248。
Broner, F、T Didier、A Erce 和 S L Schmukler(2013),“总资本流动:动态与危机”,《货币经济学杂志》60(1):113–133。
Cardarelli, R、S Elekdag 和 M A Kose(2010),“资本流入:宏观经济影响与政策应对”,《经济系统》34(4):333–356。
Forbes, K J 和 F E Warnock(2012),“资本流动浪潮:激增、骤停、骤增和回撤”,《国际经济学杂志》88(2):235–251。
Ghosh, A R、M S Quereshi、J I Kim 和 J Zalduendo(2014),“激增”,《国际经济学杂志》92(2):266–285。
Milesi-Ferretti, G M 和 C Tille(2011),“大规模回撤:全球金融危机期间的国际资本流动”,《经济政策》26(66):285–342。
Powell, A 和 P Tavella(2012),“新兴经济体资本流入激增:拉丁美洲和加勒比地区应有多担忧?”,美洲开发银行工作论文 326,美洲开发银行。
Yeşin, P(2015),“金融危机前后流入和流出瑞士的资本流动浪潮”,SNB 工作论文 15-01,瑞士国家银行。
脚注
2 该方法区分由外国投资者发起的资本流动和由国内投资者发起的资本流动。因此,发起资本流入的外国投资者是流入激增和骤停的驱动者,而发起资本流出的国内投资者则是流出骤增和回撤的驱动者。
3 金融危机子时期的起始和结束季度依据圣路易斯联邦储备银行发布的危机时间线选定。该时间线始于2007年2月的事件,止于2009年7月的事件。
4 私人资本流动定义为总流量,但不包括流向公共部门或来自公共部门的流量。具体而言,中央银行的储备积累不计入私人资本流动。
5 Yeşin(2015)显示,瑞士私人资本流入与私人资本流出之间的简单相关系数已降至零。总资本流入与流出之间的相关性也已降至0.8。
本文与 VoxEU合作发布。文章的发布并不代表世界经济论坛认可其中观点。
及时了解议程动态, 订阅我们的每周简报。
作者:Pınar Yeşin 是瑞士国家银行的高级经济学家,也是苏黎世大学的经济学讲师。
图片:2015年2月20日,镜头拍摄到苏黎世市、苏黎世湖和瑞士东部阿尔卑斯山的全景。路透社/Arnd Wiegmann。




