2011年见顶后,大宗商品价格超级周期的上行阶段结束,降低了拉美大多数地区的经济增长前景。尽管这一总体判断几乎无可争议,最新一期 IMF《西半球地区经济展望》 第3章提醒人们关注该地区各国之间显著的深层差异。由于不同大宗商品各自的价格走势,以及各国对大宗商品的依赖程度和专业化构成不同,大宗商品价格变动对增长的影响也存在很大差异。
大宗商品各自的超级周期
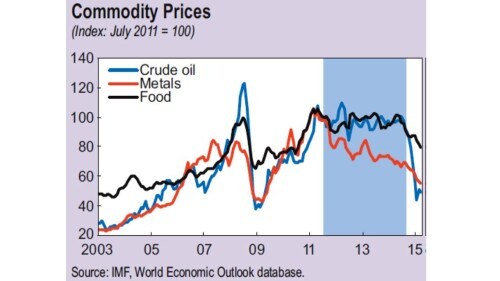
图1显示,自2002年以来,三大类大宗商品价格总体遵循相似的周期路径。价格经历了持续至2008年金融危机的强劲上涨,随后从暴跌中复苏;2011年年中则被称为“超级周期的日落”。价格在 平台期 (阴影区域)确实停止攀升—— IMF(2015年,第43页) ——此后,三大类商品的价格在2004年年中之后均转向较低水平。
不过,图1也显示,这一演变过程的强度各不相同。正如我们两年前所强调的—— (Canuto,2013年) ——各类市场中相对供需趋势的基本面动态当时已出现足够大的分歧,导致了 平台期 所呈现的差异。在原油方面,行业特有的供给侧变化导致了2014年下半年价格突然下跌 (Canuto,2015年)。将这三大类商品进一步细分后,差异会更加显著。
图1
大宗商品价格对各国的具体影响
大宗商品净出口国(净进口国)会在其价格上涨时获得(承受)意外之财式的收益(损失)。上涨阶段结束后价格回落的程度,决定了这项收益(损失)会减少多少,甚至是否可能完全逆转。因此,大宗商品价格超级周期对各国的具体影响,取决于各国出口和进口哪些大宗商品,以及各类商品的出口和进口规模。
IMF(2015年,第3章) 给出了该地区各国“大宗商品贸易条件”(CTOT)指数的估算值。这些指数按照各类大宗商品的(净)出口价值对其价格变化加权,并以GDP为基准进行标准化。因此,CTOT的一定幅度上升(下降),可用于衡量大宗商品价格变动以GDP计的净收益(损失)。
图2展示了CTOT指数相对于2002年平均水平的累计变化,分别截至2011年年中(超级周期日落之时)、2014年8月(油价开始突然暴跌之时)和2015年2月。至少有四点值得注意:
图2

1. 从横轴可以看出,除乌拉圭外,图中所有拉美国家都在上行阶段获得了GDP收益。周期的攀升阶段对拉美大多数地区而言可能是一项经济福祉。
2. 大宗商品出口和进口篮子的构成,决定了在 平台期(红色方块)及此后(蓝色菱形)保留了多少收益。这是因为各国在金属、食品和石油方面的大宗商品专业化构成不同,且这些商品的价格走势随时间而分化。
3. 大宗商品价格总体上并未跌至低于2002年的水平,因此迄今累积的意外之财式收益并未完全逆转。不过,这些收益体现在过去和当前的GDP水平中;而价格见顶后,大宗商品价格冲击对GDP增长率的贡献已转为负值。
大宗商品价格的正向冲击会产生乘数—加速器效应,其影响不止于CTOT的变化。如果这些冲击被视为永久性或长期持续,就会促使直接或间接受益于这些冲击的投资增加。与没有冲击的情形相比,潜在GDP和实际GDP都会上升。广泛的资产价格上涨和资本流动也可能随之而来。然而,一旦正向冲击消退,相应的乘数—加速器效应也走完其过程,即使价格仍处于高位,产出增长也会放缓。
4. 以GDP衡量的贸易条件收益规模,以及这些收益随后沿周期部分回落的程度,在各国之间存在显著差异。图2所衡量的一阶影响,无法全面反映大宗商品价格周期对一国经济的影响。二阶效应——如上述投资、资产价格周期、资本流动等——除了取决于CTOT变化,还取决于行业和国家的具体特征。伴随价格冲击的经济政策性质,也可能放大或减轻CTOT变动的影响。然而,即使将这些因素考虑在内,大宗商品价格超级周期在数量上的重要性仍存在显著差距,例如委内瑞拉和智利与巴西、墨西哥和巴拉圭之间的差距。
以巴西为例。邻国经济的起伏受大宗商品价格周期影响更大,这些经济体又是巴西制成品的重要市场,因此确实也会对巴西的表现产生影响。不过,很难说巴西近期的表现和宏观经济前景主要是由大宗商品价格超级周期造成的。
本文由 ICTSD合作发布。本文的发布并不意味着世界经济论坛认可其中的观点。
如需及时了解议程动态, 订阅我们的每周通讯。
作者: Otaviano Canuto 是E15专家组 工业政策议题的成员。他是世界银行高级顾问。
图片:2009年3月6日,一艘集装箱船驶离不列颠哥伦比亚省温哥华的布勒内湾。路透社/Andy Clark。




