主要发达经济体在修复私人部门资产负债表方面进展不一。美国和英国家庭占 GDP 比重的总债务水平大幅下降,但许多国家的家庭总债务仍然偏高(图 1)。许多发达经济体非金融企业的杠杆率已从峰值回落。但一些欧元区国家的企业部门债务水平仍然偏高,部分原因是受损资产处置进展缓慢——受损资产指市场价值低于公司资产负债表所列价值的资产。鉴于越来越多的研究表明,高债务水平通常与中期增长疲弱相关,这一情况令人遗憾(例如,Bornhorst 和 Ruiz Arranz,2013 年)。近期,Rogoff 认为,债务超级周期有助于解释 2008 年以来主要经济体复苏的不对称性(2015 年)。美国企业杠杆率相对较低,但近年来,在有利融资条件推动下,企业增加了借款。
图 1:私营部门债务水平的区间和预测1

哪些因素推动了去杠杆?
我们考察家庭和企业的债务与 GDP 比率,将总债务比率的下降分解为两种渠道:宏观经济去杠杆(通过实际增长和通胀实现)以及资产负债表去杠杆(通过偿还债务和核销实现)。能够实现更高增长和通胀的国家,可以尽量减少资产负债表去杠杆的需要及其带来的信贷收缩。不过,在具备高效债务处置机制的情况下,核销在应对高债务负担方面仍发挥了重要作用。危机带来的一个重要教训是,尽早处理疲弱的资产负债表,有助于更快恢复信贷流动,并改善常规和非常规货币政策的传导。
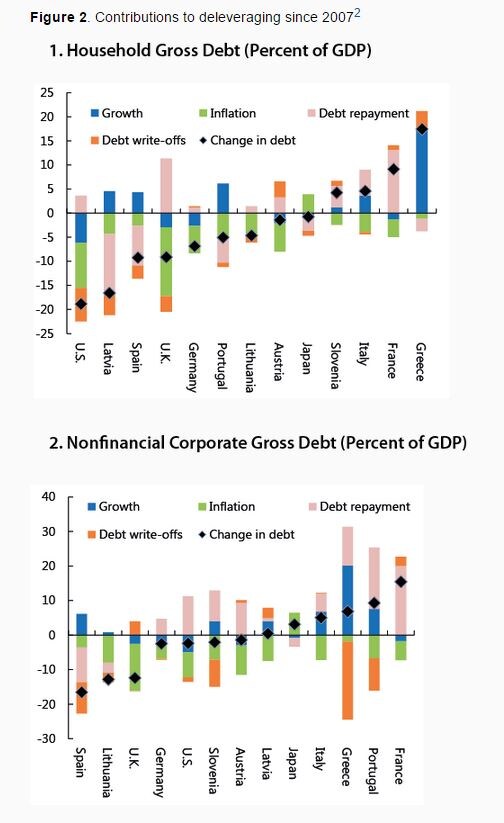
来源:日本银行、Eurostat;美联储;以及 IMF 工作人员估算。
注:债务核销反映了无法由资金流量解释的债务“其他”变动,也可能包含可交易债务的重新估值。
资产价格上涨也有助于修复资产负债表
债券和股票价格上涨会降低私营部门的净金融债务,即使总债务保持不变(图 3)。这是一个重要的政策渠道,尤其是在央行行动有助于降低无风险利率的国家。直到最近,这一渠道在许多欧元区国家都没有显著发挥作用,但在日本、英国和美国则发挥了重要作用。自 2007 年以来,仅凭资产价格上涨,日本和英国家庭及企业的净金融债务就下降了约 10 个百分点的 GDP;美国则下降了 28 个百分点的 GDP。相比之下,希腊、法国、葡萄牙和西班牙等欧元区国家迄今未能受益于这一渠道。
图 3:2007 年以来金融资产的改善3

各国去杠杆的总规模和所经渠道存在显著差异,这表明各国可以通过不同途径降低债务水平。尽管如此,自 2007 年以来,奥地利、美国和英国等国家在非金融私营部门大幅去杠杆的同时,也实现了信贷增长(或净债务发行)增加(图 4)。
图 4:2007 年以来非金融私营部门净金融资产(占 GDP 的百分比)4

在现行政策下,还能实现多大程度的进一步去杠杆?
根据《世界经济展望》的通胀和增长数据对债务比率进行的预测表明,名义增长可能不足以在所有地方消除高债务负担。Blanchard(2015 年)警告说,长期债务与 GDP 比率并不存在可作为目标的神奇数字;但一些债务水平大幅上升的国家,债务水平仍将高于危机前的平均值(图 1)。例如,按照现行《世界经济展望》的增长和通胀预测,到 2020 年,法国、日本、葡萄牙和西班牙的非金融企业总债务仍将高于或接近 GDP 的 70%,高于其危机前平均水平,也高于其他主要发达经济体。类似地,按照现行《世界经济展望》的增长和通胀预测,到 2020 年,葡萄牙和英国的家庭总债务仍将相对偏高——尽管低于其危机前的历史平均水平——与其他发达经济体相比仍是如此(还应补充说明,我们在债务预测中假设不会发生额外的债务核销)。
还能采取哪些措施,使私营部门债务水平恢复健康?
IMF 警告称,潜在增长下降会给全球增长带来下行风险(2015b)。在此背景下,IMF 还呼吁采取一整套政策,使债务回到更安全的水平(2015a)。
首先,货币政策(包括量化宽松)应通过推高资产价格、产生财富效应,来支持私营部门去杠杆;
然而,如果潜在增长持续低迷,此类政策的积极影响可能会减弱。在这种情况下,各国需要通过全面改革,提升长期增长潜力。
其次,债务重组和核销不良贷款,可以通过疏通货币政策传导机制并恢复信贷流动,改善货币政策的金融和经济传导。
建立高效的债务重组机制,是实现平稳去杠杆进程的关键要素。
免责声明:本文所表达的观点属于作者本人,不一定代表作者所属机构的观点。
参考文献
Bornhorst, F 和 M Ruiz Arranz(2013 年),《欧元区私营部门去杠杆的风险》,VoxEU.org,11 月 10 日。
Blanchard, O(2015 年),《重新思考宏观经济政策:引言》,VoxEU.org,4 月 20 日。
Buttiglione, L、P Lane、L Reichlin 和 V Reinhart(2014 年), 《去杠杆,何谓去杠杆?第 16 期《日内瓦世界经济报告》,VoxEU.org 电子书,CEPR,9 月 29 日。
Dalio, R(2012 年),《深入审视去杠杆?》,Bridgewater。
Hüttl, P 和 G Wolff(2014 年),《私营部门债务减少的背后是什么?比较西班牙和英国》,Bruegel。
IMF(2015a), 《增强政策效力并降低风险》,《全球金融稳定报告》。
IMF(2015b), 《不均衡增长:短期和长期因素》,《世界经济展望》。
Rogoff, K(2015 年),《债务超级周期,而非长期停滞》,VoxEU.org,4 月 22 日。
脚注
1 预期去杠杆估算依据最新《世界经济展望》(WEO)的增长和通胀预测(有关计算的更多详情,请参见 IMF 2015a 中的表 1.1 和表 1.2)。AUT = 奥地利;DEU = 德国;ESP = 西班牙;FRA = 法国;GBR = 英国;GRC = 希腊;ITA = 意大利;JPN = 日本;PRT = 葡萄牙;USA = 美国。来源:日本银行、Eurostat;美联储;以及 IMF 工作人员估算。
2 债务核销反映了无法由资金流量解释的债务“其他”变动,也可能包含可交易债务的重新估值(有关计算的更多详情,请参见 IMF 2015a 中的表 1.1 和表 1.2)。来源:日本银行、Eurostat;美联储;以及 IMF 工作人员估算。
3 金融资产数据来自资金流量和合并债务统计。来源:日本银行资金流量;Eurostat 金融账户和合并债务统计;美联储资金流量;以及 IMF 工作人员估算。
4 净金融资产定义为金融资产(如现金和存款、证券、股票及共同基金份额)减去金融债务。图表汇总了家庭和非金融企业(有关计算的更多详情,请参见 IMF 2015a 中的表 1.1 和表 1.2)。来源:日本银行资金流量;Eurostat 金融账户和合并债务统计;美联储资金流量;以及 IMF 工作人员估算。
本文与 VoxEU合作发布。本文的发布并不意味着世界经济论坛认可其中的观点。
如需了解议程最新动态, 请订阅我们的每周通讯。
作者:Serkan Arslanalp 是 IMF 全球市场分析部高级经济学家,并为《全球金融稳定报告》撰稿。Reinout De Bock 在 IMF 全球市场分析部工作,常驻伦敦,负责全球金融市场相关工作。他也为 IMF《全球金融稳定报告》撰稿。Matthew Jones 是 IMF 全球市场分析部主任。
图片:工人剪影走过伦敦金丝雀码头金融区的办公大楼前。路透社/Luke MacGregor。




