经历了20世纪最后一个25年长期的经济停滞与不稳定之后,60个低收入发展中国家(LIDC)开始实现高速且持续的增长。2000—2013年间,LIDC的平均实际GDP年增长率超过6%,推动因素包括劳动力扩大以及公共和私人资本积累(IMF 2014)。尽管近期公共投资大幅增加,大多数LIDC仍面临严重的基础设施缺口;要解决贫困问题并促进包容性增长,需要大量资金。
更广泛而言,为后2015年发展议程提供资金,需要推动可持续发展,并涵盖环境、社会和经济可持续性的理念;这将需要超越现有资源和国内收入动员能力的政策与创新融资方式。关于发展中国家实现可持续发展目标(SDG)所需资金规模的估算各不相同,但数量级在数十亿至数万亿之间。世界银行估算,消除撒哈拉以南非洲的基础设施瓶颈,每年需要930亿美元公共投资(Foster and Briceno-Garmandia 2009);其他估算认为,实现SDG每年还需增加2万亿至3万亿美元投资(Schmidt-Traub and Sachs 2015)。通过官方和私人部门的新型及传统机制撬动额外长期融资,为SDG提供资金,并扩大LIDC实体和社会基础设施投资,将成为第三届发展筹资国际会议讨论后2015年发展议程的核心议题。会议将于7月13日至16日在亚的斯亚贝巴举行。研究人员和政策制定者逐渐形成共识:
官方援助仍是重要的外部融资来源,但各国应探索新的发展融资来源,包括国内和外部私人借款,以扩大公共投资并满足基础设施需求,同时确保国内宏观经济政策维持金融稳定和可持续的公共债务状况。
在全球层面,非经合组织发展援助委员会(DAC)捐助方和新机构(如由中国牵头的亚投行)的出现,可能提高资源动员能力,但这需要更大的协调力度。
经济研究应更加重视使用微观层面数据,以更深入地了解融资、政策与实际结果之间的机制和因果关系。1
近期趋势
经合组织最新数据显示,流向低收入国家的援助资金有所下降。融资需求将不得不依靠国内资源动员和私人资金流来满足。在国内资源动员方面,非洲的本币债务市场仍非常浅薄,尤其是长期到期债券市场(Bua et al. 2014);但近年来,已有多个政府通过发行长期可交易债务来动员资源。在国际层面,越来越多的LIDC开始在国际资本市场发行主权债券。2014年,科特迪瓦、加纳、肯尼亚、塞内加尔、越南和赞比亚发行债券,总额约70亿美元(图1,另见Presbitero et al. 2015)。流向LDIC的外国直接投资(FDI)也迅速增长;对于一些前沿市场,其增速与较大型新兴市场相近(Araujo et al. 2015),目前规模已接近官方援助资金流。总体而言,自2011年以来,流入LIDC的资本总额已超过官方发展援助,成为外部融资的主要来源(图2)。
图1:LIDC发行的主权债券
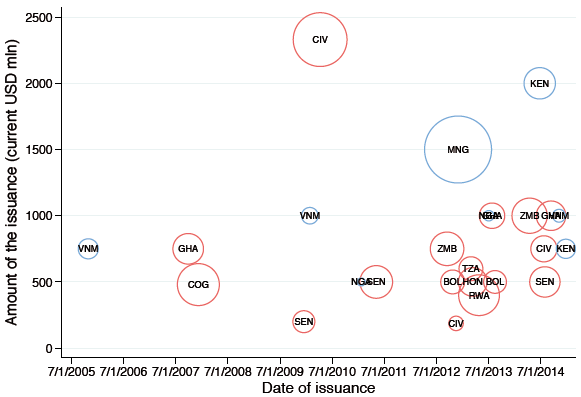
注:气泡大小与发行规模(占GDP的百分比)成正比;红色气泡表示重债穷国(HIPC)。
图2:部分LIDC获得的援助和资本流入

注:基于36个LIDC的样本。该样本大体平衡。所有国家至少有7个观测值。
来源:数据来自Financial Flows Analytics数据集(IMF)和World Development Indicators
全球议题
重债穷国(HIPC)倡议于1996年启动,多边债务减免倡议(MDRI)于2005年启动;两者成功大幅降低了许多LIDC的外债。然而,债务可持续性问题依然存在,部分原因是非优惠主权借款不断增加,其中包括表外担保的公私融资倡议;此外,非传统贷款方一直在世界银行和IMF主导的债务可持续性框架准则之外开展业务。中国已成为主要参与者之一;在三分之一的撒哈拉以南非洲国家,中国援助占官方发展援助(ODA)总额的10%以上(图3)。中国援助往往用于基础设施项目,其政治动机似乎并不比大多数西方捐助方提供的援助更强(Dreher and Fuchs 2012)。不过,一些表面上具有优惠性质的资金流要求以自然资源偿还,且偿还安排难以预测。此外,中国援助似乎在政治上偏向与非洲领导人关系密切的一小部分利益群体(Dreher et al. 2015)。
图3:中国相对于传统捐助方的重要性

注:基于OECD.Stat和以下网站提供的数据: http://china.aiddata.org/
经济研究
设计新的发展融资架构,需要建立一个分析框架,以识别权衡取舍,并明确每种国内和外部融资形式相关的风险与机遇。具体而言,该框架应能说明不同融资方案可能通过哪些机制影响当地经济、总体增长和财政状况,并特别着重于维护债务可持续性。
为了更好地理解这些机制和因果效应,需要更广泛、更有力地运用微观数据来回答宏观经济问题。近期论文正朝这个方向推进:利用项目层面数据重新审视援助有效性的长期争论,并将分析缩小至区域层面(Dreher and Lohmann 2015);或评估扩大公共投资时是否存在吸收能力限制(Presbitero 2015)。同样,投资层面数据有助于阐明私人资本流如何影响当地经济,以及如何产生从来源国到接受国的溢出效应。最后,贷款层面数据有助于识别货币政策向实体部门的传导(Abuka et al. 2015)。
总结
世界各国领导人7月在亚的斯亚贝巴会晤时,将呼吁增加流向LIDC的资金。然而,对于这些资金如何发挥作用、哪些做法有效或无效,以及国家和国际层面的政策如何帮助引导出最佳结果,我们仍有许多不了解之处。
更多资金或许有所帮助,但也可能因造成援助依赖、荷兰病或不可持续债务而使情况恶化。政治讨论需要辅以更多、更优质的数据和研究,探讨融资如何支持可持续发展。
作者说明:本文所表达的观点仅代表作者本人,不应归于IMF、其执行董事会或管理层。
参考文献
Abuka, C, R Alinda, C Minoiu, J-L Paydro and A F Presbitero (2015), “前沿经济体中的银行贷款渠道:来自贷款层面数据的证据”,未发表。
Araujo, J D, A C David, C van Hombeeck and C Papageorgiou (2015), “低收入发展中国家的非FDI资本流入:乘势而上?”,IMF工作论文,第15/86号。
Bua, G, J Pradelli and A F Presbitero (2014), “低收入国家的国内公共债务:趋势与结构”, 《发展金融评论》,4(1):1-19。
Dreher, A and A Fuchs (2012), “不受约束的援助?政治制度和自然资源对中国外援分配的重要性”,VoxEU.org,1月27日。
Dreher, A and S Lohmann (2015), “区域层面的援助与增长”,CEPR讨论论文10561。
Dreher, A, A Fuchs, R Hodler, B C Parks, P A Raschky and M J Tierney (2015), “按需援助:非洲领导人和中国对外援助的地理分布”,AidData工作论文第3号。
Foster, V and C Briceno-Garmandia (2009), 《非洲基础设施——转型时刻》,世界银行,华盛顿特区。
IMF (2014), 《低收入发展中国家的宏观经济发展:2014年报告》,国际货币基金组织,华盛顿特区。
Presbitero, A F (2015), “太多、太快?公共投资扩大与吸收能力”,IMF工作论文,即将出版。
Presbitero, A F, D Ghura, O S Adedeji and L Njie (2015), “发展中经济体的国际主权债券:发行动因与利差”,IMF工作论文,即将出版。
Schmidt-Traub, G and J D Sachs (2015), “可持续发展融资:通过有效的投资策略和伙伴关系落实SDG”,可持续发展解决方案网络工作论文,4月。
脚注
1 这些是近期一场发展筹资会议的主要结论。会议由国际货币基金组织与日内瓦研究生院金融与发展中心联合组织,并由英国国际发展部资助。会议论文选集将刊载于《牛津经济政策评论》“发展筹资”专刊,第31卷第4期,2015年10月;该专刊由Christopher Adam、Ugo Panizza、Andrea F. Presbitero和David Vines编辑。
本文与 VoxEU 合作发表。发表本文并不意味着世界经济论坛认可其中观点。
若想及时了解议程, 请订阅我们的每周通讯。
作者:Christopher Adam是英国牛津大学发展经济学教授,也是非洲经济研究中心研究副教授。Ugo Panizza是日内瓦研究生院国际经济学教授及Pictet金融与发展讲席教授。Andrea F. Presbitero(意大利马尔凯理工大学博士、萨塞克斯大学文学硕士)是国际货币基金组织(IMF)经济学家,也是意大利马尔凯理工大学助理教授(休假中)。David Vines是牛津大学经济系经济学教授、牛津大学贝利奥尔学院研究员,也是牛津大学经济系国际宏观经济学中心主任。
图片:顾客进入一家商店时,透过楼梯可见皮埃尔大楼。REUTERS/Adrees Latif。




