“这不是关于某件事发生的概率。事故时有发生。我关心的是,知道我的孩子和家人受到保障,我晚上能睡得更踏实。”北京一位职场母亲这样告诉我们。
继承权和财产权对男性与女性的适用往往有所不同,尤其是在发展中国家,正如 世界银行的《World Development Report on Gender Equality》所强调的。保险有助于保护女性能够积累的资产,或者用我们新研究中另一位受访者的话说, 《She for Shield:Insure Women to Better Protect All》:“若发生离婚,这名女性可能会失去住所,房产归丈夫所有。以其名义投保并带有投资功能的保险单,将使她获得一定的经济独立和保障。”
《She for Shield》, 今日由 国际金融公司(IFC)、 安盛集团(AXA Group)和 埃森哲(Accenture)联合发布,是首份此类报告,聚焦新兴经济体的女性保险市场,涵盖巴西、中国、哥伦比亚、印度、印度尼西亚、墨西哥、摩洛哥、尼日利亚、泰国和土耳其。
本研究基于对行业代表、经纪人、代理人、客户、监管机构和保险协会的深入访谈,并结合经济建模技术对这10个市场进行研究,发现到2030年,仅女性一方就有望为保险业贡献高达1.7万亿美元的保费,其中一半来自这10个新兴经济体。
报告指出,这10个市场增长的两大主要驱动因素是:女性社会经济状况的改善,包括劳动力参与度提高,使她们能够自主做出消费决策;以及女性为家人、受抚养人和自身投资安全、保障与保护的意愿增强,尤其是在保险方面。
尽管性别差距依然存在,全球女性的收入和拥有的财富比以往任何时候都多:预计其全球收入将从2007年的9.8万亿美元增至2017年的15.6万亿美元。女性收入增速预计将快于男性,到2028年,她们有望支配全球近75%的可自由支配支出,据一份2013年 安永(E&Y) 的报告显示。
女性的风险意识直接转化为优先安排支出以获得安心的意愿。在中国、墨西哥和尼日利亚的各人口细分群体中,女性表示她们愿意将收入的10%至20%用于防范未来风险,而男性同类目标的分配比例仅为7%至10%。
女性,尤其是职场母亲,希望将父母、配偶和子女纳入其保险保单。作为客户,保险公司重视她们,因为研究发现,她们虚报保险理赔的可能性较小,并且对现有保险提供商表现出更强的忠诚度。
由于女性将高达90%的收入投入家庭的健康和教育,满足她们的需求和偏好不仅是一项社会投资,而且在经济上完全合理。
精明的保险公司通过收集更多、更优质的数据,开发有针对性的产品,并利用特定的分销渠道,为女性客户建立值得信赖的客户与保险公司关系,以回应女性的保险偏好和需求。招聘更多女性担任客户顾问,并为各级面向客户的员工提供性别敏感培训,有助于更好地与女性客户互动。
女性企业家 代表着一个规模庞大且不断增长的市场。研究表明,新兴市场中约有800万至1000万家中小企业(SMEs)至少有一名女性所有者,这些企业创造了可观收入并推动了就业增长。目前面向此类企业家的保险产品供给,对其特定风险和保障决策缺乏深入理解。“一刀切”的做法并不总能使保险产品具有足够的吸引力。
报告发现,在缺乏定制化保险产品和解决方案的情况下,女性企业家可能倾向于选择低风险的经营策略以降低潜在损失,从而限制了其增长潜力。保险可以提供安全网,使企业家能够预判并优化风险,将精力和资金转向增长与可持续发展。
解除对女性生产力的制约 至关重要,是推动我们所需共享式增长的关键,这种增长能够终结贫困,建设真正包容的经济体。回应女性需求的保险,是将消除部分制约因素的工具之一。这项发人深省的研究应当成为一项行动号召,推动围绕以下问题开展新的思考和进一步研究:作为所有可得金融服务不可或缺组成部分的保险,如何重塑产品与服务,从而更好地服务女性市场,同时实现为所有人谋求安全与繁荣的更广泛目标。
本文与 World Bank Blog合作发表。发表本文并不意味着世界经济论坛认同文中观点。
如需及时了解 Agenda 的最新内容, 请订阅我们的每周通讯。
作者:Nathalie Louat,为国际金融公司(IFC)金融机构集团高级经理
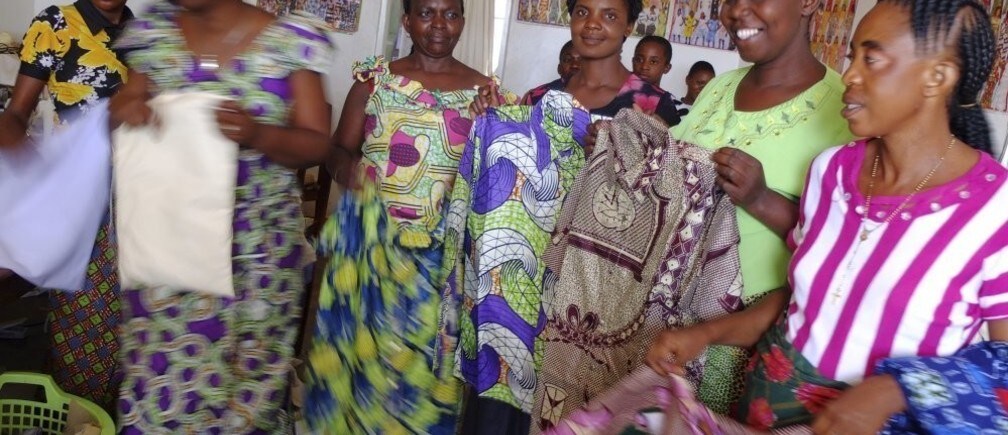
图片:由女性企业家经营的缝纫小组成员在丰古鲁梅镇与服装合影。REUTERS/Jonny Hogg




