自大衰退以来,全球经济一直难以重拾崩溃前所享有的增长势头。这一令人沮丧的局面中有一个显著的例外,那就是世界第二大经济体——中国。
当发达经济体政府被迫实施大规模银行救助,并经历痛苦的时期来偿还危机前繁荣期累积的债务时,中国得以动用其庞大的外汇储备来支撑经济,从而抵御了最初的冲击。2010至2014年间,中国GDP年均增长7.4%,考虑到危机造成的损害,这一增速令人瞩目。
然而,在这些亮眼的总体数据背后,人们对这一扩张速度能否持续存有一些担忧。担忧主要集中在中国家庭和企业累积的债务大幅增长上,截至6月底,债务规模已达到GDP的207%( 据彭博社计算 ,较2008年的125%有所上升)。
信贷的快速扩张推动了房地产繁荣,而这一繁荣在去年骤然崩溃,并迫使政府出手保护那些为其房地产市场押注而积累了巨额表外债务的地方政府。如今,中国政府左右为难:一方面要应对这一冲击的后续影响,它可能使增长率低于7%的目标;另一方面又面临进一步加剧债务累积的风险,而这可能对国家经济构成系统性威胁。
世界银行发布了一些令人担忧的图表 ,内容涉及中国借款人为其债务负担融资的能力。图表显示,中国约12%的企业盈利不足以覆盖其利息成本:
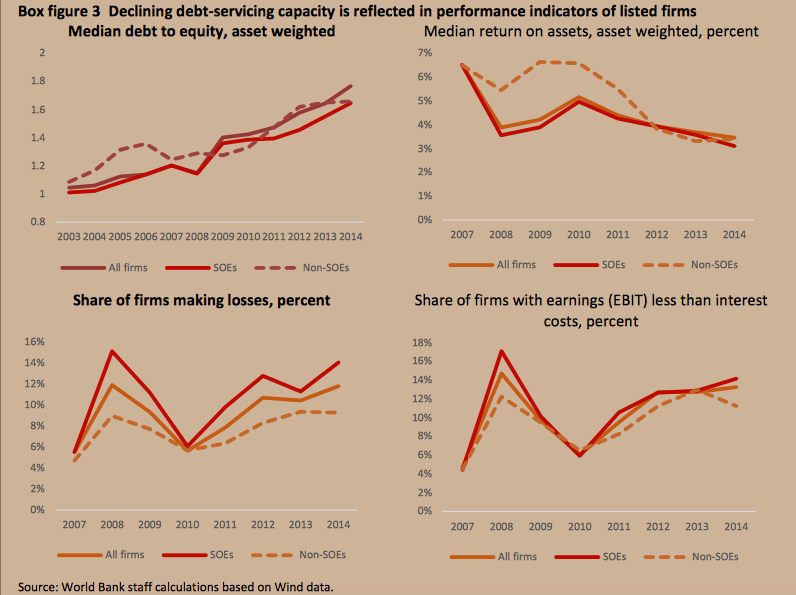
当前,这一问题尤为突出,因为随着当局努力推动增长模式从出口驱动转向更为均衡的模式,中国经济增速开始放缓。中国当前最需要的是,新增信贷能够投向有望受益于国内消费需求增长并支持转型进程的生产性领域。
然而,实际情况是新增贷款大量集中流向保证金融资领域,实际上允许人们借钱炒股。

普遍认为,上海综合指数自6月以来的暴跌主要归咎于这种保证金融资。该指数在此前12个月内累计上涨超过150%,随后在数周内下跌逾30%,市值蒸发约3万亿美元。
当局再次出手缓解市场调整。政府放宽了融资交易规则,包括允许人们以房产作为借款抵押;与此同时,中国证券监督管理委员会设立了一项193亿美元的“市场稳定基金”,并责令券商开始买入优质股票。
《人民日报》也通过刊发鼓励读者长期投资的文章来平息市场恐慌,其中一篇提醒读者:“风雨之后,方见彩虹。”
此次暴跌的应对举措凸显了当局面临的挑战。无论是房地产市场还是股票市场,当局为防止市场下跌令投资者血本无归而作出的努力,实际上给人们造成一种印象:这些市场实际上是稳赚不赔的单向押注。
彭博社这篇文章引述R-Squared Macro Management首席执行官Emma Dinsmore的话说:“只要市场对政府的兜底保障保持信心,与中国高额债务负担相关的负面拖累就将得到缓解。”
这是一个令人担忧的先例,可能会加剧未来繁荣与萧条周期的规模和频率。
世界银行在其 《中国经济更新》(2015年6月) 的分析或许具有启发意义:
将信贷资源重新配置到具有高增长潜力的行业,可以通过提高市场可竞争性、改善投资环境和减少繁文缛节来促进。这种再配置需要金融部门形成更加一致的激励机制,而这又需要重新平衡国家在金融体系中的作用。
这意味着要设法降低银行向具有显著增长潜力行业放贷的监管门槛,使消费者的消费能力随之提升。世界银行还建议采取措施促进创新,包括消除自由竞争的障碍、鼓励新企业设立,并加强知识产权保护。
要及时了解The Agenda的最新动态, 请订阅我们的每周简报。
作者:Tomas Hirst 是 Pieria 杂志的编辑总监兼联合创始人,此前曾任世界经济论坛数字内容策划编辑。他的作品曾见于《泰晤士报》、《卫报》、《展望》杂志、《金融时报》和Quartz。




