人们通常认为,新兴经济体的生活水平必然会向发达国家看齐。但过去60年来,除了一些石油出口国以及香港和新加坡这两个城市国家,只有三个经济体——日本、韩国和台湾——从远远落后起步,实现了 人均 GDP达到发达国家平均水平的至少70%。中国希望实现同样的目标,但面临一个独特的挑战:规模过于庞大。
日本、韩国和台湾依靠出口拉动型增长,赶上了发达经济体。但中国拥有近20%的世界人口,贡献了全球产出的15%,规模实在太大,不能只依赖外部市场。要迈向发展的下一阶段,中国需要开辟不同的增长道路,而这将要求推进比人们通常关注的改革更为艰难的改革。
诚然,出口拉动型增长迄今推动了中国经济崛起,2008年中国经常账户顺差升至GDP的10%。但如此高的顺差终究难以持续。全球进口需求根本不足以吸收不断增长的中国出口。
全球金融危机揭示了这一现实。2008年之前,中国巨额顺差对应的是发达经济体由信贷驱动、不可持续的赤字。繁荣转为萧条时,全球需求下滑冲击了中国出口部门,并可能导致失业增加。
作为应对,中国转向国内增长引擎:以信贷融资的基础设施和房地产投资。自2008年以来,信贷从GDP的125%激增至GDP的210%以上,推动投资从GDP的42%升至去年的 近48% 。
中国各地都在浇筑混凝土,建设公寓楼、多车道公路、会展中心、火车站和机场。房地产投资如今占中国GDP的15%,而2000年还不到5%;若把钢铁、水泥等相关行业计算在内,这一比例升至中国GDP的三分之一。如今约有6000万中国工人从事建筑业,而2007年还略低于2000万。
中国当前的增长道路与日本、韩国和台湾走过的道路形成鲜明对比。当这些经济体的 人均 GDP处于中国目前的水平时,房地产在其经济中只占很小比重;事实上,该行业往往被有意限制信贷。
投资热潮使中国城镇就业保持强劲增长。但一个国家对住房的需求终究有限。诚然,中国 人均 资本存量仍远远落后于发达国家。但国际货币基金组织近期的一份报告揭示了一个惊人的事实:中国如今的 人均住房面积已超过日本和韩国 , 人均住房面积已接近欧洲平均水平;在一些较小城市,甚至远高于这一水平。
随着中国建设热潮结束,经济正经历大幅放缓。据一些估算,中国今年第一季度的增长几乎完全停滞。甚至官方数据也显示,沿海较活跃地区以外的若干省份已陷入明显衰退。
这使中国面临两大挑战。其一是金融层面的挑战:如何处理许多地方政府和国有企业(SOE)的 不可持续债务 。幸运的是,解决办法显而易见。地方政府债务可以转移至中央政府,或者核销银行贷款并对银行进行资本重组。
第二个更深层次的挑战关乎实体经济:如何将劳动力和资本从产能过剩的工业部门以及过度建设的城市重新配置出去。
有时,人们会否认这一必要性。有人说,数亿人尚未迁入城市,未来他们会需要住房。但考虑到中国农村劳动者中近一半已经超过50岁,许多人可能永远不会迁移。中国总人口也将在15年内开始减少。中国远非即将迎来一波城市化浪潮,而是在未来10至15年内就将完成城市化进程。
即使城市化仍以较高速度推进,许多劳动者也不会迁往产能过剩最严重的二、三线城市,而会前往沿海大城市。政府可以利用 户口 (户籍登记)制度减缓人口迁移,但即便如此,也无法把人们引导到产能过剩最严重的特定城市。
那么可以怎么办?一种选择是输出建筑专业知识和工人。事实上,这是中国“一带一路”倡议的一个依据;该倡议旨在重建连接中国与欧洲的古代 陆上和海上丝绸之路 。但与任何以出口为基础的战略一样,这一做法的影响会受到潜在外部市场规模的限制,相对于中国经济而言尤其如此。无论建筑出口达到何种可行规模,都无法完全弥补国内投资疲软。
相反,在工资强劲增长的支撑下,国内消费必须成为增长的主要驱动力。好消息是,工资增长已经快于GDP;随着人口结构变化限制新增劳动力供给,这一趋势很可能延续。未来十年,中国15至30岁人口将减少近25%。
但也需要进行重大的政策改革。中国必须采取行动遏制国有企业(SOE)的过度投资,切断此类企业获得补贴信贷的渠道,并迫使它们向政府支付高得多的股息。随后可将这些收入用于改善医疗服务、加强社会保障网,从而消除中国家庭维持高额预防性储蓄的必要。
这类改革会挑战强大的既得利益集团。相比之下,围绕某些举措达成共识要容易得多,例如将人民币纳入决定国际货币基金组织储备资产特别提款权价值的货币篮子;这一举措虽属恰当,却无助于促进中期增长。但如果中国要取得日本、韩国和台湾那样的成功,艰难改革别无替代。
本文由 Project Syndicate合作发表。发表本文并不意味着世界经济论坛认可其中观点。
如需及时了解议程动态, 请订阅我们的每周通讯。
作者:阿代尔·特纳(Adair Turner)曾任英国金融服务管理局主席及英国金融政策委员会成员,现任新经济思维研究所主席。
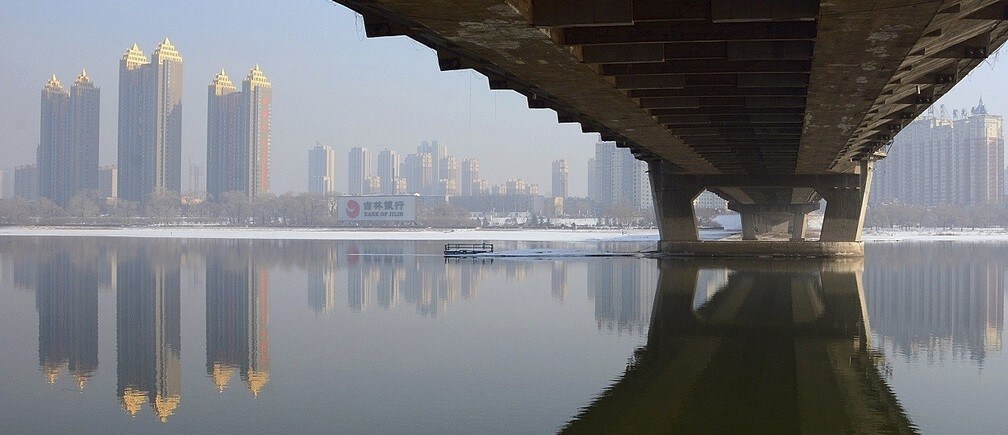
图片:吉林省吉林市,新建住宅楼矗立在部分结冰的松花江和一座桥旁。路透社/Stringer。




