巴西已经失去了往日的气势。今年的增长预期使这个拉丁美洲最大的经济体在该地区仅排在委内瑞拉和萨尔瓦多之上,明年的前景也好不到哪里去。巴西货币雷亚尔对美元的汇率已跌至四年多来的最低水平,政府被迫向外汇期货市场注入数十亿美元,并提高利率以遏制资本外流,而就在几年前,它刚刚开征一项新税以遏制资本流入。那么,巴西究竟正在发生什么?又该如何确保繁荣的未来?
诚然,过去十年间,巴西在若干经济表现指标上取得了显著成绩。例如,其广泛的社会计划与过去的GDP增长相结合,显著改善了该国的 收入分配 状况。
但与此同时,年均GDP增长率仅为适度的3.5%,生产率增长则已滑入负增长区间。巴西的劳动生产率仅为美国的五分之一,且低于墨西哥和智利。因此,巴西可能并不像其领导层所认为的那样,有利于充分利用其人口红利(即劳动年龄人口比例上升为经济增长创造新机遇的时期)。
制约巴西前景的一个因素是其较低的生产率,而这在一定程度上可以归因于投资率疲软,仅占GDP的18%——对拉丁美洲而言已属偏低,与东亚相比更是微不足道。投资不足意味着基础设施落后。因此,尽管为明年的世界杯斥资巨大兴建体育场馆,物流成本依然居高不下,削弱了巴西的竞争力,并限制了其增长前景。与此同时,腐败丑闻以及民众对公共服务质量低下的普遍不满,正在加剧社会不满情绪,并降低投资者信心。
巴西的经济繁荣在很大程度上得益于大宗商品价格的飙升。尽管巴西开发银行(BNDES)努力巩固竞争力,并推动形成规模更大的跨国工业企业,但巴西的制造业地位仍在持续下滑。尽管自2000年以来农业部门已显示出一定的生产率提升,但高昂的物流成本限制了其影响。巴西仍在寻找新的增长动力。
迪尔玛·罗塞夫总统的政府与其前任路易斯·伊纳西奥·卢拉·达席尔瓦政府一样,显然未能吸取东亚经济崛起的首要教训:产业政策虽能促进经济发展,但无法替代对基础设施、人力资本和出口导向型产业的投资。
尽管巴西的税收征管行之有效,其中央银行也以审慎的货币政策著称,但由于公共部门执行不力,财政资源却被浪费在社会计划以及宪法规定的、回报率低下的支出项目上。与此同时,国内借贷成本高企,正在削弱私人投资。根据世界银行的数据,在衡量 营商便利度方面,巴西在185个国家中排名第130位。
在此背景下,罗塞夫政府近年来对“不需要的资本”流入加以谴责,并设置进口壁垒以通过抑制市场竞争来保护国内产业,或许是一种鲁莽之举。更明智的策略应是通过金融中介,将这些资金配置给因国内资本市场借贷成本过高而被挤出的企业,从而提振投资。
事实上,政府的做法只会加剧巴西在资本投资不足、竞争力薄弱和创新相对匮乏方面的问题——这些问题导致该国在过去二十年间未能实现任何全要素生产率的提升。目前,多数本地预测机构认为巴西的增长率远低于潜在产出水平。如果它们的判断正确,那么要维持过去十年来来之不易的经济与社会成果将十分困难。
为避免这一结果,巴西领导层必须提高政府支出效率,并利用由此释放的资源清除基础设施瓶颈。成效应以例如对教育质量及技能获取的影响来衡量,而非以规定的公共支出水平来衡量。
此外,政策制定者应推进全面改革,旨在消除国内企业的特权并加强竞争,包括与外国企业的竞争。为提升巴西工业的出口竞争力,产业政策必须支持向高附加值产品和服务的转型。为此,应将巴西开发银行的贷款从既有企业重新配置给创新型企业。
上述所有领域的成功都取决于切实有效的执行、监督以及政府与企业之间的合作。在未来10至15年间,巴西将拥有利用其人口红利的巨大机遇。除非其生产率和增长水平达到足够高的程度,否则它将错失这一机会。
制造业在1980年占GDP的30%,到2010年降至15%,必须成为创新与GDP增长的引擎。与此同时,快速增长的服务业——其提供了巴西新增就业岗位的90%——必须提高生产率,这需要更加重视与制造业和出口相关联的服务业。
在1990年代费尔南多·恩里克·卡多佐总统主导的一个十年改革与紧缩之后,以及在卢拉执政期间一个十年促进社会包容政策之后,巴西需要的是一个十年的经济增长。其政府已没有时间可以浪费。
此处表达的观点仅代表作者本人,未必代表世界经济论坛的观点。本文与 Project Syndicate合作发表。
作者:丹尼·莱皮格(Danny Leipziger),乔治·华盛顿大学国际商务教授,增长对话(Growth Dialogue)董事总经理,曾任世界银行副行长,并担任斯彭斯增长与发展委员会副主席。
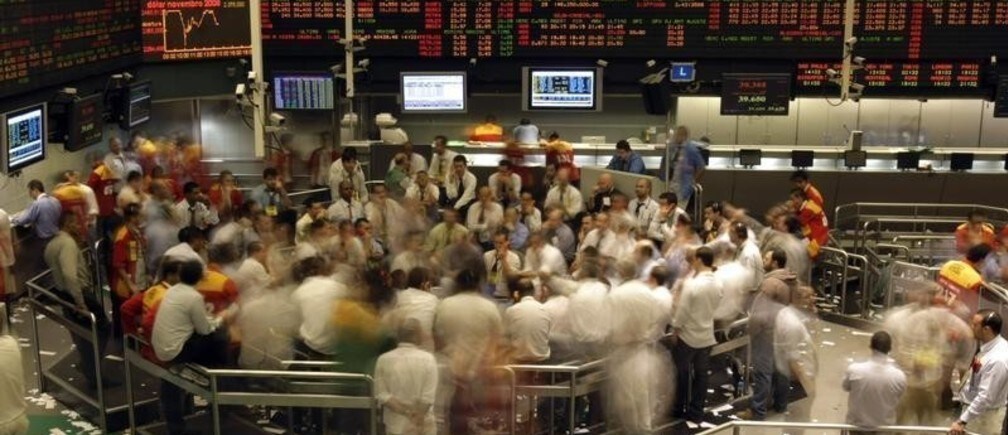
图片:圣保罗证券交易所交易大厅的交易员。路透社/Paulo Whitaker。




