今年,贸易紧张局势和全球需求变化将成为焦点。
亚洲供应链正因应关税而调整,并寻求新的区域合作伙伴。
随着亚洲各国领导人推动提高收入、分享财富,其对全球经济结构的影响可能十分显著。
2025年似乎将再度是动荡的一年,亚洲对全球需求预期变化的反应将成为焦点。鉴于贸易紧张局势持续存在,且可能进一步加剧,企业将需要新的客户、新的贸易伙伴、新的技术和新的资本渠道。
新的出口壁垒将造成多大的冲击,仍有待观察。但可以明确的是,过去一直可靠地吸纳亚洲产品的欧洲和北美出口市场,接纳意愿和能力均已下降。亚洲供应链正在转变,不仅是为了应对关税,也是为了在周边地区开拓新市场;这一趋势将加速发展。
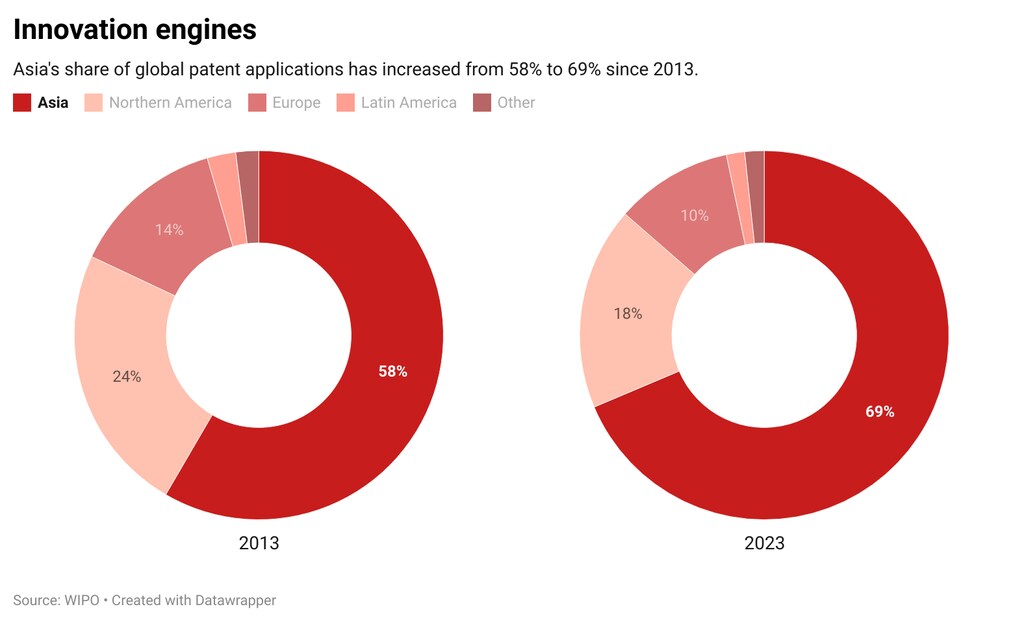
值得庆幸的是,该地区拥有全球前五大GDP引擎中的三个(中国、日本和印度)。同样重要的是,目前全球约70%的知识产权申请来自亚洲的办事处。这与亚洲在电信、物流、清洁能源、金融科技和新材料等领域涌现出的市场领导者同步出现,仅举数例。
中国、日本、韩国和海湾国家拥有大量可投资资本,推动了这一发展;这些资本通过东京、新加坡、迪拜和香港等活跃的国际金融中心进行配置。
与区域伙伴开展贸易
与此同时,多边贸易协定正在深化各方联系。《区域全面经济伙伴关系协定》是全球规模最大的贸易集团,涵盖约30万亿美元的GDP。据布鲁金斯学会的一项模拟测算显示,到2030年,该协定可为全球收入增加2090亿美元,并为全球贸易增加5000亿美元。正在谈判中的双边自由贸易协定也可能带来额外增长。约60%的亚洲贸易目前是与区域贸易伙伴进行的,较2000年的53%有所上升。我们预计,到2030年,区域内贸易将继续增长65%,即每年增加4000亿美元。
各地官员正在合作完善制度,以应对跨境数据共享等复杂问题。亚洲在数字服务领域的变革——从政府服务到后台运营再到金融服务——将进一步提升生产力。
世界经济论坛如何改善贸易,以推动更具韧性的社会发展?
地区、贸易与地缘政治中心为领导者提供了一个可信赖的平台,帮助其理解不断演变的贸易动态、区域发展以及地缘政治碎片化。
该中心通过促进跨部门和跨区域的对话,帮助合作伙伴应对不确定性,并探索应对共同挑战的合作途径。
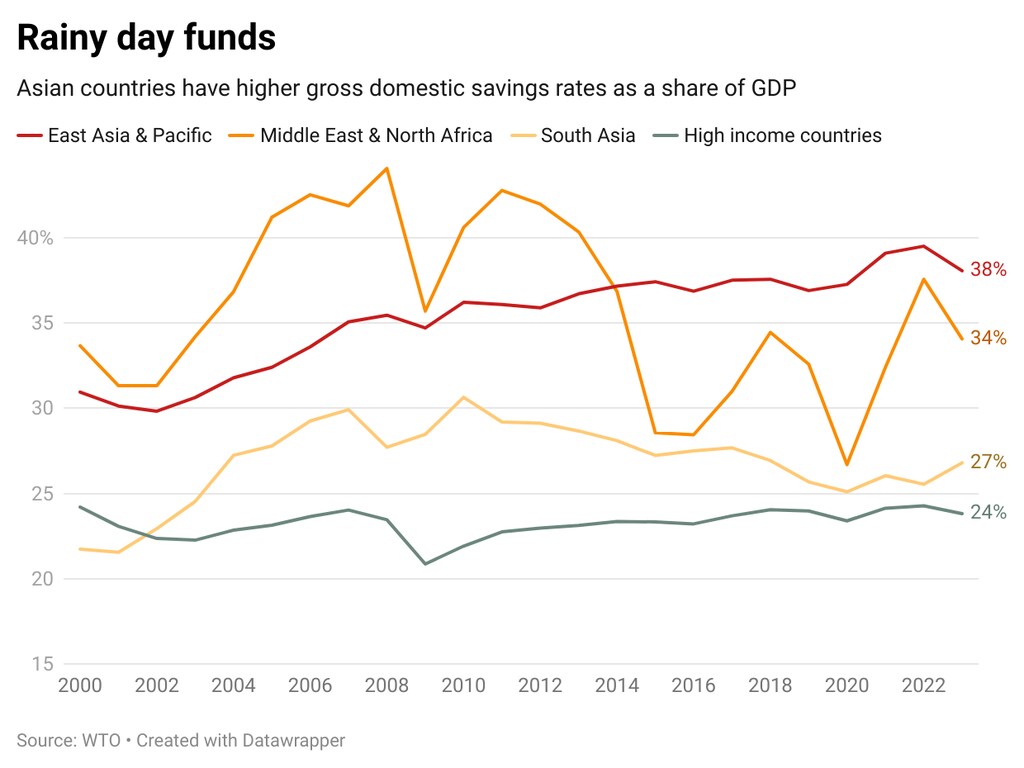
然而,挑战依然严峻。为推动基础设施投资和出口制造能力建设,许多亚洲国家的家庭消费率往往低于发达经济体中以购物和服务为核心的消费模式。例如,在东亚,平均国民储蓄率相当于占GDP的38%,比高收入国家平均水平高出14个百分点。
这一策略孕育了一批充满活力的“亚洲四小龙”经济体,并引来众多效仿者。但美国及其他地区对自由贸易态度的转变,未来可能使贫困国家更难实施这一策略。对于已成熟的出口强国而言,这意味着需要将出口收入转向提升本国公民购买力的计划。

消费支出的变化
亚洲领导人正致力于提高收入,使中产阶级消费者分享更多财富,同时继续投资于必要的基础设施、公共服务和清洁能源。这并不意味着要忽视其比较贸易优势,但由此对全球经济结构产生的影响可能十分显著。
目前,亚洲人仅贡献了全球总消费支出的27%。但随着收入增长和社会服务改善,中产阶级将开始把储蓄转向商品和服务消费。全球各地的供应商都将不得不做出调整。
减少亚洲对非亚洲出口市场的依赖,不会导致贸易总量减少,恰恰相反。但这一影响将使各类产品和服务的需求发生转移。例如,我们已经看到亚洲数字服务贸易的繁荣,而用于电气化和数字化的大宗商品将持续保持高需求。更富裕的亚洲消费者可能会购买更多肉类、水果和旅游服务。他们几乎肯定会消耗更多能源,这正是持续投资清洁电力至关重要的原因。其他受过度投资刺激而增长过快的产品和大宗商品可能会降温。
更加均衡的亚洲贸易伙伴最终将与发达经济体以及彼此之间开展更多合作。其结果将是一个更具活力、更具创新性的亚洲,为全球更可持续的增长提供支持。




