美国联邦储备系统已采取新举措,准备提高利率,但美联储与市场对未来走势的看法存在分歧。这一切对新兴经济体和发展中经济体意味着什么?
发达经济体的央行营造了超低利率环境,以重振经济增长并应对通胀下滑。它们通过将政策利率维持在接近零的水平,并以前所未有的规模“印钞”来实现这一目标,采取的计划名称五花八门,例如 QE、CE、LTRO 和 TLTRO。
低利率给养老金等投资者带来巨大压力,迫使他们寻求可观回报,由此引发了大规模的追逐收益狂潮。
这场追逐收益的热潮带来了汹涌的资金浪潮,也席卷了许多新兴经济体和发展中经济体。
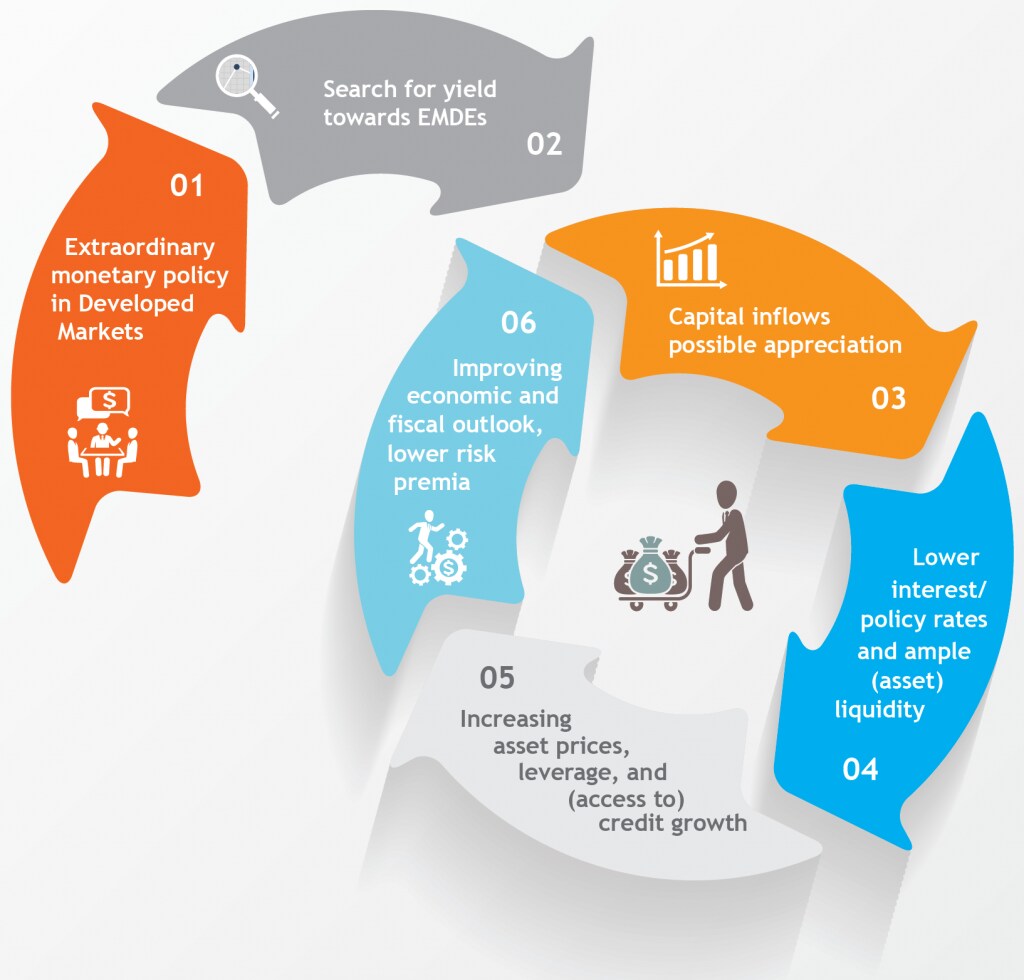
因此,外国投资者目前向这些经济体配置的资金超过4万亿美元。例如,2009年至2014年间,新兴经济体和发展中经济体的企业与政府发行了高达1.5万亿美元的外部债券,而2002年至2007年间为5200亿美元。这并非由某个单一地区或国家推动,而是一种广泛存在的趋势:按中位数国家计算,这些债券的累计发行量相当于 GDP 的6.7%,大幅增加了外部债券存量。
各地区外部债券未偿余额占 GDP 的中位数比例
%

值得注意的是,这些债务中有很大一部分以外币计价。
遗憾的是,并非所有这些国家都能承受这股资金洪流,因为它们缺乏适当的宏观经济政策框架、足够深厚的资本市场以及能将风险控制在合理范围内的制度安排。
廉价的外国资金很容易让人上瘾。起初,它带来令人愉悦的增长快感:货币升值,股市繁荣,企业和主权借款方都乐于大量发行廉价债券,并寻求其他融资来源。
因此,企业和政府的资产负债表看起来更加健康,人们也觉得自己更富有。银行随之增加放贷。这种乐观情绪转化为更多消费和投资。
投资者认为增长前景印证了自己的判断,于是进一步打开资金闸门。似乎前景无止境。
当然,这其中也有隐忧。
随着本币升值,国家竞争力下降,出口走弱,对外国商品的需求则上升。结果,经常账户可能恶化。此外,资产估值可能很快变得过度乐观,尤其是在资本市场规模较小、深度不足的国家。银行发放新贷款时也越来越不挑剔。
与此同时,政策制定者和企业变得自满,将痛苦的改革一再推迟,债务水平却持续攀升。
美联储最近采取了新的举措,准备提高利率。这是美元大幅走强的原因之一。
市场对美联储行动的预期影响很大,因为一旦各国突然被迫“戒断”,投资环境就会剧烈变化,人们会立即更加担忧经济体的债务负担和增长前景。如果债务期限较短、以(未对冲的)外币计价或采用浮动利率,债务问题就会尤为严重。
这些担忧很快会自我实现,使原本良性循环的局面逆转。
资金流入放缓,在美元已经走强的背景下,本币进一步贬值。以外币计价的债务负担加重,再融资也更加困难。政府可能动用外汇储备来应对贬值,但这也意味着可用于偿还外债的外汇资金减少。
随着外国投资者撤离,股市下跌,债券收益率上升。企业和家庭感到财富缩水,因而削减消费和投资。
政策制定者可能会提高利率,试图吸引投资者回流,但这会抑制新增贷款,拖累经济。此外,以本币计价的债务负担看起来也会开始加重。
目前,联邦公开市场委员会对未来利率走势的看法与市场预期之间存在显著分歧,市场预期体现在期货合约中。
联邦基金利率预期:联邦公开市场委员会与市场的比较
%

这种不确定性为政策沟通失误留下了空间。2013年的“缩减恐慌”就是一例:当时,美联储暗示将放缓量化宽松债券购买计划的步伐,引发市场预期突然转变。
新兴经济体和发展中经济体最不需要的,就是一群焦虑的外国投资者开始小跑,随时准备夺门而出。
本文最初刊载于 世界银行私营部门发展博客。 文章刊载并不意味着世界经济论坛认同其中观点。
关注 Forum:Agenda, 订阅我们的每周通讯。
作者:Erik Feyen 是世界银行集团金融与市场全球业务部的首席金融经济学家。Katie Kibuuka 是世界银行集团金融与市场全球业务部的金融部门专家。
图片:台湾银行的一张图片中可见美元钞票。路透社/Nicky Loh。




