当前应对避税滥用的方案复杂且不公平。
最低有效税率将重新分配税负过低的利润,并为非避税天堂带来实质性益处。
只要对所有国家和跨国公司适用一项统一规则,就无需修订税收条约。
跨国公司避税滥用造成的全球税收损失每年高达数千亿美元,而随着疫情成本不断攀升,这些收入的需求十分迫切。然而,国际改革努力已陷入停滞,未来达成某种共识的可能性似乎不大。
现有经合组织方案复杂且不公平,唯一可以确定的是,它们带来的额外税收收入微乎其微。我们的方案更为简单、更加公平,并能带来高得多的税收收入。此外,该方案可由一个由意愿国家组成的联盟推行,无需全球协议或修订税收条约。
经合组织当前的进程于2019年启动,曾寄予厚望。2013至2015年间实施的原始BEPS(税基侵蚀和利润转移)倡议,是维护独立交易原则的最后一次重大尝试。该原则旨在将跨国集团内的应税利润分配给各子公司,视同其彼此以市场价格进行交易。认识到需要进行更根本的反思,促使谈判得以重启。
因此,BEPS 2.0采取了与其前身截然不同的两个出发点,这两点构成了该方案的两大支柱。支柱一着眼于利润转移的便利性,承诺超越独立交易原则和传统的“常设机构”定义,从而将跨国公司全球利润中至少一部分,按其实际经济活动所在地进行分配。支柱二着眼于利润转移的激励因素,提议实行全球最低税,以遏制逐底竞争。
然而,尽管开局令人期待,谈判却已偏离方向。支柱一和支柱二普遍被视为过于复杂,收入影响高度不确定,即便对经合组织成员而言,其益处充其量也十分有限。低收入国家对被忽视表示不满,而大多数模型测算显示,即便有益处,也微乎其微,尤其是在支柱一下。不出所料,各方推进的意愿一直不强。
支柱一似乎注定失败:即便在经合组织成员之间,对于其应仅涵盖高度数字化的企业,还是应涵盖更广泛的大型跨国公司,也未达成共识。然而,新的拜登—哈里斯政府已与许多欧盟国家一道,承诺推进全球最低税。
就支柱二而言,问题很大程度上源于方案本身笨拙复杂。该方案包括针对居住国(居民国)和来源国(东道国)征收补足税的两套独立措施,并附有一套复杂的规则体系,以协调这些权利之间的相互作用。赋予跨国公司(MNE)母国优先征税权,将特别不利于低收入国家,因为这些国家往往更多地是跨国公司的东道国。为弥补这一问题,经合组织提出了第三项规则,允许来源国征税,但这将要求从利润转移中获益最多的避税天堂接受对其税收条约的不利修订。这将使其实际上拥有否决权,造成无休止的拖延,且成功的可能性很小。
我们提出的最低有效税率(METR)方案或可为此提供出路。与经合组织方案一样,我们会确定每家跨国公司全球利润中税负过低的份额。随后,在避免对低收入国家造成任何不利影响的前提下,METR会将这些税负过低的利润,在该跨国公司拥有应税存在的所有国家之间进行重新分配,使每个此类国家均可依据其自身规则和税率进行征税。
根据跨国公司实际经济活动所在地(包括销售所在地)的比例重新分配这部分税负过低的利润,我们便能够兼顾支柱一和支柱二的益处:既将利润归属于市场国家,同时减少或消除利润转移的动机。由于METR实际上是两项规则(收入纳入规则和税负过低支付规则)的组合,而经合组织已认定这两项规则可依据国内税法实施,因此METR无需修订税收条约。(为涵盖跨国公司未设有应税存在的市场国家及其他国家,一项“回溯”规则将防止相关利润逃避征税。)
我们依据经合组织对该蓝图的经济影响评估对METR进行了建模,以确保我们的研究结果尽可能具有可比性。据估算,在最低税率最高达30%的所有水平上,METR都将带来更高的整体税收收入增幅,额外税收收入增幅介于500亿美元至1400亿美元之间。这是因为METR允许税负过低利润被分配到的每个国家适用其自身税率,而经合组织方案仅将补足税用于将税负过低利润的税率提高至设定的最低水平。
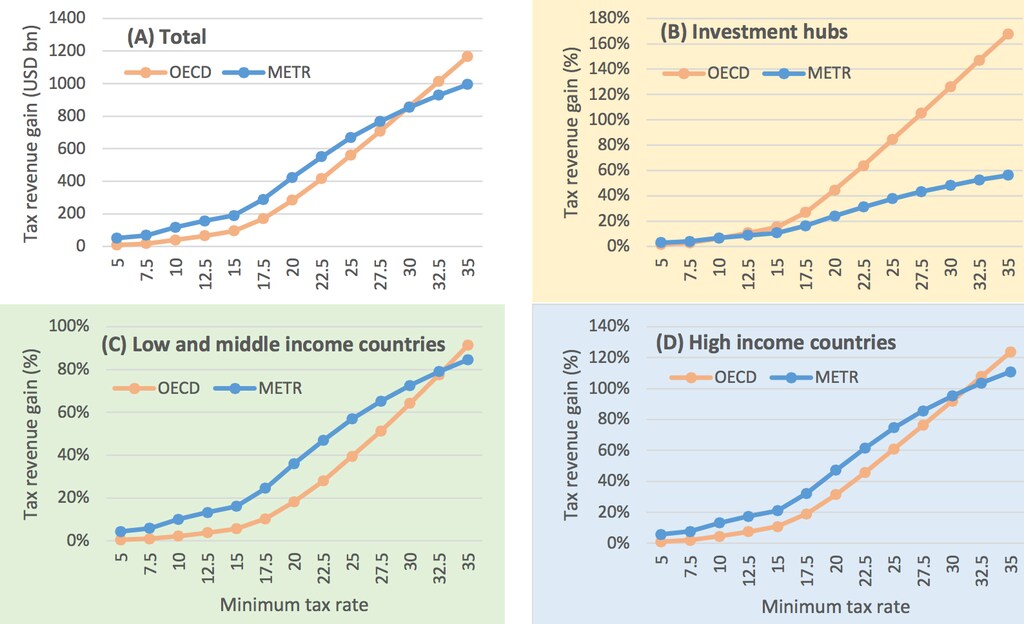
(A)税收收入总增幅。(B)投资枢纽、(C)中低收入国家和(D)高收入国家的相对税收收入增幅。相对增幅按相较于当前税收收入的增长计算。METR方案(蓝色)与经合组织方案(橙色)。
分配效应的差异更为显著。METR对投资枢纽(经合组织对主要企业避税天堂的委婉称呼)所带来的收入增幅,将小于其他国家,也小于经合组织方案(B组)。重要的是,额外税收收入增幅对中低收入国家(C组)相对更高,高于高收入国家(D组),并将为其带来比经合组织方案更多的绝对收入增幅。METR方案中更为公平的征税权重新分配,在利润转移未能通过最低税率消除时尤为重要,即最低税率过低的情形。
METR对大多数非避税天堂(包括各收入水平的国家)均带来实质性益处,因而具有政治可行性这一重要优势。它为所有国家和所有跨国公司提供了一项简单统一的规则,且无需修订税收条约。METR在国家之间更为公平,因为对税负过低利润的征税权是依据各国的实际经济活动进行分配的;在企业之间也更为公平,因为各国按其标准税率对分配到的税负过低利润征税。
METR并不能完全消除企业避税滥用造成的税收损失。然而,它确实提供了在迫切需要之际获得大量新税收收入的前景,并以全球范围内更具进步性的方式实现这一目标。
METR方案发表于《Tax Notes International》。包含更详细建模的完整版本可供下载。本文及完整方案由Sol Picciotto、Jeffery M. Kadet、Alex Cobham、Tommaso Faccio、Javier Garcia-Bernardo和Petr Janský撰写。Alex Cobham是世界经济论坛财政与货币政策新议程全球未来委员会的成员。