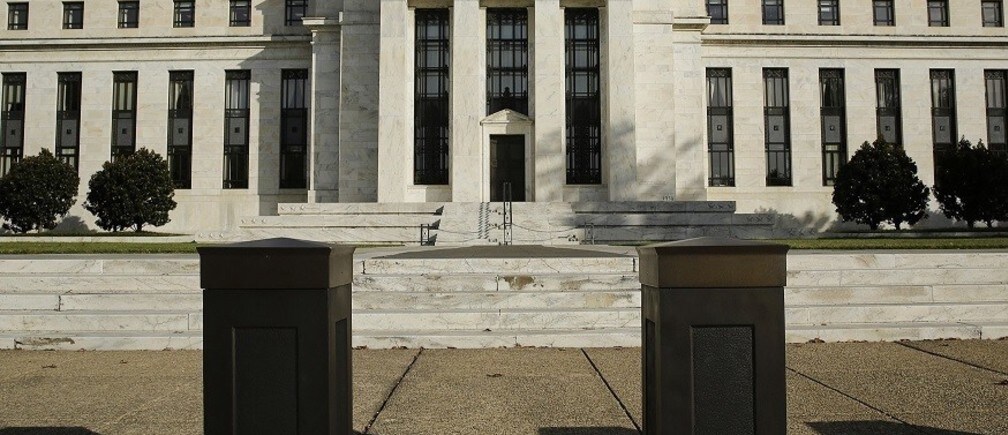
美国联邦储备委员会推迟加息的决定,对于一直关注美联储主席珍妮特·耶伦言论的人来说,本不应令人意外。美联储的决定只是进一步证实,它并非对国际金融压力无动于衷,其风险管理思路仍然明显倾向于“低利率持续更久”。那么,为何市场和媒体的反应仿佛美联储的行动(或者更确切地说,是不作为)出乎意料?
真正让市场震惊的,并非美联储决定再将零利率维持几个月,而是随之发布的 声明 。美联储表明,它完全不担心通胀上升的风险,并急于将失业率压低至大多数经济学家所认为的“自然”水平以下,该水平约为5%。
正是通胀与失业之间的这种关系,构成了所有关于货币政策和中央银行的争论的核心。而几乎所有现代经济模型,包括美联储所用的模型,都以 米尔顿·弗里德曼 于1967年在美国经济学会上 所作的会长演讲 中率先提出的利率货币主义理论为基础。
弗里德曼的理论断言,一旦失业率降至他所称的“自然”失业率这一最低安全水平以下,通胀将自动无限加速。在弗里德曼的原始研究中,“自然”失业率纯属理论推测,其基础是一种被称为“理性预期”的假设,尽管这一假设与任何正常的理性行为定义都相悖。
该理论发表之时,正值全球对两位数通胀普遍担忧,这恰好为中央银行官员提供了他们急需的借口,使其得以采取极不受欢迎的行动。通过大幅提高利率以对抗通胀,政策制定者削弱了有组织劳工的力量,同时逃避了货币紧缩必然导致大规模失业的责任。
几年之后,弗里德曼的“自然”失业率被更少价值负载、听起来更具学术色彩的“非加速通胀失业率”(NAIRU)所取代。但其基本思想始终未变。如果货币政策试图将失业率压低至某个预先设定的水平以下,通胀就会无限加速并摧毁就业。因此,必须不惜一切代价避免以低于NAIRU的失业率为目标的货币政策。
该理论的一个更极端版本断言,通胀与失业之间不存在持久的权衡关系。任何以宽松货币刺激就业或经济增长的努力,都只会推高物价,从而抵消对失业的任何影响。因此,货币政策必须只专注于实现通胀目标,中央银行官员也应免于为失业承担任何责任。
这一将中央银行职责局限于通胀目标制的货币主义理论,在弗里德曼提出时几乎没有实证依据。此后,它已在政治实践和统计检验中遭到反驳。货币政策的效果并未如该理论所预测的那样消散于上涨的物价之中;相反,事实证明,货币政策对失业的影响远大于对通胀的影响,尤其是在过去20年中。
然而,尽管实证上已被驳斥,货币主义凭借所谓“理性”预期的权威性所获得的意识形态吸引力依然压倒一切。结果,纯粹以通胀为导向的货币政策方法在中央银行实践和学术经济学中都取得了绝对主导地位。
这让我们回到近期的金融事件。美联储(以及其他中央银行和国际货币基金组织等官方机构)所使用的通胀目标制模型,都假定存在某个预先设定的、非通胀性失业的极限。美联储最新模型估计,该NAIRU为4.9%至5.2%。
正因如此,许多经济学家和市场参与者对耶伦表现出的明显漠不关心感到震惊。美国失业率目前为5.1%,标准货币理论要求必须紧急加息。否则,要么必然爆发灾难性的通胀失控,要么自弗里德曼关于“理性”预期和“自然”失业率的论文发表以来、主导了一代政策与学术思想的经济理论将被证明完全错误。
那么,我们应如何看待美联储不加息的决定?一种可能的结论较为平庸。由于NAIRU纯属理论构念,美联储的经济学家只需更改他们对这一“神奇数字”的估计即可。事实上,美联储在过去两年中已经三次下调了其NAIRU估计值。
但美联储的克制可能还有更深层的原因。从耶伦近期的讲话来看,美联储或许已不再相信任何版本的“自然”失业率。弗里德曼关于通胀持续加速、以及导致一味追求价格稳定的非理性“理性”预期的假设,仍像某种圣经创世神话那样嵌入官方经济模型之中。然而,美联储与几乎所有其他中央银行似乎已对这一说法失去信心。
相反,中央银行官员如今似乎正在以隐性(甚至可能是无意识的)方式回归前货币主义的观点:通胀与失业之间的权衡是真实存在的,并可能持续多年。随着经济周期推进,货币政策应逐步重新校准这两项经济指标之间的平衡。当通胀处于较低水平时,首要任务应是将失业率降至尽可能低的水平;而且,在过度通胀成为迫在眉睫的危险之前,货币政策并无令人信服的理由去抑制就业创造或GDP增长。
这并不意味着美国利率将永久接近零。美联储几乎肯定会在12月开始加息,但货币紧缩的步伐将远比以往经济周期中缓慢,而且其动因是对金融稳定的担忧,而非通胀。因此,对美联储紧缩将如何影响全球经济形势的担忧(在一些新兴市场已接近恐慌)很可能被证明是没有根据的。
坏消息是,绝大多数市场分析师仍固守旧有的货币主义框架,将会指责美联储让美国失业率降得过低,从而“落后于曲线”,未能预见通胀上升的威胁。美联储应当对这类返祖式的抗议置之不理,正如其上周正确地做到的那样。
本文系与[最初发表于] Project Syndicate合作刊发。刊载本文并不意味着世界经济论坛认可其中观点。
如需及时了解 Agenda 动态, 请订阅我们的每周通讯。
作者:Anatole Kaletsky 是 Gavekal Dragonomics 的首席经济学家兼联席主席。
图片:2014年10月28日,华盛顿,美国联邦储备委员会大楼位于安全围栏之后。REUTERS/Gary Cameron




