欧洲央行决定维持对希腊的紧急流动性支持在当前水平(ECB 2015)。拒绝提供额外紧急流动性支持,意味着欧洲央行已决定希腊必须退出欧元区。这可能是法律上的必然要求,也可能是政治判断,或两者兼而有之。无论如何,这引发了一系列令人不安的问题,涉及如何对待成员国,以及中央银行的独立性。
正如预期的那样(Wyplosz,2015),围绕希腊问题的谈判毫无进展。因此,希腊势必将在未来数日和数周内拖欠所有到期债务。由于基本预算接近平衡,希腊政府本可以继续支撑下去,直至就不可避免的债务减记展开新一轮谈判。
希腊人采取这种“违约策略”的风险一直在于,它完全取决于欧洲央行是否愿意继续向希腊银行体系提供流动性,尤其是在理性储户纷纷挤兑、并认为希腊退出欧元区(Grexit)存在非零风险之时。过去几周,面对希腊银行遭遇的“慢动作挤兑”,欧洲央行一直提供所需的流动性。
6月28日上午,欧洲央行突然停止向希腊银行提供紧急资金。按照典型的自我实现危机模式,这一决定势必将“慢动作挤兑”转变为恐慌。
宣布的银行假日和资本管制将为局势争取一些喘息空间,但时间会非常短暂。
这些措施无法阻止银行体系崩溃。
希腊银行体系崩溃将是自然而然的结果。
到那时,或许更早,希腊当局将别无选择,只能退出欧元区,并向银行提供重新创造的德拉克马。
希腊势必陷入混乱。
欧洲央行为何如此行事
欧洲央行为何冻结对希腊的紧急流动性援助(ELA)?欧洲央行无疑会提出各种法律理由。无论这些理由是否属实,都不会改变结果。
如果欧洲央行确实在法律上必须停止ELA,这就意味着欧元区架构存在严重缺陷。
如果不是,那么欧洲央行就做出了具有重大历史意义的政治决定。
无论哪种情况,这都是灾难性的一步。
无论是否愿意承认,每一家中央银行都是商业银行的最后贷款人。
欧洲央行没有维持希腊银行体系运转,未能履行一项核心职责。
一种解释是,欧洲央行担心蒙受损失。这种说法部分不准确,部分则误入歧途。不准确之处在于,ELA贷款由希腊中央银行提供。将因商业银行违约而蒙受损失的是希腊中央银行,因而也是希腊人民。误入歧途之处在于,中央银行并非商业机构。承担损失是其公共服务使命的一部分。维持银行体系运转则是其核心使命的一部分。
确实,希腊政府在7月中旬对欧洲央行违约时,将会产生损失。但这同样不是停止ELA的充分理由。
第一,因为退出欧元区将使希腊违约成为必然。
第二,因为如上所述,中央银行必须接受损失,才能履行其使命。
第三,这些违约涉及到期国债;欧洲央行是在危机最严重时期,作为与IMF及其他欧元区国家联合开展的救助行动的一部分购入这些国债的。
问题在于,欧洲央行受《条约》中的不救助条款约束。它选择绕开法律,因此理应自行承担风险。毕竟,不救助条款的设立有其充分理由。由欧洲央行承担后果才是合乎道义的,而不是让当时别无选择的希腊承担,原因将在下文解释。
欧洲央行应对过去的选择承担责任
更广泛地说,欧洲央行必须承认自己对希腊主权债务危机的灾难性处理负有一定责任。正是欧洲央行在2010年初拒绝减记希腊债务(Blustein 2015)。
反事实推演从来无法完全令人信服,但有充分理由认为,这一决定正是希腊各项方案失败的原因。及早减记债务本可提供足够的纾困空间,避免实施力度过大且前置过多的财政稳定措施,而这些措施使希腊陷入长期萧条。及早注销债务本可减少其借款需求,也可避免随后债务大幅累积。如今的债务完全有可能是可持续的。
法国、德国与IMF的责任
法国和德国政府很快支持欧洲央行的立场,以保护持有大量希腊政府债券的大型银行。美国也支持这一立场,因为它担心爆发一场新的“超级雷曼”银行危机。
2010年5月,IMF无法证明,在发放计划贷款后,希腊债务仍有很大概率保持可持续,因此便创设了一项新条款:若存在全球经济面临系统性风险的情形,可批准用于防止债务可能变得不可持续的贷款(Sterne 2014)。当时或许确实存在这种系统性风险,因此拒绝减记希腊债务未必是错误;我们只是不敢确定。尽管如此,这种推理带来了一个令人深感不安的含义:希腊被牺牲,以避免全球危机的风险(Wyplosz 2011)。
希腊当局是在胁迫之下接受贷款的,以便继续向债权人偿债,其中包括欧洲其他地区和美国的金融机构。随后巨额公共债务的累积,是希腊为全球金融稳定所作的贡献。
欧洲央行在“三驾马车”中的奇特角色
此外,加入“三驾马车”也意味着欧洲央行选择扮演一个奇特的角色。在常规计划中,IMF坐在谈判桌的一边,而该国当局——政府和中央银行——坐在另一边。欧洲央行站在贷款方一边,结果处于施加并监督各项条件的位置。这正是De Grauwe(2011)提出的更广泛观点之一。
欧元区主权债务危机的深层原因在于,欧元对成员国而言是一种外币。这也说明欧洲央行已经变得多么政治化。世界上没有其他中央银行会告诉本国政府应进行哪些改革,也不会指示财政整顿应当多么严厉。作为“三驾马车”的一员,欧洲央行要求希腊实施影响深远的再分配政策,而只有民选政治人物才拥有实行此类政策的民主授权。归根结底,它必须为那些设计不当、引发严重萧条及其政治后果的政策承担责任。
冻结ELA的决定将这一政治化进程推向新的高度。事实上,欧洲央行正在将希腊推出欧元区。政治人物或许可以讨论让希腊退出是否明智。但作为非民选官员,坐在欧元体系管理委员会中的人并无此类授权。一种宽容的解读是,他们认为,在希腊政府事实上通过呼吁举行公投结束谈判后,许多政府会强烈批评继续向希腊银行开放流动性。这一点属实,但中央银行独立性的设计初衷,正是为了防止此类压力。
结语:欧洲央行的独立性遭到削弱
从纸面上看,欧洲央行享有完全的独立性。其管理委员会成员不能被撤职,八年的长期任期也不能续任,因此他们无需取悦成员国政府。然而,为了取悦成员国政府,他们还是不情愿地违反了不救助条款。随后,欧洲央行花了三年时间才决定实施直接货币交易(OMT)计划——该计划带来了即时纾困——因为一些成员国政府反对。出于同样的原因,他们比美联储晚七年才启动量化宽松(QE),这可能助长了欧洲有史以来最长的一段零增长时期。如今,他们又在促成希腊退出欧元区,这将彻底改变欧元区。采用欧元不再是不可逆的,这一事实势必会令金融市场动荡,后果难以预料。希腊并非唯一的受害者;欧元区治理体系已遭到重创。
参考文献
De Grauwe, Paul(2011),《管理脆弱的欧元区》,VoxEU.org,5月10日。
欧洲央行(2015)。《新闻稿:对希腊银行的ELA维持在当前水平》,6月28日。
Paul Blustein(2015),《一蹶不振:IMF、欧元区与希腊的首次救助》,CIGI论文第61号。
Sterne, Gabriel(2014),《IMF危机及其解决之道》,Oxford Analytics。
Wyplosz, Charles(2011),《R字头》,VoxEU,4月29日。
Wyplosz, Charles(2015),《希腊即将发生的违约》,VoxEU,4月27日。
本文与 VoxEU 合作发表。发表本文并不意味着世界经济论坛认同文中观点。
如需了解更多议程内容, 请订阅我们的每周通讯。
作者:Charles Wyplosz是日内瓦高级研究院国际经济学教授,并担任国际货币与银行研究中心主任。
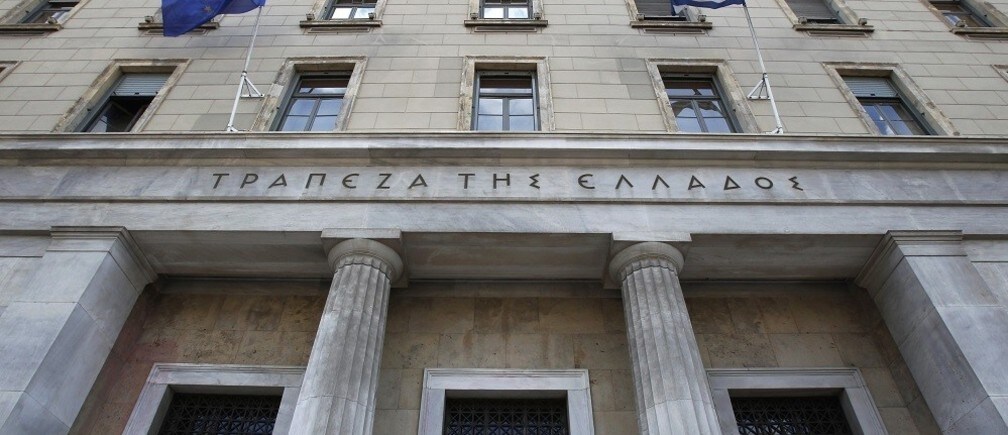
图片:希腊国旗和欧盟旗帜在雅典希腊银行外飘扬。REUTERS/John Kolesidis。




