
迈克尔·斯宾塞是诺贝尔经济学奖得主,现任纽约大学斯特恩商学院经济学教授,同时担任胡佛研究所高级研究员。
全球高收入国家正陷入经济困境,主要表现为增长乏力和就业问题,而这种困境如今正向发展中经济体蔓延。当前问题的根源是什么?可能的政策应对措施又有多大的针对性?
第一个关键因素是去杠杆化以及由此导致的总需求不足。自2008年金融危机爆发以来,一些发达国家曾依靠过度的杠杆和消费维持需求,如今不得不修复私人和公共资产负债表,这需要时间,并使其增长和就业受到削弱。
任何发达经济体的非贸易部门规模都很大(约占总经济活动的三分之二)。对于这一庞大部门而言,国内需求无可替代。贸易部门或许能弥补部分缺口,但规模不足以完全抵消。原则上,政府可以弥补这一缺口,但高企(且仍在上升)的债务限制了其这样做的能力(至于受限程度如何,则是一场激烈争论的话题)。
归根结底,去杠杆化将决定短期和中期增长至多只能温和。如果欧洲局势恶化,或美国在2013年初处理“财政悬崖”问题(即减税政策到期、自动削减支出措施生效)时陷入僵局,重大经济下行的可能性将大幅上升。
第二个关键因素与投资有关。长期增长需要个人(用于教育和技能培训)、政府和私营部门的投资。投资不足最终会削弱增长和就业机会。严峻的现实是,危机前盛行的消费主导型增长模式的另一面,是投资不足,尤其是公共部门投资不足。
如果财政再平衡部分通过削减投资实现,中长期增长将受到影响,年轻劳动力入职的就业机会也会减少。另一方面,维持投资则有即时成本:意味着推迟消费。
但 究竟要牺牲谁的消费 ?如果几乎所有人都认为需要增加投资以提升并维持增长,但大多数人又认为应由别人来承担这笔费用,投资就会陷入负担分配的僵局,这一点体现在政治进程、选举抉择以及财政稳定措施的制定之中。
核心问题在于税收。如果在不增加税收的情况下增加公共部门投资,为避免债务不可持续增长而在其他领域所需的预算削减将大到难以置信。
最困难的挑战涉及包容性,即增长成果如何分配。这是一个由来已久的挑战,尤其在美国,其根源至少可追溯到危机前二十年;若置之不理,它如今已威胁到社会凝聚力。
在大多数发达国家,中产阶级的收入增长停滞不前,就业机会减少,尤其是在经济的贸易部门。资本所得份额以牺牲劳动为代价不断上升。尤其在美国,就业创造越来越集中于非贸易部门。
这些趋势反映出过去二十年间技术与全球市场力量的共同作用。在技术层面,基于网络的信息处理和交易自动化等节省劳动力的创新,推动了增长与就业创造之间出现裂痕,贸易和非贸易部门皆是如此。
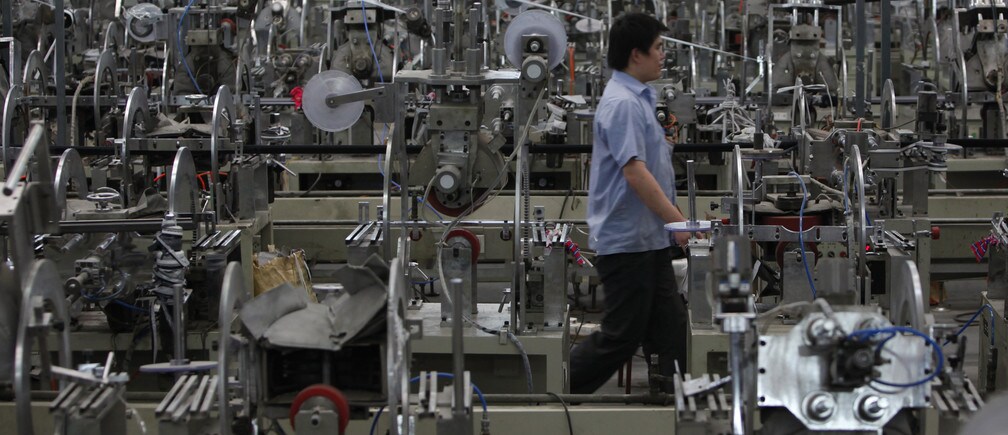
在发达经济体的贸易部门,制造业自动化(包括机器人能力的扩展,以及未来的3D打印)与数百万新进入者融入快速演变的全球供应链相结合,限制了就业增长。跨国公司按职能和地域分解全球供应链、并以越来越低的交易成本重新整合的能力日益增强,消除了过去由工人之间的本地竞争所提供的劳动力市场保护。
这一挑战尤为棘手,因为经济政策并未主要聚焦于全球市场变化所引发的不利分配趋势。然而,发达经济体之间的收入分配状况本应受到类似技术和全球市场力量的影响,实际上却有着惊人的差异,这表明社会政策和不同的社会规范确实对收入分配产生了影响。尽管最优所得税理论直接探讨了效率激励与分配后果之间的权衡,但理想的均衡仍然遥不可及。
健康的国家资产负债表本可有所帮助,因为流向资本的部分收入将归于国家。但除中国外,全球各国的财政状况目前都较为薄弱。
因此,去杠杆化在许多国家仍是明确的优先事项,并拖累增长,而财政对冲措施则受限于高企或持续攀升的政府债务和赤字。迄今为止,几乎没有迹象表明政界人士、政策制定者,或许还有公众,愿意通过税收进一步减少当前消费,以便为扩大以增长为导向的投资腾出空间。
事实上,在财政压力之下,相反的情况更有可能出现。在美国,尽管两大政党口头上并非如此,但似乎很少有针对分配挑战的切实措施被纳入其竞选议程。
如果其他发达经济体的情况也是如此,全球经济将面临长达数年的低增长期,残余的下行风险来自欧洲、美国及其他地区的政策僵局和失误。该情景意味着发展中国家(包括中国)的增速将放缓,或许放缓1至1.5个百分点,同样以下行风险占主导。
本文所表达的观点仅代表作者本人,不一定代表世界经济论坛的观点。与 Project Syndicate合作发表。
图片:中国的工业部门日益依靠机器运转。 REUTERS/Aly Song




