全球经济正进入一个新的、更加不确定的阶段,其驱动因素是关税上升和政策难以预测。
关税正在造成广泛的经济扰动,但各地区受到的影响有所不同。
本文首次发表于IMF博客;点击此处阅读。
过去80年来,大多数国家所依托的全球经济体系正在重塑,世界由此迈入新时代。现有规则受到挑战,新规则尚未形成。
自1月下旬以来,美国接连宣布关税措施,先从加拿大、中国、墨西哥和关键行业入手,最终于4月2日宣布几乎覆盖所有国家的征税措施。
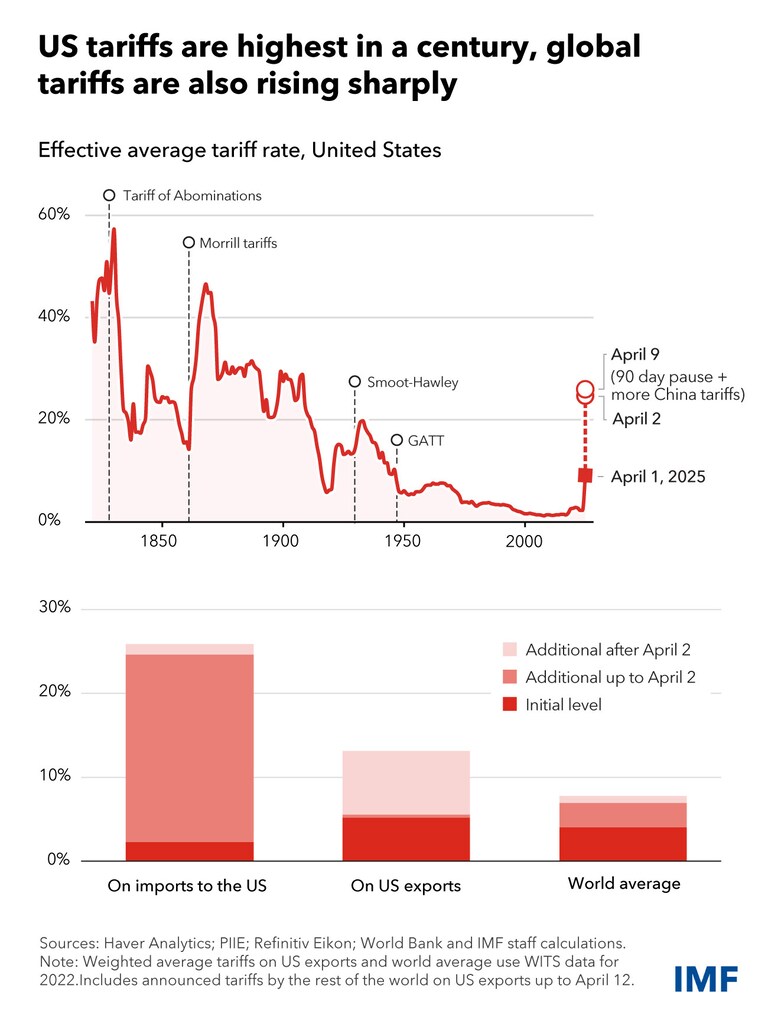
美国的有效关税税率已升至大萧条时期的水平以上,而主要贸易伙伴的反制措施也显著推高了全球税率。
由此产生的认知不确定性和政策难以预测性,是经济前景的主要驱动因素。若该状况持续,关税的骤然上升及随之而来的不确定性将显著拖慢全球增长。鉴于当前局势的复杂性和变动性,本报告提供了一系列全球经济预测。
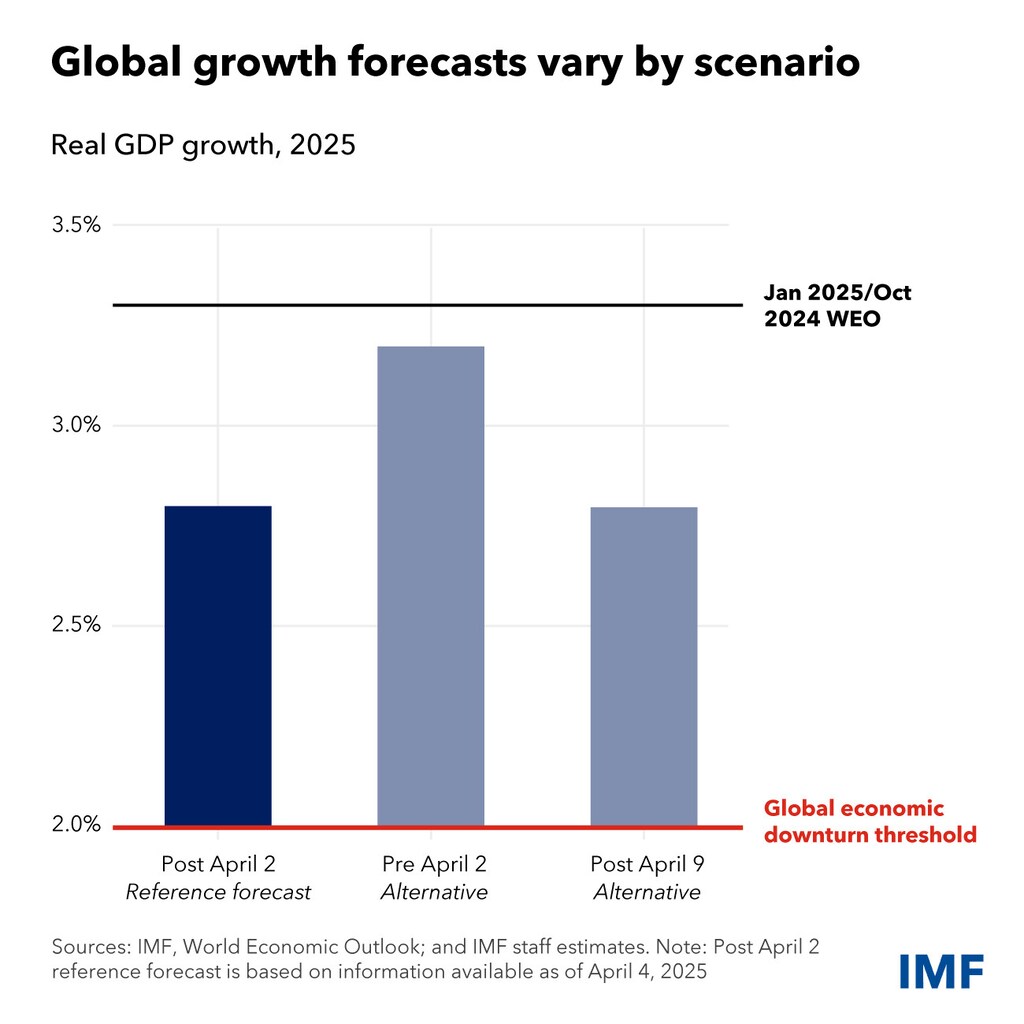
我们的《世界经济展望》的“参考预测”包括美国在2月1日至4月4日期间宣布的关税以及其他国家的反制措施。这使我们今明两年的全球增长预测分别下调至2.8%和3%,相对于我们2025年1月《世界经济展望》更新版,累计下调约0.8个百分点。
我们还给出了不含4月关税的全球预测(4月2日前预测)。在这一替代情景下,全球增长仅会出现0.2个百分点的温和累计下调,2025年和2026年均降至3.2%。
最后,我们纳入了基于模型的预测,其中包含4月4日之后公布的措施。在此期间,美国暂时暂停了大部分关税,同时将对中国的关税提高到了禁止性水平。
即使此次暂停被无限期延长,与参考预测相比,全球经济前景也不会发生实质性改变。原因在于,即便一些原先被课以高额关税的国家现在将受益,美国和中国的整体有效关税税率仍然居高不下,且政策引发的不确定性也未见减弱。
尽管增长放缓,全球增长仍远高于衰退水平。全球通胀每年被上调约0.1个百分点,但去通胀势头仍在持续。直到目前为止,全球贸易表现颇具韧性,部分原因是企业能够在需要时调整贸易流向。
这一情况在此次可能会变得更加困难。我们预测,全球贸易增长将比产出下滑更多,2025年降至1.7%——相较于我们2025年1月《世界经济展望》更新版,这是一次大幅下调。
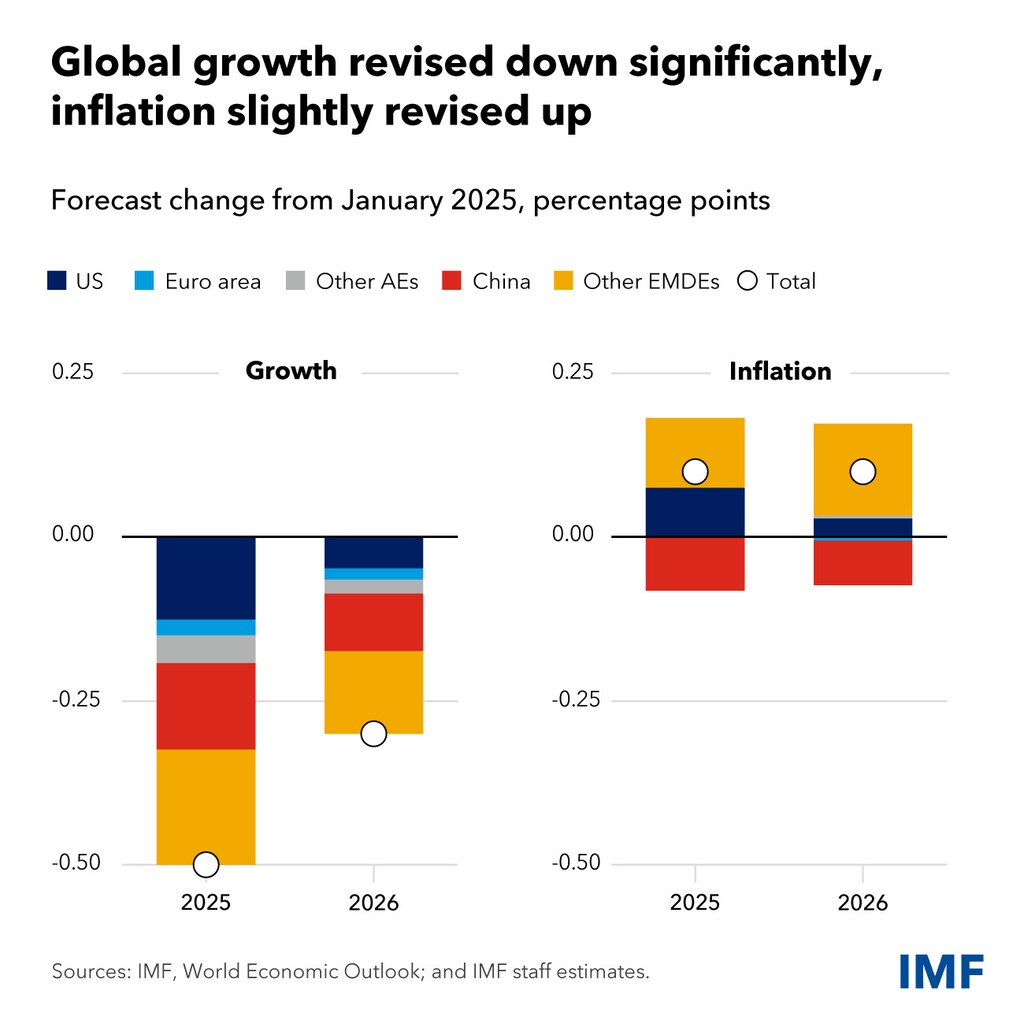
然而,全球平均估计掩盖了各国之间的巨大差异。对于实施关税的司法管辖区而言,关税构成负面供给冲击,因为资源被重新配置到竞争力较弱的产品生产中,从而导致总体生产率下降和生产价格上涨。
从中期来看,我们预计关税会削弱竞争和创新,并加剧寻租行为,进一步拖累经济前景。
在美国,早在近期政策宣布之前,需求就已因政策不确定性加大而有所放缓。根据我们4月2日的参考预测,我们已将美国今年的增长预期下调至1.8%。
这比1月的预测低0.9个百分点,其中关税造成的下调为0.4个百分点。我们还将美国通胀预测上调约1个百分点,此前为2%。
对于贸易伙伴而言,关税主要构成负面需求冲击,会使外国客户转而远离其产品,即使一些国家可能因贸易转移而受益。
与这一通缩性冲击相一致,我们已将今年中国增长预测下调至4%,下调0.6个百分点;通胀预测下调约0.8个百分点。
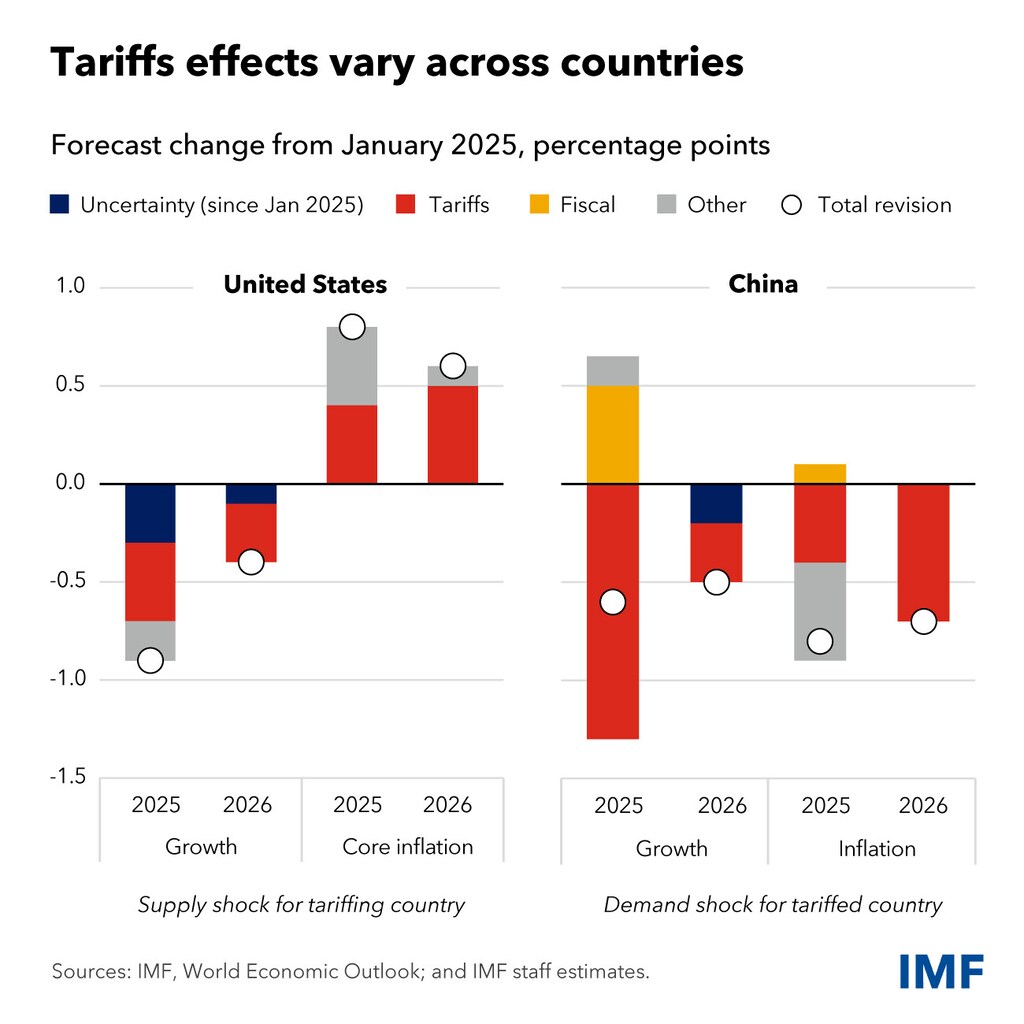
欧元区受到的有效关税相对较低,其增长预测下调0.2个百分点,至0.8%。欧元区和中国今明两年都将因更强有力的财政刺激而获得一定支持。
许多新兴市场经济体可能面临显著放缓,具体取决于关税最终的水平。我们已将该群体的增长预测下调0.5个百分点,至3.7%。
密集的全球供应链会放大关税和不确定性的影响。大多数贸易商品是中间投入品,在制成最终产品之前会多次跨境流动。
正如我们在疫情期间所见,扰动可沿全球投入产出网络向上下游传导,并可能产生较大的乘数效应。面对不确定的市场准入,企业在短期内可能会暂停经营、减少投资并削减开支。
同样,金融机构将重新评估借款人的风险敞口。不确定性加剧和金融环境收紧很可能在短期内占据主导,抑制经济活动,油价的急剧下跌即为明证。
关税对汇率的影响较为复杂。作为征收关税的国家,美国的货币可能会像以往情形那样升值。
然而,政策不确定性加大、美国增长前景黯淡,以及全球对美元资产需求的调整(迄今为止较为有序)可能会压低美元,正如我们自关税宣布以来所看到的那样。
从中期来看,如果关税转化为美国可贸易商品部门相对于贸易伙伴的生产率下降,美元可能会实际贬值。
全球经济面临的风险有所上升,贸易紧张局势的恶化可能进一步压低增长。随着市场对增长前景黯淡和不确定性加剧作出负面反应,金融环境可能进一步收紧。尽管银行总体上资本充足,但金融市场可能面临更为严峻的考验。
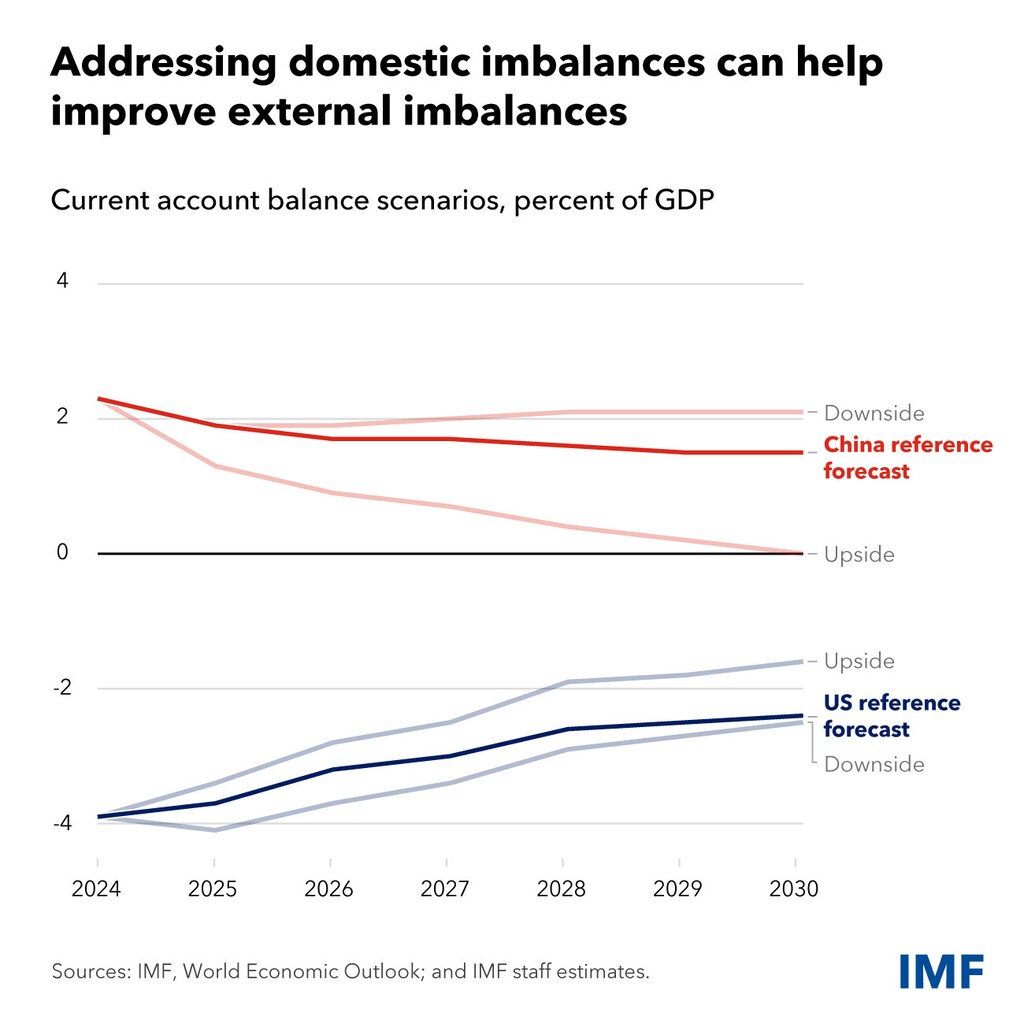
不过,如果各国放松当前的贸易政策立场并达成新的贸易协定,增长前景可能会立即改善。解决国内失衡问题,可在若干年内抵消经济风险、提高全球产出,同时对缓解外部失衡作出重要贡献。
对欧洲而言,这意味着增加基础设施投资,以加快生产率增长。这还意味着在中国加大对国内需求的支持,并在美国加强财政整顿。
我们的政策建议呼吁审慎行事并加强合作。首要任务应是恢复贸易政策的稳定性,并达成互利安排。
全球经济需要一个清晰且可预测的贸易体系,以弥补国际贸易规则中长期存在的缺口,包括广泛使用的非关税壁垒或其他扭曲贸易的措施。这需要加强合作。
货币政策也需要保持灵活性。一些国家可能面临更陡峭的通胀与产出之间的权衡取舍。在另一些国家,通胀预期可能锚定得不够牢固,且新的通胀冲击紧随前一轮冲击而来。
面临价格压力再度抬头的国家将需要果断收紧货币政策。对于其他国家,负面需求冲击将促使其下调政策利率。在所有情况下,货币政策的可信度都十分重要,而央行独立性仍是基石。
关税调整带来的外部波动加剧,以及可能长期持续的避险情绪,可能使新兴市场难以应对。
我们的综合政策框架强调,当货币受基本面力量驱动而调整时,允许其调整十分重要,目前情况即是如此;该框架还阐明了各国在何种具体条件下宜于进行干预。
财政当局面临更为艰难的权衡,其特点是债务高企、增长乏力、融资成本上升。大多数国家的财政空间仍然不足,需要实施渐进且可信的整顿计划,而一些最贫困国家还因官方援助减少而受到冲击,可能面临债务困境。
新增支出需求进一步加剧财政脆弱性。对于面临严重冲击的群体,要求提供支持的呼声将会增强。此类支持应保持精准定向,并纳入自动退出条款。过去四年的经验表明,放开财政支持的龙头比关上要容易得多。
一些国家,尤其是欧洲国家,面临新的、永久性的增长,
即与国防相关的支出。这些支出应如何融资?
我们不应忽视增强增长的必要性。政府应继续推进财政和结构性改革,帮助调动私人资源并减少资源错配。政府还应投资于数字基础设施和培训,以便从人工智能等新技术中受益。
最后,我们应当反思:为何全球体系需要重新布局——同时认识到,数十年来贸易纽带的加深带来了快速但不均衡的经济增长。在许多发达经济体中,人们强烈认为全球化不公平地取代了大量国内制造业岗位。
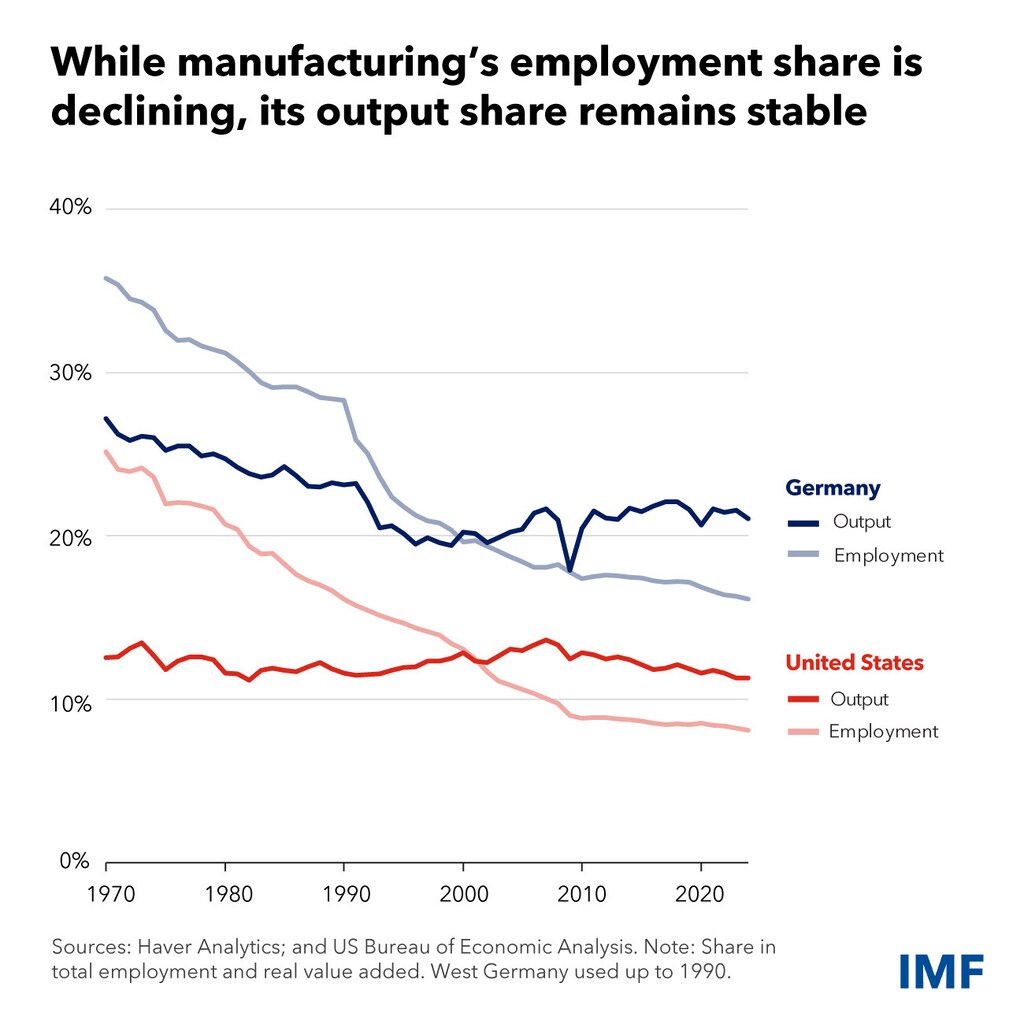
这些不满并非毫无道理,尽管在发达经济体中,制造业就业份额一直呈长期下降趋势,无论是德国这样的贸易顺差国,还是美国这样的贸易逆差国。
这一下降背后更深层的驱动力是技术进步和自动化,而非全球化:在两个国家中,制造业的产出占比均保持稳定。
两种力量最终都是有益的,但可能对个人和社区造成极大冲击。共同的责任在于把握好确保适当的平衡进步或全球化的步伐与应对相关冲击之间的平衡。
这要求政策制定者的思路远远超越在“赢家”和“输家”之间进行补偿性转移支付的简单化视角,无论是针对技术革命还是全球化。遗憾的是,在这方面所做的工作还不够,导致许多人转而接受一种零和世界观,即一部分人的收益只能以牺牲他人为代价。
相反,重要的是更好地理解这些根本原因,以便构建一个能带来更多机遇的改进型贸易体系。
这一目标写入了我们的《协定条款》,其中要求我们“促进国际贸易的扩大和均衡增长,并借此推动维持高水平的就业和实际收入”。
全球一体化本身并非目的,而是实现目标的手段,其重要性在于能够为所有人带来生活水平的提高。
本博客基于2025年4月《世界经济展望》第一章:政策不确定性考验全球韧性。



