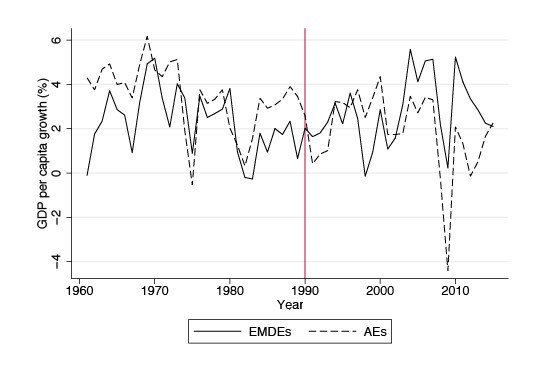
自1960年以来,私人信贷与GDP之比的平均值——这是衡量金融发展常用的指标——稳步上升(图1)。发达经济体(AE)的信贷与GDP之比高于新兴和发展中经济体(EMDE),且这一差距自约1990年以来有所扩大。尽管发达经济体的金融部门快速增长,人均GDP增长率却几乎没有变化(图2)。如果金融快速发展并未帮助发达经济体提高增长,那么它发挥了什么作用?
图1。 各国组私人信贷与GDP之比的平均值,1960—2015年
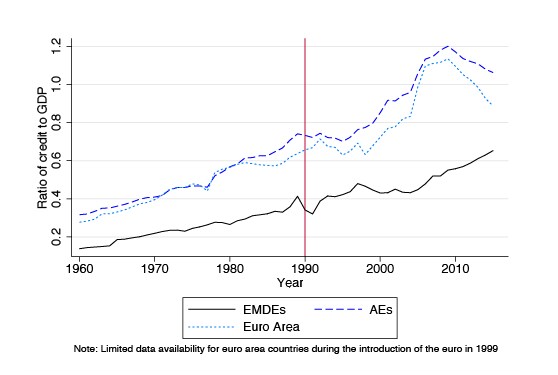
图2 各国组人均GDP增长率的平均值,1960—2015年
金融发展与增长
以Goldsmith(1969)为开端的早期实证研究认为,银行和金融市场会将资本配置到生产率最高的领域;伴随信贷而发展的金融基础设施能够减少信息效率低下的问题,例如道德风险和逆向选择。Rajan和Zingales(1998)发现,金融发展水平提高有利于那些无法产生充足内部融资的行业;Levine等人(2000)更进一步指出,更多金融资源能够提高经济体的增长潜力。
近来,一些学者(例如Cecchetti和Kharroubi,2012)提出了更为细致的解释。他们认为,金融发展会在一定程度上促进经济增长,超过这一限度后,更多金融资源反而会拖累增长。其他几位作者也得出结论,认为“金融过度”可能损害增长(De Gregorio和Guidotti,1995;Gennaioli等人,2012;Arcand等人,2012;Dabla-Norris和Srivisal,2013)。这些作者认为,过度金融化会将人力资本从生产性经济活动中吸走;而且,信贷增长会加剧宏观经济和金融脆弱性,导致更大的繁荣与萧条,最终使各国处境恶化。
我们以Cecchetti和Kharroubi的研究为起点,提出以下问题:金融对增长的不利影响何时、何地出现?因果关系又是朝哪个方向作用?本文展示的简单散点图与他们纳入更多控制变量后进行的回归分析所得出的结论相同。
图3绘出了58个国家1960年至2015年间信贷与GDP之比及人均GDP增长率的五年平均值。与Cecchetti和Kharroubi(2012)的研究一样,我们观察到一定的非线性。金融对增长的边际影响转为负值的转折点——即所谓“金融过度”效应——似乎出现在信贷与GDP之比接近95%时(Chong和Varela Sandoval,2016)。
图3 私人信贷与GDP之比及增长
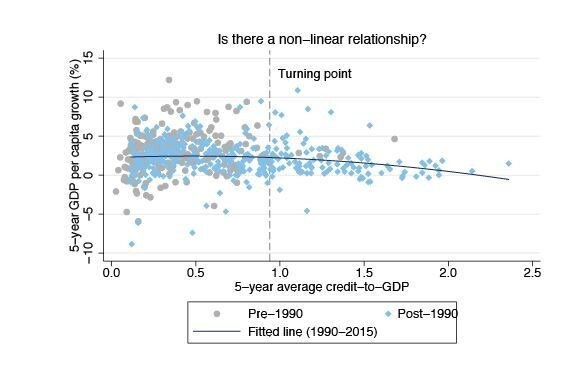
图4 私人信贷与GDP之比及增长
解析非线性关系
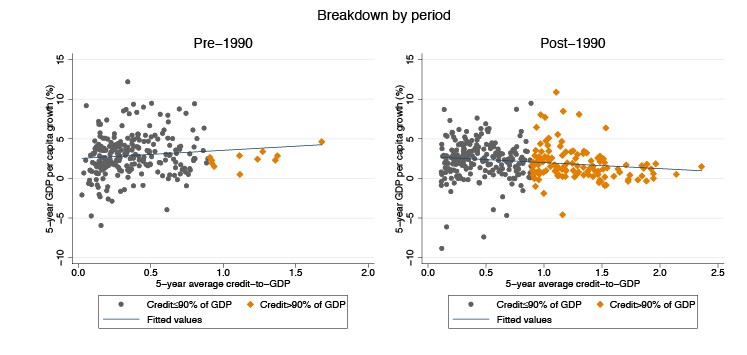
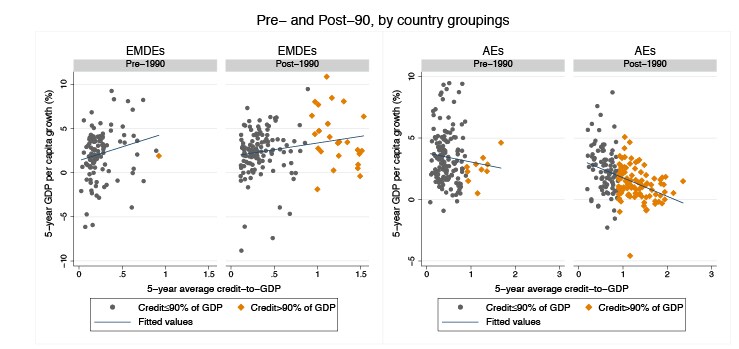
图4显示,将所有国家按时期合并后,金融与增长的相关性在1990年前为正,直到1990年后才转为负值。但这一图景掩盖了更复杂的现实。从图5可以看出,1990年代前后,新兴和发展中经济体的信贷与增长之间均呈正相关;相比之下,发达经济体在1990年前就已呈负相关,1990年后负相关尤其明显。这表明,其他研究所观察到的非线性关系两侧,分布着两组不同的国家:信贷与GDP之比较低的新兴和发展中经济体能从信贷增长中受益;信贷与GDP之比较高的发达经济体则会在信贷增加时表现更差,尤其是自约1990年以来。但发达经济体的信贷与增长之间的负相关关系,实际上在信贷与GDP之比达到90%的门槛之前就已开始。
图5 私人信贷与GDP之比及增长
进一步考察发达经济体的情况可以发现,1990年前金融发展与增长之间的负相关主要出现在欧元区国家;1990年后,欧元区信贷与增长之间的负相关关系略强于其他发达经济体(图6)。同样,欧元区信贷与增长之间更明显的负相关关系,未必是因为欧元区国家的信贷与GDP之比高于其他发达经济体。
图6 私人信贷与GDP之比及增长

我们有哪些发现?
对数据的一种解读是,当信贷超过GDP的约90%后,新增信贷在很大程度上会适得其反。证据确实支持这一推断。尤其是1990年后,许多发达经济体的信贷超过了GDP的90%这一门槛,而超过该水平的信贷与较低的增长相关。此外,新兴和发展中经济体的信贷与GDP之比低于90%,在这些国家,更多信贷与更高增长相关。
然而,数据也符合另一种解读,即因果关系的方向恰好相反。新兴和发展中经济体起步时收入相对较低,平均而言增长潜力更高。随着这些经济体发展并实现其潜力,对金融资源的需求会推动金融进一步发展。这与琼·罗宾逊的观点一致,即“金融追随企业活动”。
对于发达国家,尤其是欧元区国家,数据显示,GDP增长往往在达到90%的门槛之前就已开始下滑。1990年前的情况便是如此,当时欧元区国家的信贷并未超过GDP的90%。
因此,发达经济体——尤其是欧元区经济体——的增长潜力可能一直较低,甚至还在下降。增长潜力下降带来了更大的金融需求。Gennaioli等人(2014)提出了一种可能产生这种需求的机制。由于储蓄率通常不会随增长放缓而下降,累积储蓄的增长速度会超过GDP;因此,财富与GDP之比会上升,Piketty和Zucman(2014)已记录了这一现象。但财富与GDP之比上升会带来金融需求,因为家庭希望保全财富。家庭利用金融体系存放储蓄,并借款用于消费和购买新住房。即使经济增长持续放缓,金融体系仍在扩大。
欧元区金融与增长之间的负相关关系比其他发达经济体更强,这一观察结果进一步支持了这种相反的因果关系。20世纪90年代,欧元区生产率增速放缓得更为明显,其人口增速也低于其他发达经济体。正如Piketty和Zucman所证实的,这意味着欧元区国家的财富与GDP之比上升得尤其快。
政策制定者需要认识到,因果关系可能双向作用。追求金融发展的国家——许多新兴和发展中经济体无疑希望这样做——还需要继续推进有助于提高生产率的改革。缺乏真正的企业家精神,金融可能成为虚幻的增长来源。在增长潜力下降的情况下,金融部门可能继续扩张,以发挥保全财富的作用。这是一项重要功能,但也会带来金融不稳定的可能性。
我们的研究结果也对“大衰退”开始后的一种主张提出了启示:恢复信贷流动对于经济复苏至关重要。在复苏滞后的欧元区,扩大信贷供给一直是重要的政策重点。尤其是银行资本重组,被视为银行体系和经济复苏的关键。但如果金融部门过去主要发挥保全财富的作用,而如今大量财富已遭到毁损,那么寄望于通过注入更多信贷来促进增长,可能适得其反。如果增长潜力较低,向经济注入更多信贷的做法尤其有害。风险在于,僵尸银行会得到扶持,而清理并关闭这些银行的成本只会随着时间推移不断增加。
参考文献
Arcand, J-L、E Berkes和U Panizza(2012),“金融过度?”,IMF工作论文WP/12/161。
Cecchetti, S和E Kharroubi(2012),“重新评估金融对增长的影响”,国际清算银行工作论文第381号。
Chong, E和F Varela Sandoval(2016),“金融发展有助于增长、损害增长,还是两者皆非?”,未发表手稿。
Dabla-Norris, E和N Srivisal(2013),“重新审视金融与宏观经济波动之间的联系”,IMF工作论文WP/13/29。
De Gregorio, J和P Guidotti(1995),“金融发展与经济增长”,《世界发展》, 23(3):433–448。
Gennaioli, N、A Shleifer和R W Vishny(2014),“金融与财富保全”,《经济学季刊》,129(3):1221–1254。
Gennaioli, N、A Shleifer和R W Vishny(2012),“被忽视的风险、金融创新与金融脆弱性”,《金融经济学杂志》, 104(3):452-468。
Goldsmith, R W(1969),《金融结构与发展》,耶鲁大学出版社,新黑文。
国际货币基金组织(2015),“欧元区政策:若干专题”,IMF国别报告第15/205号。
Levine, R、N Loayza和T Beck(2000),“金融中介与增长:因果关系及其成因”,《货币经济学杂志》, 46(1):31–77。
Levine, R(2005),“金融与增长:理论与证据”,载于P Aghion和S Durlauf(编),《经济增长手册》,1(12):865-934。
McKinnon, R I(1973),《经济发展中的货币与资本》,布鲁金斯学会,华盛顿特区。
Piketty, T和G Zucman(2010),“资本回归:富裕国家的财富收入比,1700—2010年”,《经济学季刊》, 129(3):1255-1310。
Rajan, R G和L Zingales(1998),“金融依赖与增长”,《美国经济评论》,88(3):559-586。
Robinson, J(1952),“一般理论的推广”,《利率及其他论文》。麦克米伦出版社,伦敦。
数据来源
世界银行全球金融发展数据库(GFDD):私人信贷与GDP之比、人均GDP
58个国家:
26个新兴和发展中经济体:阿根廷、孟加拉国、巴西、中国、哥伦比亚、哥斯达黎加、埃及、印度、印度尼西亚、约旦、肯尼亚、马来西亚、墨西哥、摩洛哥、尼日利亚、巴基斯坦、秘鲁、菲律宾、俄罗斯、南非、斯里兰卡、泰国、土耳其、委内瑞拉、越南、津巴布韦
32个发达经济体:澳大利亚、奥地利、比利时、加拿大、智利、捷克共和国、丹麦、爱沙尼亚、芬兰、法国、德国、希腊、匈牙利、冰岛、爱尔兰、以色列、意大利、日本、韩国、卢森堡、荷兰、新西兰、挪威、波兰、葡萄牙、新加坡、斯洛文尼亚、西班牙、瑞典、瑞士、英国、美国。




