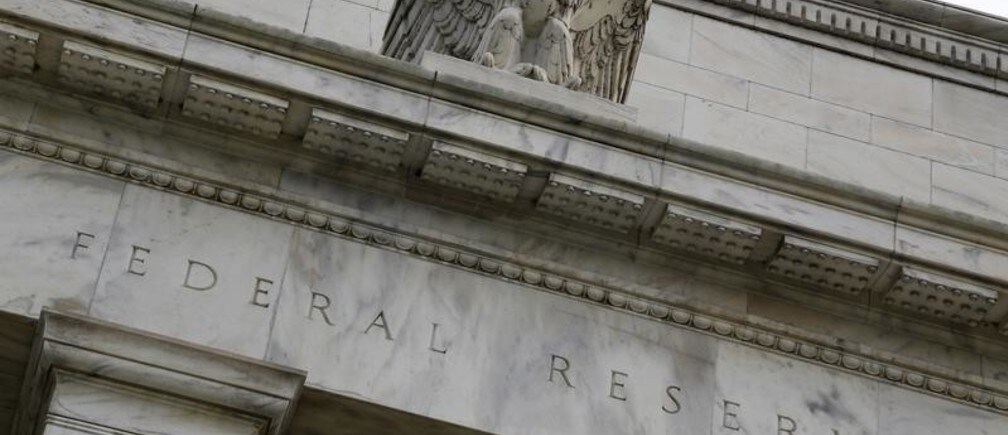
美联储如今对其货币政策大体感到满意。但自2007年年中以来,其政策扩张力度不够。目前最可能奏效的政策,将类似于美联储在1979年和1933年、英国在1931年以及安倍晋三如今所实施的政策。
我们中有些人担心,美联储的做法极大地加深了美国经济的萎靡,并使美国的周期性失业演变为永久性的长期结构性失业,但我们在国内货币政策的争论中已经败北。不过,还有另一项政策争论需要加入。美联储不仅是美国的中央银行,它还是 世界 的中央银行。
美国目前的汇率制度是浮动汇率制,或者至少是可以浮动的汇率制。20世纪50年代和60年代,米尔顿·弗里德曼等经济学家曾设想,全球浮动汇率制度下,货币价值将随经济体通胀率和生产率增长率的差异而缓慢、逐步地变动。
20世纪70年代,经济学家 鲁迪·多恩布什 (现实也)让我们明白,那种设想是错误的:浮动汇率制会把未来名义利率与通胀率之差的预期,资本化进当前汇率之中。一个国家若根据美国调整货币政策,其当前汇率就会大幅变动;而在当今高度全球化的世界里,这意味着它的进出口部门会受到严重扰乱。由于没有哪国政府愿意这样做,如今几乎所有国家都跟随美国制定货币政策,只是谨慎而试探性地偏离。
因此,美国并非浮动汇率制下、各自执行独立货币政策的众多经济体之一。相反,美国是全球霸主:世界的中央银行,它不仅负有稳定产出、就业与通胀、确保美国金融稳定的责任,还负有管理整个世界经济的责任。
一个值得关注的问题是新兴市场增长的健康与稳定性:它们试图从资本流入中获益,同时满足北大西洋地区对开放金融市场的要求,并管理由投机性“热钱”、套利交易、非理性繁荣和超调所造成的不稳定。新兴市场央行行长担心,美国政策时而扩张,引发巨额热钱流入和国内通胀螺旋,时而急剧收紧,扼杀信贷并导致国内衰退。
然后是当今全球经济面临的主要问题:欧洲与欧元区的危机。在没有适当财政联盟的情况下创建欧元,意味着从盈余地区向赤字地区的转移支付无法消除,甚至无法缓冲需求失衡。欧元区缺乏使其成为最优货币区所需的劳动力市场灵活性,这意味着通过区域经济活动重新配置进行调整将极为缓慢;与此同时,其成员国失去货币政策控制权,排除了通过名义贬值进行调整的可能。
此外,欧洲缺乏选择最简便路径来管理经济再平衡所需的治理机制:北方实行温和通胀,而非南方持续通缩和普遍破产。欧盟的制度设计放大了那些推动政策的利益集团之声,这些政策现已使欧洲走上通缩之路,几乎注定欧盟将陷入失去的数十年,在此期间无法实现增长与繁荣。
我们有一个20世纪初的例子,说明这种经济萧条与停滞时期会带来怎样的政治后果。卡尔·马克思称之为 “议会痴呆症” 的,是一些运动的兴起。这些运动转而寻求一位果断的领袖,即一个告诉人们该做什么的人。此类领袖很快就会发现,他们的解决方案并不比其他人更好,于是决定维持权力的最佳方式是把所有问题归咎于外国人。因此,他们颂扬“民族”,把政策重点放在与其他国家的零和争execution上,并在国内将偏离者视为“外来者”加以替罪羊化。
这既不符合欧洲的利益,美国也不应与这样的欧洲打交道。一个民主、繁荣、稳定的欧洲,意味着美国将拥有一个更好、更安全的世界。
美联储正是在此发挥作用。通过将其货币政策框架调整为目标年通胀率4%,或目标年名义GDP增长率6%,美国将推动欧元区迅速再平衡。德国出口商若不愿看到欧洲央行当前货币政策所带来的30%欧元升值,便会强烈要求采取措施,阻止美国的“竞争性贬值”,从而最终在北方实现温和通胀,而不是让南方继续陷入当前的持续萧条。
一个美国能够证明其履行全球经济霸主角色所需信任的世界,对美国而言远胜于一个美国不被信任的世界。简言之,美国必须为集体公共利益管理全球经济,否则将面临一个由各国竞相降低标准、争相推行政策所决定的全球宏观经济管理的世界。
美国中长期的政治、安全,以及的确,经济利益,都要求美联储认识到,其政策使命并非狭隘地专注于实现并维持国内平衡。相反,它应当接受并履行其作为世界中央银行的角色,通过平衡全球经济的总需求与潜在供给来实现这一使命。
本文与 Project Syndicate合作发表。
作者:J. Bradford DeLong是加州大学伯克利分校经济学教授,也是美国国家经济研究局的研究员。
图片:2013年7月31日,美国华盛顿,一只鹰立于美国联邦储备大楼的外墙之上。路透社/Jonathan Ernst




