随着联邦公开市场委员会(FOMC)准备宣布其最新利率决定,美国经济的当前状况,尤其是就业市场的健康程度,将在其考量中占据核心地位。
过去几年,美国在与其他发达经济体的比较中表现突出。
随着美国失业率在6月降至5.3%,接近经济学家所认为的NAIRU(非加速通胀失业率,即进一步下降可能推高消费者价格的水平),且经济学家预计美国经济在2015年第二季度将以2.7%的年化速度增长,越来越多的共识认为美联储今年将加息。
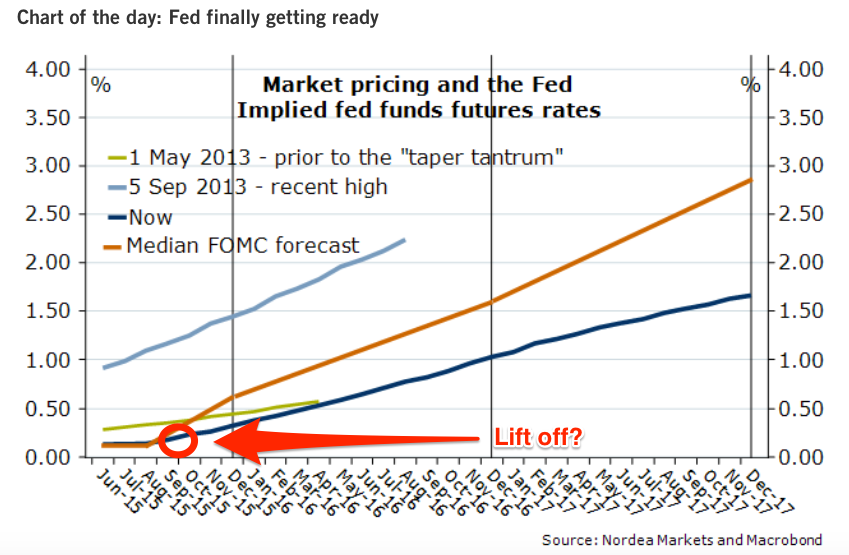
正如Nordea的这张图表所示,目前市场定价的首次加息时间为9月:
美联储主席珍妮特·耶伦也释放了强烈信号,她任期内的首次加息终于临近, 在7月10日的一场演讲中:
根据我的展望,我预计在今年晚些时候的某个时点,启动联邦基金利率上调、从而开始使货币政策正常化,将是恰当的。
然而,关于首次加息的确切时间仍存在很大的不确定性,这将是自2008年12月以来的首次加息。这在很大程度上是因为,包括耶伦在内的多位FOMC成员表示,失业率这一主要指标可能掩盖了劳动力市场中仍存在的闲置程度。
在允许更多这种闲置被消化之前就加息,即等到那些想工作的人找到工作之前,可能会使更多人被挡在就业市场之外,这不仅会损害他们的经济状况,还会降低美国经济整体的潜在产出。
以下是美联储在做出决定时所关注的各项经济指标。
参与率
劳动力参与率是指经济活跃人口(即被认为处于就业或积极求职状态的人口)占15岁及以上总人口的比例。在美国,金融危机之后参与率急剧下降,从2008年1月的约66%降至截至2015年6月的62.6%。

这一下降的很大一部分可归因于长期因素,例如美国人口老龄化以及接受高等教育的年轻人数量增加。这些因素共同作用,使得退休人员和学生在美国总人口中的占比不断上升,从而导致被计为经济活跃人口的比例下降(事实上,参与率自21世纪初以来一直在下降)。
然而,参与率的部分下降可能反映出一些人因就业市场状况相对不佳而放弃求职,因此不会体现在失业率这一主要统计数据中。随着经济持续回暖,这类非活跃劳动者可能会看到更多机会,从而受到吸引重返劳动力市场。
如果后一群体规模足够大,并且能够被吸引重新就业,美国就可以在不必过于担心推高消费者价格的情况下,继续以相对强劲的速度新增就业岗位。换言之,这可能意味着联邦公开市场委员会的政策空间比主要数据所显示的更大。
遗憾的是, 正如尼克·邦克(Nick Bunker)在Equitable Growth网站上指出的那样,人们为何停止找工作的原因仍知之甚少,且需要进一步研究。例如,很难估算有多少已退出劳动力市场的人还能被重新吸引回来。
换言之,这一领域存在大量不确定性。
离职率
美国劳工统计局收集了一组某些人可能觉得颇为奇特的数据,即辞职工人的人数。
虽然这看似奇怪,但它实际上是衡量就业市场健康状况的一项重要指标。例如,如果劳动力市场疲软,你会预期很少有人主动离开工作岗位,因为其他地方的机会可能十分有限。
相反,在健康的就业市场中,你应该会看到相对较多的人选择跳槽,以争取更高薪酬、更有挑战性的工作,或仅仅是为了换个环境。
5月, 美国政府的一份报告 显示,非政府部门职位的三个月离职率升至6.6%,为2008年以来的最高水平。鉴于离职率被视为工资的领先指标,这让许多分析师产生了工人收入强劲增长可能近在眼前的印象。
但事实必然如此吗?
就其本身而言,较高的离职率预示着劳动力市场趋紧,因为雇主被迫相互竞争以吸引工人。随着可用劳动力减少,历史上雇主往往不得不通过提供更高薪资来吸引工人,从而推高工资增长。
然而,这在很大程度上取决于就业市场中隐性闲置程度,即所谓的“不充分就业”有多少。这包括希望增加工作时长却未获得相应安排的人,以及那些被归为非活跃人口、但若有机会便会寻找工作的人。
这里有一个值得注意的附带现象: 美国的离职率自20世纪80年代以来一直在下降 ,据美国国家经济研究局(National Bureau of Economic Research)近期的一篇论文显示。鉴于职位流动是大多数工人从低收入向中等及中高收入岗位转变的途径,这在社会流动性方面可能值得关注。
工资
自美国在大衰退之后开始复苏以来,最令人失望的方面之一是美国工人的工资增长速度。
尽管失业率有所下降,但对于大部分劳动力而言,实际收入的大幅增长仍然遥不可及,在整个复苏期间,时薪报酬以约2%的平均年增速温和上升。
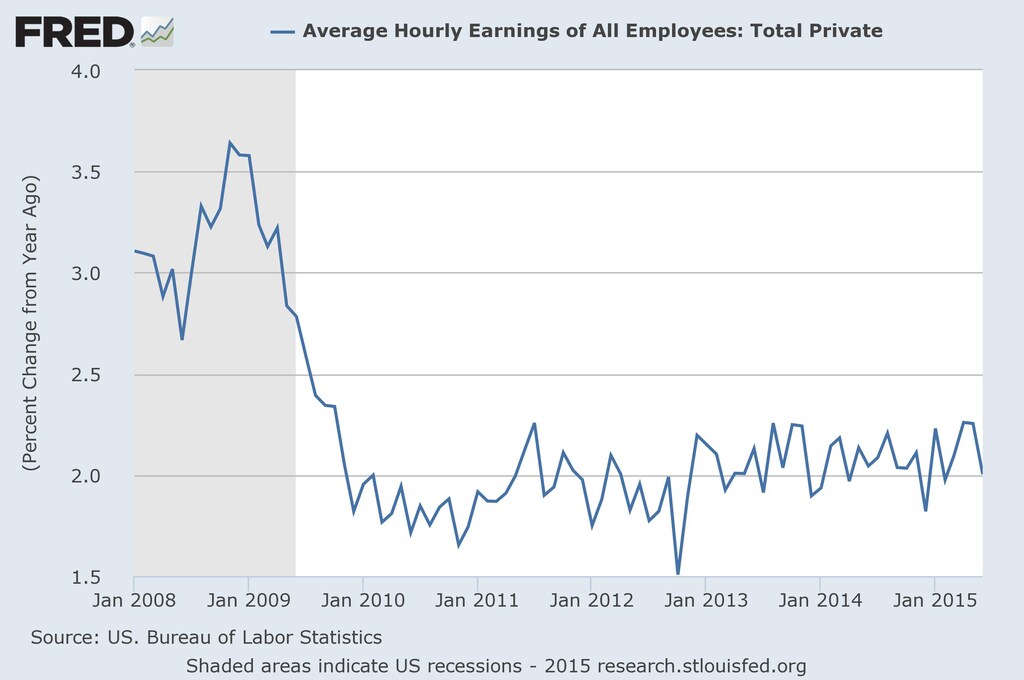
最近,有迹象表明工资可能开始回升,这意味着(用耶伦的话说)“充分就业目标正逐步进入视野”。然而,目前这些工资压力的迹象仍较为初步,远不足以证明政策需要即刻收紧。
现在的问题是,随着工资上涨,那些看似已退出劳动力市场的人是否会受到吸引重新加入。如果大量经济上不活跃的人突然开始求职,那么这可能会拖累整个经济体的时薪增长速度。
你读过吗?
最低工资如何影响就业?
新兴市场能否经受住美联储的加息周期?
劳动标准如何影响就业
作者:Tomas Hirst是《Pieria》杂志的编辑总监兼联合创始人,此前曾任世界经济论坛数字内容事务的约稿编辑。
图片:美国联邦储备委员会主席珍妮特·耶伦于2015年7月16日在华盛顿国会山向参议院银行与城市事务委员会提交半年度货币政策报告。REUTERS/Mike Theiler




