资本流动往往呈现周期性波动。大量文献记录了资本流动中的“激增”和“繁荣”现象(例如Forbes和Warnock 2012、Reinhart和Reinhart 2009、Ghosh等人2012)。虽然资本流动可以带来诸多益处,但文献也记录了这种周期性特征所伴随的风险。事实上,资本流动可能加剧经济周期波动、推动信贷繁荣、使实际汇率升值,并可能遭遇突然逆转(Calvo等人2008)。
人们普遍认为,资本流动之间存在一种优劣排序:外国直接投资(FDI)因能促进增长而被视为“好”的资本,而证券投资因波动性更大、可能引发经济周期的剧烈波动而被视为“坏”的资本。然而,最近一次金融危机的证据表明,金融部门的大规模FDI流入可能与接收国的宏观经济不稳定有关(Ostry等人2010)。难道所有类型的FDI都应当是好的吗?也许不同部门之间的异质性是迄今为止文献中被忽视的一个方面。
在新的研究中(Dell’Erba和Reinhardt 2013),我们在部门层面考察了大规模外国直接投资总流入(激增)的情况。我们聚焦于1994年至2009年期间的新兴市场经济体,并使用了新构建的部门层面外国直接投资总流入数据集。
与Forbes和Warnock(2012)以及Rothenberg和Warnock(2011)的做法一致,我们关注大规模资本总流入,因为净流量可能掩盖总流量中的剧烈变化。我们关注金融部门FDI与非金融部门FDI之间的划分,该数据可用于56个新兴市场。
衡量部门FDI流入的激增
为识别“激增”,我们采用与Cardarelli等人(2010)提出的方法相似的方法。若某部门流入满足以下条件之一,则将其归类为大规模流入:(i) 超过特定国家的历史趋势;或(ii) 超过该地区部门FDI流入历史分布的预设阈值。在两种情况下,若流入额小于GDP的0.3%,则我们不将其归类为激增。
FDI激增的特征与宏观经济结果
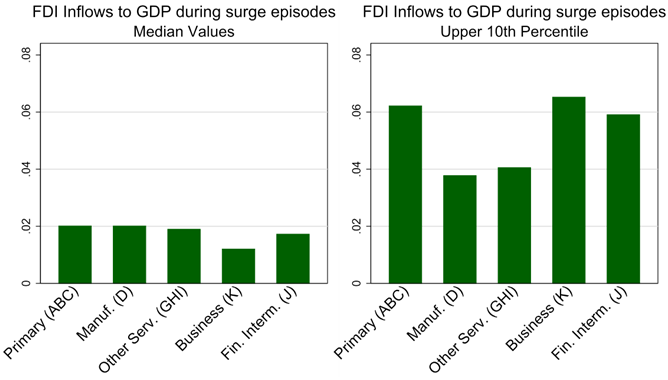
经历FDI激增的国家比例随时间和部门而变化(图1)。大规模FDI流入的第一波始于1996年,其特点是制造业部门激增的比例较高,并在亚洲金融危机(1997—98年)之后随之回落;第二波始于2005年,主要与金融部门的激增相关。在各部门之间,我们观察到激增前后部门流量占GDP比例的规模具有相似性(图2)。
图1。经历FDI激增的国家比例(%)
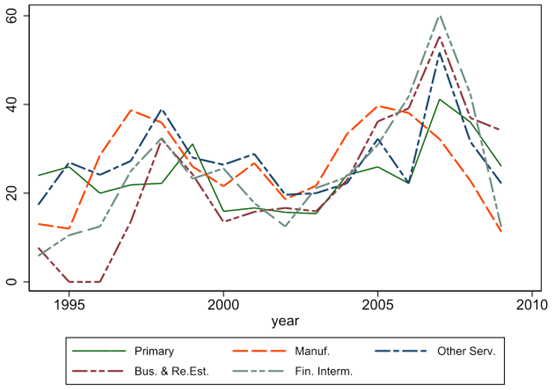
图2。部门FDI激增的规模
我们确认了关于部门FDI激增的三个主要事实:
FDI激增呈周期性出现。
服务业(包括金融部门)的FDI呈现出更大的周期性成分。
在初级产业和制造业部门激增期间,FDI流入的规模在不同时期内更为稳定。
我们还发现,在各部门中,FDI激增前后宏观经济指标的反应存在异质性。具体而言,在金融中介部门激增前后,实际GDP增长和部门增加值的波动性要高得多(图3)。这些结果并非由流量规模或金融部门规模所驱动(就其在总增加值中的占比而言,金融部门平均是经济中最小的部门)。
图3。事件研究:部门FDI激增与激增前两年、繁荣期间及激增后两年的宏观经济结果。
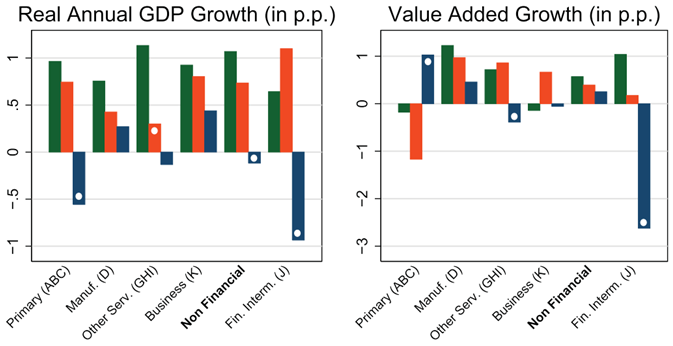
什么可以解释金融部门FDI激增期间观察到的GDP增长模式?我们的分析表明,国内信贷水平是最有希望的因素(图4)。在许多新兴市场中,外资银行在向国内经济提供信贷方面发挥着重要作用。我们发现,在金融FDI激增期间,国内信贷通常会增加,但当我们专门考察以外币计价的信贷时,这种模式更为明显:激增期间,外币信贷占GDP比率的变化显著增加,激增之后,外币信贷在总信贷中的占比显著下降。这表明,外币信贷的扩张及随后的收缩可能是观察到的GDP波动的一个因素。正如理论文献所表明的,当私人借贷水平上升时,小型金融摩擦的存在可能会放大外部冲击向国内经济的传导(Mendoza 2010)。
图4。事件研究:国内信贷。该图报告了已识别事件前两年、繁荣期间及之后两年各相关信贷变量的平均值。
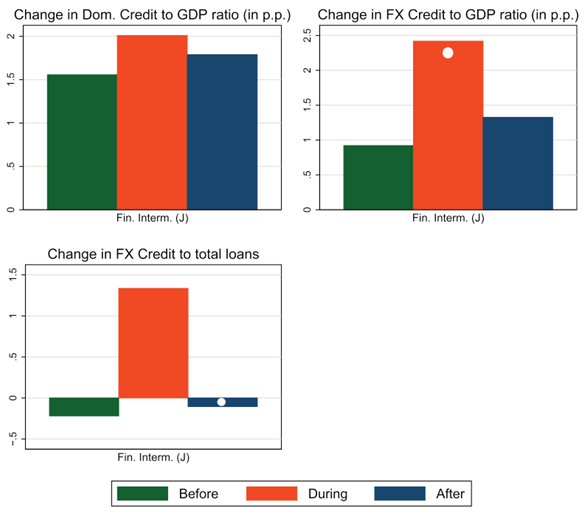
部门FDI激增的决定因素
在考察金融和非金融FDI激增概率的实证决定因素时,我们沿袭文献的做法,将变量区分为全球、国内和传染变量。全球增长是解释部门层面FDI激增的主导变量,对金融部门FDI激增的影响尤为显著。当全球增长提高一个百分点时,一国经历金融部门FDI激增的几率高出46.7%;对于非金融部门,这一数字为27.3%。对于区域传染,我们发现它仅在解释金融FDI激增方面显著。若前一年经历激增的国家比例提高十个百分点,一国经历金融部门FDI激增的几率高出33.2%。
关于国内变量,我们惊人地发现,金融部门FDI激增在金融开放程度较低、即资本管制更为严格的经济体中更可能发生。对资本管制进行分类后,我们发现,针对可能构成外资银行子公司替代融资来源的工具(如债券、证券股权和货币市场工具)的管制,倾向于增加FDI激增的可能性。对债券流入的管制结果最为显著。
金融监管质量的综合指标(Abiad等人2008)与金融部门FDI激增的概率呈负相关,但并不显著。另一项更为具体的指标取自Ostry等人(2011),涉及对金融部门使用外汇(包括外币贷款)的限制,该指标对FDI激增的概率产生负面影响。
结论
本文证据表明,FDI激增出现在所有部门,但只有金融部门的FDI激增伴随着GDP增长的繁荣—萧条周期。与其他部门的FDI激增相比,金融部门FDI激增更多地受全球因素和传染因素驱动。这些结果表明存在资本外逃迹象:当一国实施债券流入管制时,金融部门FDI可能被用作债务流入的替代品。就金融部门FDI比其他类型FDI更不安全的资本流动而言,这为研究资本管制影响的其他论文的结论增添了一层有趣的含义(综述见Magud等人(2011)),具体而言,资本构成向FDI转变,在一国对外资产负债表风险方面是有益的。更一般地说,关于金融部门FDI的结果提醒人们,不要对何为“好”的资本流动持简单化看法,并表明对资本流入的监测可能需要更加精细。
最后,我们提供的初步证据表明,限制外币贷款和借款的监管措施可降低金融部门FDI激增的概率,这可能对未来审慎监管政策的设计具有启示意义。
本文首次发表于 voxeu.org
作者: Dennis Reinhardt,英格兰银行金融稳定局国际金融司经济学家。 Salvatore Dell’Erba,日内瓦国际研究生院助教。
图片:建筑工人在柬埔寨的一处建筑工地上工作 路透社/Samrang Pring




