在封锁措施和休假补贴计划期间,欧洲家庭在2020年和2021年将近19%的收入存了下来。
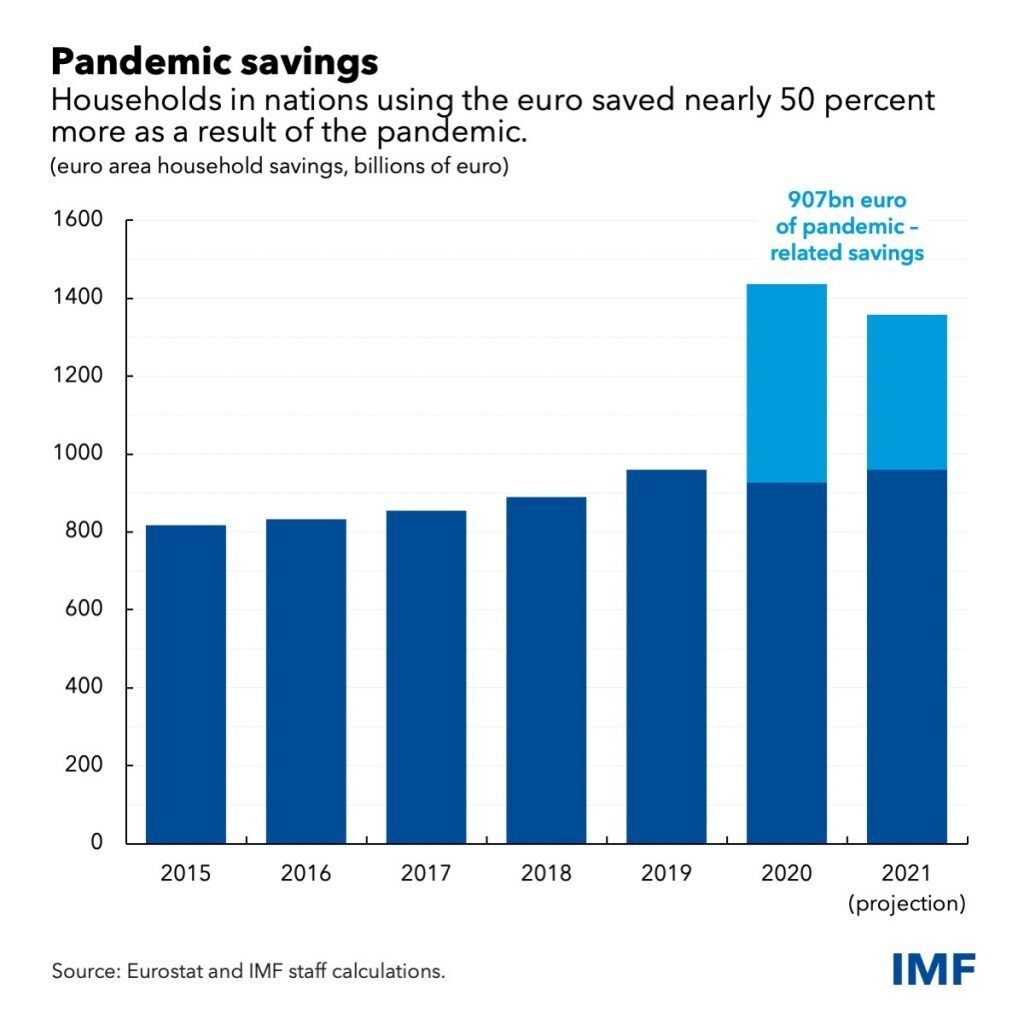
国际货币基金组织估计,欧洲家庭的储蓄比没有疫情时多出近1万亿欧元。
然而,这些储蓄可能不会像预期那样回流经济;奥密克戎带来的不确定性意味着家庭可能会更长时间地持有储蓄。
在平常时期,欧洲人的储蓄约占收入的12%。但在疫情期间,随着家庭居家生活、休假补贴计划为收入提供支持,储蓄率大幅升至2020年和2021年近19%。
正如本期“每周图表”所示,我们估计,欧元区家庭在这两年里比没有疫情时多储蓄了近1万亿欧元。换言之,人们创下储蓄纪录,相当于欧元区国内生产总值总额的约8%。
如果消费者暂时将储蓄率降至疫情前水平以下,花掉部分超额储蓄,欧元区经济增长乃至通胀都将得到显著提振。
这与一些以往疫情和严重经济冲击后的情况一致:当时家庭储蓄的收入占比远低于历史水平。
即使消费只是温和增加——例如,家庭在两年内将约三分之一的超额储蓄用于增加消费——到第二年年底,国内生产总值也会增加2.5个百分点,通胀最多上升0.75个百分点。
储蓄有所释放,但不会出现消费狂潮
欧元区一半的超额储蓄存放在银行账户中,这意味着疫情限制措施解除后,原则上这些资金可以轻松取出并用于消费。
而且,大多数储蓄是被迫形成的,并非衰退期间更常见的预防性储蓄;后者通常源于人们对未来收入的担忧。这表明这些储蓄可能很快就会被用于消费。
然而,有四个原因可能导致这些储蓄不会很快流入实体经济。
第一,家庭在疫情期间被迫放弃的消费不容易弥补。2020年总支出降幅中,近80%源于酒店餐饮和交通运输支出减少。消费者不太可能补回所有被取消的航班、酒店住宿或餐厅用餐。
第二,超额储蓄主要集中在高收入群体手中。银行数据显示,例如在法国,最富有的10%家庭大幅增加了储蓄,而一些较贫困家庭的储蓄却有所减少。高收入者通常会将更大比例的收入用于储蓄,因此动用储蓄消费的可能性较低。
第三,供应链问题意味着许多人可能难以花掉储蓄,即使他们愿意如此。交货时间延长、价格上涨,使消费者更难以通过增加商品消费,来替代原本会用于服务的支出(不过,这种积压的需求未来可能会提振商品消费)。
第四,奥密克戎变异株传播,意味着欧洲人可能不得不再多储蓄一段时间。
消费前景的不确定性仍然极高。政策制定者在评估复苏力度时,应密切关注储蓄率;如有必要,应调整货币和财政政策,以确保增长持续且公平,并维护物价稳定。




