本文与 IMF合作发表。
汇率贬值往往是陷入金融困境国家的补救措施之一。贬值使该国出口更具竞争力,并通过提高进口成本来抑制进口。出口增加与进口减少共同带来了该国摆脱困境所需的部分财政资源。
然而,对于属于货币联盟且希望继续留在联盟内的国家而言,汇率贬值并非可选项。全球金融危机爆发之初,几个欧元区经济体正面临这一困境:危机爆发前,资本曾大量流入这些国家,但危机来临后,大量资本又外逃。
对于这些经济体,一种备受争议的补救方案是所谓的内部贬值。这种做法并非通过货币的(对外)贬值,而是通过工资削减或工资温和增长等内部手段来提升竞争力。
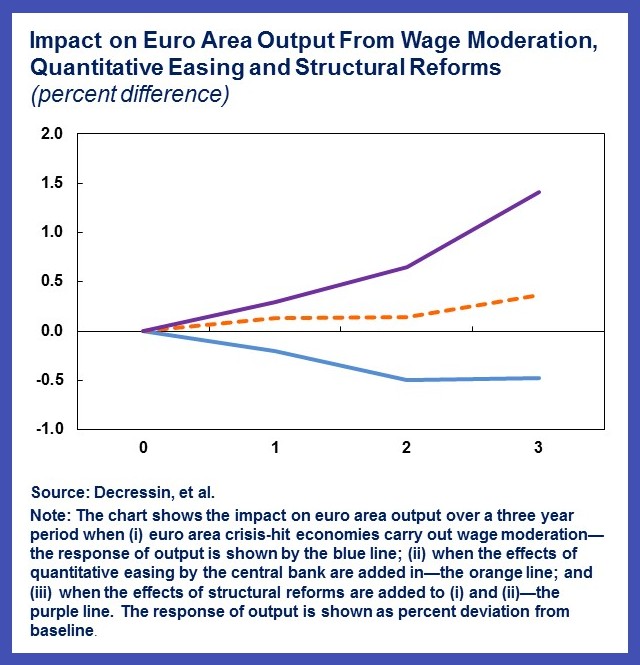
这种内部贬值能否奏效?我们的 最新论文 给出了答案。论文的主要结论是:若多个陷入危机的国家同时实施,工资温和增长只有在宽松货币政策的支持下才能发挥良好作用。在缺乏此类政策的情况下,工资温和增长对实施国产出的提振作用有限,并最终导致整个欧元区产出下降。
答案的开端
本文模拟所采用的具体政策是将工资(及价格)通胀率降低2个百分点。虽然工资温和增长确实能提升竞争力和出口,但其对短期产出的总体影响尚不确定。原因在于名义工资增长放缓和通胀率下降(甚至可能出现通货紧缩)会抑制国内需求,并加重实际债务负担。因此,竞争力效应与总需求效应方向相反。
为确定短期内哪种效应占主导,本文使用了一个大型全球经济模型。该模型包含11个欧元区经济体的独立模块,其中包括遭受大规模资本外逃的五个经济体,我们将其称为“危机国家”。
模拟结果表明,短期内竞争力效应还是需求效应占主导,取决于两个重要因素:
实施工资温和增长的国家数量
央行所采取的行动。
这两个因素在决定溢出效应方面也起着关键作用,即一国(或一组国家)的工资温和增长对其他国家,尤其是欧元区其他地区产生的影响。
具体而言,模拟结果如下:
若欧元区单一陷入危机的经济体实施工资温和增长,则该经济体自身及整个欧元区的净产出效应均为正。
若所有陷入危机的经济体(约占欧元区GDP总量的30%)共同实施工资温和增长,其产出仍会扩张,只是扩张幅度较小。若央行能够下调政策利率,整个欧元区的产出也会增长。这是因为央行能够通过降低政策利率,抵消部分国家工资温和增长对其他国家产出的不利影响。这进而降低了这些国家的长期利率,从而推动投资和耐用品消费增长。
答案的其余部分
当政策利率降至零,即触及零利率下限时,情况就会发生变化。届时,陷入危机经济体的工资温和增长对其他经济体产出的负面影响,无法通过降息加以抵消。除非采取其他措施降低长期利率,否则欧元区整体产出在短期内将出现萎缩。
然而,当政策利率降至零时,央行并非已无政策工具可用。央行可以采取措施直接降低长期利率,这一政策被称为量化宽松。模拟结果证实,若央行采取的措施使长期利率下降50个基点,则在工资温和增长的情况下,陷入危机经济体以及整个欧元区的产出都会小幅上升。
但还有更多。若欧盟经济体还落实其在2014年由澳大利亚发起的二十国集团倡议中所承诺的结构性改革,产出将进一步增长。重要的是,在短期内,提高生产率的结构性改革对消费和投资的支持作用,强于提高劳动力供给的改革。
国际货币基金组织的建议表现如何?
国际货币基金组织始终主张一揽子综合方案,同时兼顾总需求与总供给。在供给侧,国际货币基金组织的建议强调结构性劳动力市场改革,旨在降低自然失业率或提高劳动参与率。国际货币基金组织工作人员的建议也强调了结构性改革的益处。在需求侧,国际货币基金组织是较早倡导支持性货币政策(包括量化宽松)以提振欧元区总需求的机构之一。
任何由国际货币基金组织支持的欧元区国家计划,均未明确包含旨在实现内部贬值的收入政策。我们的研究结果强调,若欧元区陷入危机的国家考虑此类政策,则应铭记其对欧元区其他地区产出的不利溢出效应。
发表不代表世界经济论坛认可其观点。
要及时了解议程动态, 请订阅我们的每周简报。
作者:Jörg Decressin 是国际货币基金组织欧洲部副主任。Prakash Loungani 是国际货币基金组织研究部顾问。
图片:欧洲中央银行(ECB)总部位于法兰克福。REUTERS/Ralph Orlowski




