资产价格和信贷的繁荣与萧条,以及更广泛意义上的“金融失衡”,在全球金融危机和欧元区危机之后受到公众的广泛关注。所有主要司法管辖区都在设立宏观审慎管理机构,关于金融稳定是否应与物价稳定一同成为央行目标的讨论也十分热烈。然而,似乎没有人询问过普通民众,他们是否真的关心金融失衡问题。
进行这项分析的理想方式是设计一项适当的调查,询问受访者金融稳定是否是他们直接关切的问题。在无法采用这一理想方案的情况下,可以参考大型调查(如欧洲晴雨表调查)中提供的家庭福利代理指标。家庭福利最常用的代理指标之一是生活满意度。Di Tella、MacCulloch和Oswald在2003年发表的开创性研究中,分析了失业率等宏观经济变量对生活满意度的影响。然而,他们的分析并未涉及金融变量的作用。
生活满意度
显然,生活满意度并非衡量家庭主观福祉的唯一可行指标。具体而言,它主要从认知角度衡量人们对自身生活的总体态度,而非当下的情绪感受。然而,生活满意度与其他幸福感和福祉指标密切相关(Graham 2006),并被心理学家视为可靠的衡量指标。因此,至少作为福利分析的初步切入点,它是一个有价值的变量。
宏观经济的发展,尤其是危机,显然会对生活满意度产生影响。下图展示了国家层面的“净”生活满意度指标,该指标源自每两年一次的欧洲晴雨表调查,所用问题为“总体而言,您对目前的生活是非常满意、比较满意、不太满意,还是非常不满意?”。在我近期的一篇论文(Stracca 2013)中,我从回答“非常”或“比较”满意的受访者比例中,减去各国回答“不太”和“非常不”满意的受访者比例。值得注意的是,在欧元区低收益率国家,生活满意度在危机期间几乎毫无变化,而在欧元区高收益率国家,尤其是那些接受欧盟/国际货币基金组织贷款计划的国家(葡萄牙、爱尔兰和希腊),生活满意度却大幅下滑。为了直观说明这一效应之大,2007年在援助计划国家中,感到满意的人数比不满意的人数多约50%,而2012年两者数量大致相当。相比之下,在低收益率国家,这一差距高达80%。
图1。欧元区国家的生活满意度
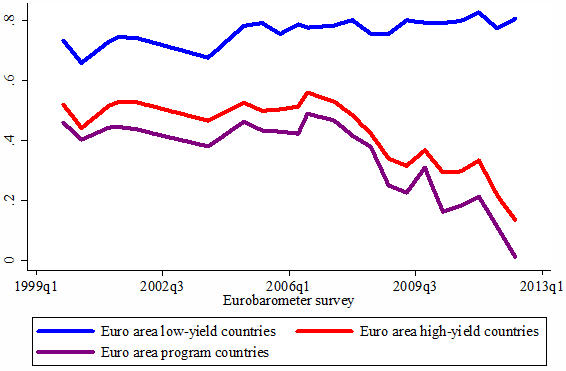
注释:欧元区低收益率国家包括德国、法国、比利时、荷兰、芬兰和卢森堡;欧元区援助计划国家包括爱尔兰、希腊和葡萄牙;欧元区低收益率国家还包括援助计划国家以及意大利和西班牙。所有数据均为平均值,反映的是欧洲晴雨表问题“总体而言,您对目前的生活是非常满意、比较满意、不太满意,还是非常不满意?”的回答中,“非常”和“比较”的比例与“不太”和“非常不”的比例之差。
金融失衡与生活满意度
在宏观层面理解生活满意度的决定因素绝非易事,尤其是涉及金融失衡时。在我近期的论文(2013)中,我大幅扩展了Di Tella等人(2003)的研究,纳入金融失衡因素,使用了欧洲晴雨表调查中26个欧盟国家(马耳他除外)的生活满意度数据。金融失衡可能以多种方式影响公民:
首先,金融失衡可能影响对家庭福利至关重要的宏观经济变量,例如就业(即所谓的“间接渠道”)。
其次,由扭曲或外部性导致的金融失衡,可能使资产价格和信贷等变量出现定价偏差(即“定价偏差渠道”)。
例如,一个想购房的年轻家庭的福利,可能因房价低效地过高而受到负面影响,尽管这可能被现有房主更高的福利所抵消。
第三,金融失衡和家庭福利都可能反映某个第三因素,而这一因素需要加以控制,例如对未来的乐观或悲观情绪,即所谓的“动物精神”(第三因素渠道)。
最后,当金融失衡暴露、金融体系变得不稳定时,金融中介可能陷入瘫痪。金融中介是向公民提供的一项基本服务,因此这种瘫痪可能影响他们的福利(即“金融中介渠道”)。
从实证角度看,如果想了解金融失衡本身是否会影响生活满意度,就必须控制间接渠道和第三因素渠道。
在上述论文中,我通过纳入Di Tella等人(2003)已证明对生活满意度有影响的宏观经济变量(如失业率),来控制间接渠道。我还使用了欧盟委员会消费者调查所编制的消费者信心指标的部分分项指标,特别是次年进行大额购买的意向,以及受访者对次年总体经济状况的看法,以控制对未来乐观程度可能出现的波动(包括对个人经济前景和国家经济前景的看法)。为衡量金融失衡,我考察了一系列指标,包括实际资产价格和信贷偏离既往趋势的程度、金融部门股票的超额收益,以及Laeven和Valencia(2010)提出的银行危机虚拟变量。
主要结论与政策含义
在通过消费者信心控制关键宏观经济变量和“动物精神”之后,总体而言,我发现生活满意度通常并不系统性地取决于若干金融失衡指标。有一些证据(但并不十分稳健)表明,公民关注股价缺口绝对值这一指标(该指标是实际股价偏离均衡水平的代理变量)。
总而言之,主要结论是金融失衡并非公民主要的直接关切。从政策制定的角度看,这当然并不能免除负责任的当局努力防范繁荣与萧条,因为按照标准方式衡量,这些现象会对宏观经济稳定造成巨大成本(例如实际GDP增长率和失业率)。不过,这确实表明,其工作重点应是防止繁荣与萧条的连锁影响冲击宏观经济稳定,而不是将稳定“金融周期”(Borio 2012)本身作为目标。
本文最初发表于 voxeu.org
作者:Livio Stracca为欧洲中央银行国际与欧洲关系总司高级顾问
图片:一名男子走过法兰克福证券交易所的交易大厅 REUTERS/Ralph Orlowski





