全球金融危机使越来越多的学者和政策制定者关注银行稳定性的方方面面。但是,银行监管与竞争对银行不透明度有何影响?本文介绍了对银行监管改革如何影响银行披露信息质量的首批评估之一,而这反过来有助于我们评估银行的稳定性。
当银行操纵其财务报表时,这会加剧银行的不透明度,并干扰银行的私人治理和官方监管。具体而言,银行管理其财务报表以平滑利润、规避资本要求并减少税负。正如Beatty and Liao(2011)、Bushman and Williams(2012)以及Huizinga and Laeven(2012)所示,此类操纵会降低银行稳定性、市场对银行的估值以及贷款质量。更一般地说,King and Levine(1993)的研究结果表明,任何干扰银行治理的因素——包括盈余管理——都可能扭曲资本配置并减缓增长。
尽管如此,人们对银行监管和竞争对银行不透明度的影响知之甚少。虽然Morgan(2002)以及Flannery et al.(2004)考察了银行与非金融企业之间的相对不透明度,但他们并未考察银行不透明度的决定因素。虽然Barth et al.(2004、2006、2009)以及Beck et al.(2006)发现,在对披露错误信息的银行高管实施处罚的国家,银行能更有效地配置资本,但他们并未考虑竞争对银行不透明度可能发挥的作用。鉴于银行对经济增长的重要性,关于银行不透明度的市场和监管决定因素的研究如此匮乏,既令人惊讶,也影响深远。
新研究
在新的研究中,我们首次评估了促进竞争的银行监管改革对银行披露信息质量的影响(Jiang et al. 2014)。
我们评估了关于竞争对不透明度影响的相互冲突的预测。Alchian(1950)和Stigler(1958)的模型表明,产品市场竞争加剧将促使企业采用更完善的公司治理机制,这可能促使企业披露质量更高的财务报表(例如Darrough and Stoughton 1990),以降低外部融资成本。另一类研究认为,竞争可通过便于同业企业比较来提升财务报表质量。当企业在相似市场中竞争时,这便于跨企业比较,而更可靠基准的可得性有助于有效的公司治理,正如Holmstrom(1982)以及Nalebuff and Stiglitz(1983)所强调的那样。事实上,基于对169位首席财务官的实地调查,Dichev et al.(2013)记录到,同业企业比较是发现盈余管理最重要的工具之一,而发现问题是促使企业提高财务报表质量的必要步骤。
相比之下,另一些模型预测竞争会加剧不透明度。在Verrecchia(1983)以及Gertner et al.(1988)的研究中,竞争可能促使企业操纵信息流动,以阻止潜在竞争者进入,并在与现有竞争对手的较量中获得战略优势。在Shleifer(2004)的研究中,更激烈的竞争促使高管从事不道德行为,包括更激进的会计做法。
监管障碍
为评估竞争对银行披露信息质量的影响,我们首先利用了20世纪最后四分之一时期美国银行之间竞争监管障碍被取消的契机。州际银行放松管制放宽了总部位于一个州的银行控股公司在其他州设立子公司的监管障碍。这些改革在二十年间通过双边和多边协议逐步推进,具有随时间变化、因州而异的特点,并促进了银行之间的竞争,如Goetz et al.(2013、2015)所述。
然而,这些基于州和时间划分的放松管制所引发竞争的衡量指标存在一个重要局限——它们无法区分银行子公司,甚至无法区分同一州内的银行控股公司。尽管州际银行放松管制促进了放松管制州内银行之间的竞争,但这并不一定意味着这些监管改革是通过加剧竞争而影响银行不透明度的。也许,放松管制引发或伴随了该州其他方面的变化,这些变化影响了银行披露信息的质量,影响银行不透明度的正是这些其他变化,而非竞争加剧。为解决这一问题,我们必须在州内银行之间加以区分。
我们提出了一种新方法,用于构建随时间变化、针对具体银行的竞争衡量指标。我们的方法基于“引力模型”的观点,即距离对投资十分重要,因此也影响银行子公司和银行控股公司所面临的竞争程度。例如,在A州允许B州的银行控股公司进入并在A州设立子公司之后,A州的两家子公司可能因与B州的距离不同而面临不同的竞争压力。也就是说,当加利福尼亚州与亚利桑那州放松管制时,南加州的银行可能比北加州的银行面临更大的来自亚利桑那州的竞争压力。通过将引力模型与州际银行放松管制相结合,我们构建了随时间变化、针对具体银行的放松管制引发竞争的衡量指标。
为此,我们首先构建衡量每家子公司所面临竞争环境的指标。对于每个时期的每家子公司,我们确定那些其银行控股公司可以进入该子公司所在州的州。然后,我们按各州与该子公司距离的倒数对这些州进行加权。由此得出一个反距离指标,用以衡量每家子公司所面临的、由监管引发的竞争环境。其次,我们以各子公司资产占银行控股公司资产的比例,对这些子公司层面的竞争指标进行加权,从而计算合并后的银行控股公司所面临的竞争环境。
随后,我们在控制州-时间固定效应的同时,将各类银行不透明度指标对这些针对银行控股公司和子公司的竞争指标进行回归。通过这种方式,我们控制了所有随时间变化的州特征,包括银行监管改革的州-时间指标。通过将引力模型纳入放松管制的过程,我们区分了同一州内银行面临的竞争压力,并评估这些竞争压力的变化是否影响其财务报表的质量。
作为银行不透明度的代理指标,我们采用两种策略衡量财务报表质量。第一,我们使用银行向美国证券交易委员会重述盈余的频率。重述意味着银行的财务报表存在错报。由于数据限制,我们只能在部分分析中使用财务报表重述数据。第二种策略聚焦于贷款损失准备金,它是银行管理盈余和监管资本最重要的应计项目(Beatty and Liao 2014)。大量文献通过估计贷款损失准备金模型,并以残差的绝对值作为可自由裁量贷款损失准备金的指标,来构建财务报表质量的代理变量。
我们采用双重差分估计策略。因变量为银行不透明度的代理指标之一。核心解释变量是针对银行控股公司和子公司的放松管制引发竞争的衡量指标。在这些分析中,我们不仅分别控制了银行控股公司固定效应和子公司固定效应,还控制了州-时间固定效应。鉴于数据可得性,我们使用季度数据,在1986年至2006年期间开展分析。
可自由裁量的贷款损失准备金
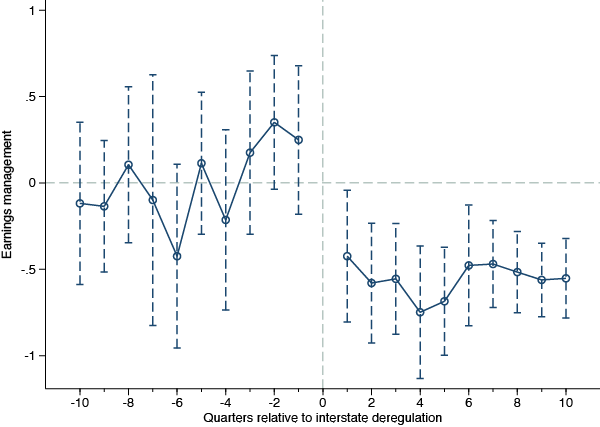
我们发现,针对银行控股公司和子公司层面的、由监管引发的竞争指标,均与可自由裁量的贷款损失准备金呈显著负相关。图1对此进行了说明。图1并未采用我们的方法(该方法将州际银行放松管制的动态过程与市场可竞争性的引力模型相结合),而是简单描绘了某州在首次允许任何其他州的银行进入后,该州银行可自由裁量的贷款损失准备金发生了什么变化。如图所示,州际银行放松管制加剧竞争之后,可自由裁量的贷款损失准备金显著下降。经济影响幅度相当可观。在放松管制前时期,以计提准备前税前盈利衡量的银行利润中,可自由裁量贷款损失准备金的平均占比为28%,而在促进竞争的监管改革之后,该比例降至平均13%。
图1 州际银行放松管制前后披露质量的演变
区分银行控股公司及其子公司的完整估计结果同样得出了很强的估计值。在这些引力模型与放松管制的分析中,识别依据来自对同一州内、与其他州地理距离不同的银行控股公司和子公司的区分。因此,结果并非由州-时间层面的监管政策变化所驱动,而是由州际银行改革对同一州内银行控股公司和子公司产生的差异化影响所驱动,而这种差异源于它们与竞争对手距离的不同。研究结果表明,州际银行放松管制通过加剧竞争降低了可自由裁量的贷款损失准备金。
参考文献
Ahmed, A, C Takeda, and S Thomas(1999),“银行贷款损失准备金:资本管理与信号效应的再审视”, Journal of Accounting and Economics 28: 1-25.
Alchian, A(1950),“不确定性、演化与经济理论”, Journal of Political Economy 58: 211-221.
Barth, J R, G Caprio, and R Levine(2004),“银行监管:何种方式最有效?”,Journal of Financial Intermediation 13: 205-248.
Barth, J R, G Caprio, R Levine(2006), Rethinking bank regulation: Till angels govern,剑桥:剑桥大学出版社。
Barth, J R, C Lin, P Lin, F Song(2009),“银行对企业放贷中的腐败:关于竞争与信息共享作用的跨国微观证据”, Journal of Financial Economics 91: 361-388.
Beatty, A, S Liao(2011),“预期损失确认的延迟是否影响银行的放贷意愿?”,Journal of Accounting and Economics 52: 1-20.
Beatty, A, S Liao(2014),“银行业的财务会计:实证文献综述”, Journal of Accounting and Economics 58: 339–383.
Beck, T, A Demirguc-Kunt, R Levine(2006),“银行监管与放贷腐败”, Journal of Monetary Economics 53: 2131-2163.
Bushman, R M, C D Williams(2012),“会计自由裁量权、贷款损失准备金与对银行风险承担的约束”, Journal of Accounting and Economics 54: 1-18.
Campbell, T S, W A Kracaw(1980),“信息生产、市场信号与中介理论”, Journal of Finance 35: 863-882.
Darrough, M, N Stoughton(1990),“进入博弈中的财务披露政策”, Journal of Accounting and Economics 12: 219-243.
Dichev, I, J Graham, C Harvey, S Rajgopal(2013),“盈余质量:来自实地调查的证据”,Journal of Accounting and Economics 56: 1-33.
Flannery, M J, S H Kwan, M Nimalendran(2004),“关于银行企业资产不透明性的市场证据”, Journal of Financial Economics 71: 419–460.
Gertner, R, R Gibbons, D S Scharfstein(1988),“对资本市场与产品市场的同步信号传递”, Rand Journal of Economics 19: 173–90.
Goetz, M R, L Laeven, R Levine(2013),“识别企业多元化的估值效应与代理成本:来自美国银行地域多元化的证据”, Review of Financial Studies 26: 1787-1823.
Goetz, M R, Laeven, L, R Levine(2013),“银行的地域扩张会降低风险吗?”,Journal of Financial Economics,即将刊出。
Huizanga, H, L Laeven(2012),“金融危机期间银行的估值与会计自由裁量权”, Journal of Financial Economics 106: 614-634.
Jiang, L, R Levine and C Lin(2015),“竞争与银行不透明度”。
King, R G, R Levine(1993),“金融与增长:熊彼特或许是对的”。 Quarterly Journal of Economics 108: 717-738.
Morgan, D P(2002),“对银行进行评级:不透明行业中的风险与不确定性”, The American Economic Review 92: 874-888.
Nalebuff, B J, J E Stiglitz(1983),“信息、竞争与市场”, American Economic Review 73, 278-283.
Shleifer, A(2004),“竞争会破坏道德行为吗?”, American Economic Review 94: 414-418.
Stigler, G(1958),“规模经济”, Journal of Law and Economics 1: 54-71.
Verrecchia, R(1983),“可自由裁量的披露”, Journal of Accounting and Economics 5: 365-80.
本文与 VoxEU合作发表。刊发本文并不意味着世界经济论坛认可其中观点。
如需紧跟 Agenda 动态, 订阅我们的每周电子通讯。
作者: Liangliang Jiang 为香港岭南大学经济学副教授。 Ross Levine 为加州大学伯克利分校哈斯商学院经济学教授。 Chen Lin 为香港中文大学金融学系教授。
图片:2010年10月21日,伦敦金融区金丝雀码头拍摄的Bank Street路牌与高层办公楼。路透社/Luke MacGregor。




