伦敦政治经济学院(LSE)教授尼古拉斯·巴尔过去常以一些案例开启他的公共经济学讲座,用来说明他戏称为“酒馆经济学”的说法:人人都认为其正确、实则不然。在讲座中,这类误解包括认为免费大学教育必然会改善学生入学机会,或认为提高退休年龄会对(青年)失业率产生负面影响。
在当前欧洲背景下,我们或许也能看到有关结构性改革的“酒馆经济学”。危机持续逾7年后,从政界人士到政策制定者,包括媒体[1]在内,似乎人人都知道结构性改革或许有利于长期增长,却会拖累短期表现[2]。但事实真是如此吗?正如 罗德里克(1996) 精辟指出:“对于一个明显缺乏实证支持的命题,[这条]传统智慧却令人意外地受到广泛坚信。”
近期有关欧洲的分析实际上指向相反结论。 国际货币基金组织(IMF,2012) 利用其内部的世界经济结构模型显示,欧元区改革的潜在收益规模可观,且主要在较长期内显现。不过,对所考察的所有改革而言,短期影响预计也将是正面的(见图1)。 欧洲中央银行(ECB,2015)也作出了类似预测。该机构利用其EAGLE多国微观基础模型展示了产品市场和劳动力市场改革的影响。欧洲央行总结道:“改革对GDP的正面影响在第一年就已可见。”利用欧盟委员会经济与金融总司(DG ECFIN)的QUEST模型, 欧盟委员会(2013) 并未发现改革会对部分欧元区国家的GDP或就业产生有害的短期影响[3];希腊或许是例外,改革在那里似乎会带来轻微负面影响。最后,基于对经合组织国家30年改革情况的实证分析,经济合作与发展组织(OECD,2012) 就产品市场、劳动力市场和税收改革对就业和GDP的影响,得出了与上述观点一致的结论。
图1. 欧元区改革对GDP水平的短期和长期影响(%)

来源:IMF(2012)
改革涉及多种作用机制,因此有必要了解提升竞争力的措施会通过哪些渠道在短期内影响增长。图2(下图)概述了文献中指出的主要渠道[4]。
关键在于,改革无论是通过企业重组和临时裁员直接影响消费,还是通过实际利率间接影响消费,都预计会抑制消费。不过,短期投资有望增加,从而形成抵消效应;这种投资是基于未来生产率、实际工资和收入有望提高的预期。关键问题是,哪一组力量会占上风。
如上所示,在广泛的假设和估计方法下,合理的预期似乎是:投资回升,加上程度较小的经常账户扩张,其作用将超过消费的不利变化,从而在总量层面驳斥“短期受苦,长期受益”的原则。然而,这并不意味着个别群体不会受到政策变化的严重影响,也因此改革采纳的政治过程十分复杂(见威廉姆森,1994年)。
图2. 提升竞争力的改革与短期GDP增长之间的主要理论联系
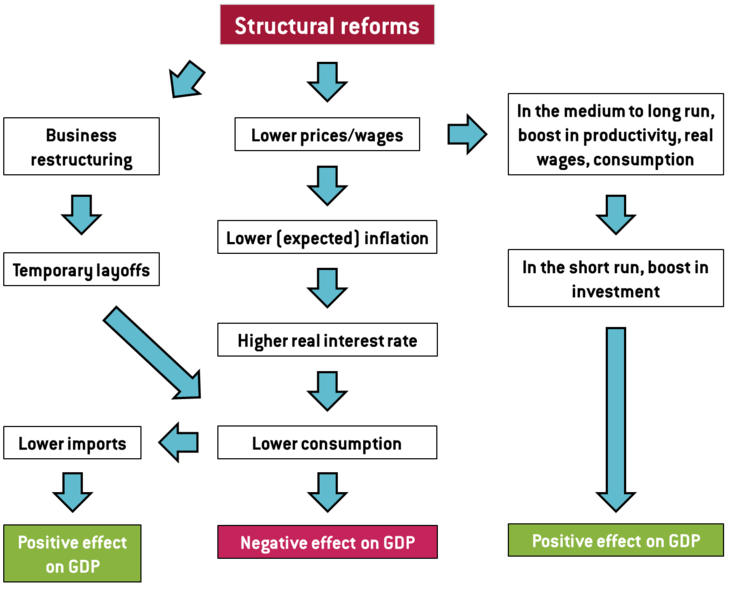
来源:布鲁盖尔研究所
在这一理论框架下,可以提出三个重要观察:
1. 改革的排序与组合。削减繁文缛节、废除国家垄断、降低就业保护立法(EPL)以及放宽商店营业时间,都可能以不同方式、在不同时间跨度内影响消费和投资决策。特别是,降低生产要素之间扭曲、同时保持财政收入中性的税制改革,预计会立即促进增长(见图1和 IMF(2004年))。另一方面,某些劳动力市场改革可能会轻微拖累短期增长,尤其是在经济严重低迷的国家(见 OECD(2012年))。正如 卡恰托雷等人(2012年) 和 IMF(2006年)等所论,这种差异为改革的最优排序和组合提供了空间。
2. 信贷可及性的核心地位。释放投资潜力对结构性改革能否立即取得成效至关重要。因此,银行贷款渠道和信贷市场正常运作,是改革从一开始就释放增长动力的关键前提。鉴于此,若要让其他结构性改革迅速见效,就应优先确保金融体系稳健,并保障中小企业获得信贷。
3. 财政政策的作用。不存在重大抑制效应,并不支持“改革只有伴随大规模财政扩张才能实施”的观点,正如OECD(2012年)所指出的。这一点在当前关于欧元区财政框架的讨论中尤为关键,也关系到是否需要以财政灵活性换取改革。鉴于收益分布不均,财政政策仍可发挥作用,确保向新稳态过渡过程的公平;当改革的受损者容易识别时,财政政策或许也有助于克服改革阻力。不过,正如 库雷(2014年)所论,通过策略性地组合改革,也可能实现这些目标。
持怀疑态度的读者或许会问,既然文献普遍承认结构性改革长期有益,而且这应该已经足够,为什么还要如此关注其短期影响?除了反复引用凯恩斯那句名言“从长期来看,我们都死了”之外,改革的政治经济学也不应轻易被忽视,正如我此前所论。罗德里克(1994年)解释说,证明改革早期取得成功至关重要,因为这有助于争取公众共识,从而在多年间维持更广泛的改革计划。正如威廉姆森(1994年)所示,经济不可能一夜之间彻底改造。
最终,理解结构性改革的动态过程和时间进程,或许能够提升改革方案在政治上的可行性,同时在许多欧洲国家财政空间有限之际,增强其公平性。
[1] “[…] 改革往往先带来短期痛苦,之后才有长期收益”—— 《经济学人》 (2014年)
[2] 在本文中,短期指政策变更后的第一年。
[3] 德国、希腊、西班牙、法国、爱尔兰、意大利和葡萄牙。
[4] 显然,还可以设想其他若干渠道。例如,工资/价格压缩预计会推动出口增长。这将有利于一国的经常账户和GDP。不过,DSGE模型估计表明,这种影响在短期内有限(见ECB,2015年)。
本文最初由总部位于布鲁塞尔的智库布鲁盖尔研究所发表。请在 其网站此处阅读原文。发表本文并不意味着世界经济论坛认同其中观点。
如需持续关注议程, 请订阅我们的每周通讯。
作者:阿莱西奥·特尔齐,意大利公民,于2013年10月加入布鲁盖尔研究所
图片:2007年2月14日,一名男子走过新加坡中央商务区的建筑。路透社/尼基·洛。




