从大衰退到今天,世界各地的政策制定者一直在讨论,哪些政策能够增加总需求,并使经济回到稳态增长路径。主要问题在于,传统政策——例如下调名义利率——已不在政策工具箱之中,因为利率已触及零利率下限(Bernanke 2010;Blanchard 等,2010)。宏观经济理论表明,管理通胀预期可能是一项有用的政策措施:在名义利率固定时,较高的通胀预期会降低实际利率(费雪方程),而较低的实际利率会刺激消费(欧拉方程)。令人意外的是,迄今微观数据尚未提供证据,证明这些直观的渠道确实能够促使家庭更愿意消费。若要说有什么结论,现有文献表明,通胀预期对消费意愿没有影响(Bachmann 等,2015)。
通胀预期与消费支出——基准结果与异质性
在一篇近期论文中,我们使用了2000年1月至2013年12月的德国微观层面全新且独特的数据(D’Acunto、Hoang 和 Weber,2015),发现通胀预期与购买耐用品的意愿呈正相关。
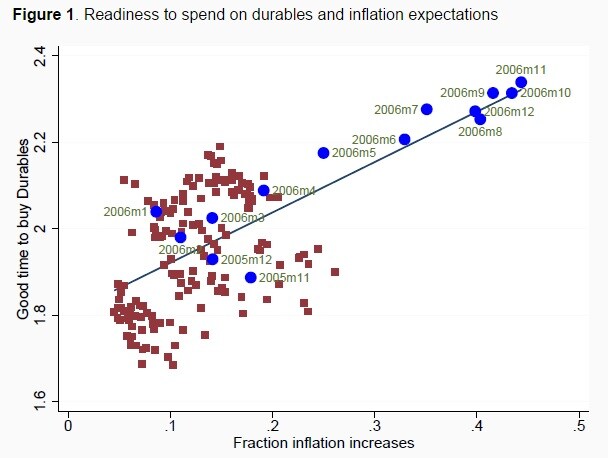
图1以时间序列散点图呈现了这一结果。1 我们的数据集每月询问一个由2,000户家庭组成的代表性样本:考虑到当前经济状况,现在是否是购买耐用品的好时机。数值越高,表示时机越好。调查还询问消费者价格在未来12个月内相较于过去12个月将如何变化。2图1将每月平均耐用品购买意愿与每月平均通胀预期进行对照。通胀预期与耐用品消费意愿之间存在很强的正相关。通胀预期暂时上升确实会刺激当前消费支出。
数据还包含受访者丰富的个人特征,包括详细的人口统计信息、对家庭和整体经济未来前景的预期,以及对过去经济结果演变的看法。我们发现3 ,与预期未来12个月通胀保持稳定或下降的家庭相比,预期未来12个月通胀上升的家庭愿意购买耐用品的可能性高出8%。
图1。耐用品消费意愿与通胀预期
数据中丰富的个人特征也使我们能够从多个维度研究通胀预期对消费意愿的影响存在何种差异。我们发现,对于受教育程度较高的户主、收入较高的家庭、居住在较大城市的家庭,以及处于工作年龄的户主而言,这一影响显著更强。
家庭对政策措施的反应存在异质性,这凸显了财政和货币政策制定者面临的一项挑战:应清楚说明政策的预期效果,并针对那些似乎对这些措施反应较弱的家庭——即收入较低、受教育程度较低、已退休且居住在农村地区的家庭——采取具体的沟通措施,从而使政策措施切实发挥全部潜力。
通胀预期与消费支出
观察家庭和整体经济的详细特征,有助于我们在估计影响时控制家庭之间的异质性。但目前的分析尚不足以让我们声称,通胀预期对消费意愿的影响具有因果关系。理想情况下,我们需要一种相对于家庭特征外生、且只影响一组受处理家庭的通胀预期冲击。
为了尽可能接近这样的理想实验,我们利用了一场自然实验。2005年11月,德国新成立的政府出乎意料地宣布将增值税提高3个百分点,自2007年1月起生效。叙事记录显示,提高增值税并非出于对未来经济状况的考虑而立法,而是为了巩固联邦预算。增值税上调的宣布给德国家庭的通胀预期带来意外冲击;只要名义利率没有上升到足以使实际利率保持不变的程度,消费支出就应随之增加,而欧洲央行决策过程的叙事记录恰恰表明,情况正是如此。
当然,仅研究德国家庭无法进行因果检验,因为所有德国人都受到增值税冲击的影响。为了给德国家庭构建一个可行的反事实,我们考察其他欧盟国家的家庭。4 一个问题是,如果没有增值税冲击,这些家庭能否代表德国家庭行为的合理反事实。图2提供的证据表明,国外家庭确实可能构成可行的对照组。
图2。通胀预期与耐用品消费意愿:德国与国外国家对比

图2显示,在2005年11月之前,德国家庭和国外家庭的平均通胀预期与平均耐用品消费意愿走势相似;2005年11月距增值税上调开始还有14个月。我们采用双重差分识别策略,比较增值税上调冲击发生前后德国家庭与国外家庭的结果。为了在家庭层面开展分析,我们在2005年11月增值税上调宣布前,将德国家庭与相似的国外家庭进行匹配。匹配依据是家庭受到冲击处理的倾向得分;该得分使用一组可观测变量估计,这些变量通过经济与金融事务总司制定的协调问卷,在各国以统一方式向家庭征询。我们进行了正式检验,确认匹配后,德国和国外家庭在匹配的可观测变量上无法区分。
2006年1月,也就是宣布增值税上调前12个月,德国家庭在宣布后表示现在是购买耐用品好时机的可能性,比宣布前高出3.8个百分点;与匹配后的国外家庭相比也是如此。有趣的是,我们发现这一影响在2006年逐步增强。图3展示了每月估计影响的大小随时间的变化。
这一影响在2006年持续增强,并于2006年11月达到34个百分点的峰值。2007年1月增值税实际上调、通胀率上升成为现实后,平均处理效应降至零。有趣的是,我们没有发现增值税冲击对购买耐用品意愿的正向影响在2007年1月后出现任何逆转。无论是在增值税上调宣布前,还是实际上调后,德国家庭的购买倾向都与未受冲击的匹配国外家庭相似。
图3。耐用品消费意愿的变化:德国家庭与国外家庭对比

酌情财政政策?
酌情财政政策常被认为不适合用于稳定商业周期。与传统货币政策相比,实施滞后、永久性赤字扩大导致长期利率上升和未来税收扭曲,或临时减税促使储蓄倾向上升(即凯恩斯乘数下降),都使其成为不那么理想的政策工具。
与此同时,越来越多的文献强调,在传统货币政策效果较弱时,可以利用财政政策刺激需求。Farhi 和 Werning(2013)从理论上表明,在流动性陷阱期间,财政乘数很大且高于1。他们论文中的核心机制是,政府购买会推高通胀、降低实际利率,进而增加当期消费。Feldstein(2003)早已强调,酌情财政政策不必依赖存疑的收入效应,而可以完全通过跨期替代渠道运作,提高私人部门的消费动机:通胀预期上升会增加当期消费者支出。因此,采用非常规财政政策既可能产生扩张效应,同时又不会导致预算赤字增加(Farhi 等,2013)。
我们的研究发现为这些理论论文提供了直接的实证支持,并对政策制定者具有重要启示,尤其是对那些负责协调财政与货币政策、且仍在努力走出大衰退的国家的政策制定者而言,例如意大利和希腊(例如 Reuters,2015)。一系列预先宣布的增值税上调,同时下调所得税税率,将在不引入额外不确定性的情况下带来可预期的通胀上升,增加当期消费者支出,而且不会导致预算赤字增加,同时使家庭的总体税负保持不变。
参考文献
Bachmann, R、T O Berg 和 E Sims(2015),《通胀预期与消费意愿:横截面证据》, 《美国经济学会经济政策杂志》 7(1):1-35。
Bernanke, B(2010),《低通胀环境下的货币政策目标与工具》,发表于波士顿联邦储备银行“重新审视低通胀环境下的货币政策”会议演讲,10月,第15卷。
Blanchard, O、G Dell’Ariccia 和 P Mauro(2010),《重新思考宏观经济政策》, 《货币、信贷与银行学杂志》 42(6):199-215。
D’Acunto, F、D Hoang 和 M Weber(2015),《通胀预期与消费支出》。
Fahri, E、I Correira、J P Nicolini 和 P Teles(2013),《零利率下限下的非常规财政政策》, 《美国经济评论》 103(4):1172-1211。
Fahri, E 和 I Werning(2015),《财政乘数、流动性陷阱与货币联盟》,为 《宏观经济学手册》 第2卷撰写,尚未完成。
Feldstein, M(2003),《低利率环境下酌情财政政策的作用》,发表于堪萨斯城联邦储备银行2002年年度会议“重新思考稳定政策”。
Reuters(2015),《钱不在那里》。
脚注
1 我们使用了GfK消费者信心MAXX调查的机密微观数据。
2 我们创建了一个虚拟变量;当家庭预期通胀上升时,该变量取值为1。
3 在控制家庭层面异质性的多项逻辑回归设定中。
4 我们通过国家统计局和GfK子公司获得了使用三个国家(法国、瑞典和英国)机密微观数据的权限。
本文与 VoxEU合作发布。本文的发表并不意味着世界经济论坛认可文中观点。
如需了解更多议程动态, 请订阅我们的每周通讯。
作者:Francesco D’Acunto 是加州大学伯克利分校金融学博士候选人。Daniel Hoang 目前在卡尔斯鲁厄理工学院担任相当于助理教授的职位(Akademischer Rat)。Michael Weber 是芝加哥大学布斯商学院金融学助理教授。
图片:2013年7月5日,新德里一家私人货币兑换办公室的员工正在清点印度卢比纸币。REUTERS/Adnan Abidi。




