全球金融危机引发了关于哪些因素促成此次危机的热烈讨论。其中一个核心问题始终处于争论中心:
全球失衡还是信贷过度增长才是主要嫌疑对象?
Borio和Disyatat(2011)推测,金融危机的主要因果因素并非“过度储蓄”,而是国际货币和金融体系的“过度弹性”。Obstfeld(2012)指出:“杠杆实体的资产负债表错配比全球失衡更直接地预示潜在不稳定性,尽管失衡本身很可能是更深层金融威胁正在酝酿的征兆。”
在此背景下,我们在房地产市场的语境中重新审视这些问题。从宏观层面看,房地产市场的重要性如今已广为人知。美国便是一个突出例证,Leamer(2007)简明地概括道:“住房就是商业周期。”
先验地看,经常账户和信贷增长趋势都应影响国家房地产的估值。房地产估值与经常账户赤字之间的一个主要联系源于国民核算和吸收法。经常账户赤字扩大,意味着国内居民的支出吸收与其产出之间的缺口在扩大。只要对住房等关键不可贸易耐用资产的需求与吸收呈正相关,人们便会预期更高的经常账户赤字与更高的房地产估值相关联。然而,由于大多数家庭通过银行体系共同融资购买住房,更大的金融深度和加速的信贷增长率会增加对房屋的需求,很可能推高房地产估值。
新研究
因此,人们预期经常账户和信贷趋势都会影响房地产估值,而先验地看,没有明显理由表明二者之中哪一个应占主导。在Aizenman和Jinjarak(2009)中,我们对41个国家在1990至2005年间的情况进行了实证考察,探讨滞后经常账户赤字与房地产价格/GDP平减指数上涨之间的关联。我们控制了与房地产估值相关的宏观因素(滞后的人均GDP增长、通胀、金融深度、制度、城市人口增长以及实际利率)。
我们发现,滞后的经常账户赤字与房地产升值之间存在显著的正相关关系,其中实际升值会因金融深度而被放大,并因制度质量而被削弱。耐人寻味的是,在解释房地产估值方面,经常账户波动的经济重要性超过了其他变量,包括实际利率和通胀。
越来越多的文献指出,有若干相关渠道促成了经常账户和信贷增长模式与房地产估值之间的正相关关系。Tomura(2010)在一个经济周期模型中分析了信贷市场状况在住房市场繁荣—萧条周期内生形成中的作用。当家庭不确定暂时性高收入增长期的持续时间时,预期的未来房价会在高增长期上升,并在该期末下跌。在其模型中,只有当经济向国际资本流动开放时,这些变化才会引发当前房价由预期驱动的繁荣—萧条周期。
此外,住房抵押贷款的最高贷款价值比本身高,在没有国际资本流动的情况下,并不会引发繁荣—萧条周期。Laibson和Mollerstrom(2010)指出,国家资产泡沫可能解释国际失衡:泡沫推高了消费,导致大规模贸易逆差。在其包括中国在内的18个经合组织国家样本中,仅房价变动就解释了贸易逆差变动的一半。Gete的模型(2010)表明,住房需求增长可能在无需财富效应或资本品贸易的情况下产生贸易逆差,而且若一国能够维持贸易逆差,住房繁荣将更为显著。这些预测与经合组织国家危机前的经验相符。Adam等人(2011)构建了一个开放经济资产定价模型,其中家庭具有关于价格行为的主观信念,并使用贝叶斯法则更新这些信念。他们表明,由此产生的信念动态显著放大了经济冲击,并有助于复现经常账户模式与房地产估值之间关联的实证证据。信念动态可能使房价暂时脱离基本面,因此低利率可能助长房价繁荣。
由于经常账户与信贷模式在解释房地产估值方面的相对重要性没有理由长期保持稳定,我们研究了全球金融危机前的模式在危机之后仍在多大程度上成立。具体而言,我们探讨以下问题:
危机前后解释房地产估值的关键条件变量的稳定性(具体而言,经常账户与信贷增长模式的相对重要性)。
“动量”在房地产定价中的重要性,以在控制其他宏观因素的情况下,滞后的房地产升值对当期房地产升值的解释作用来衡量。
这一问题与对可能存在的“泡沫式动态”的担忧相关,即滞后的升值正在强化对未来升值的预期。
房地产升值与房地产贬值期间模式的对称性。
经常账户与房地产估值模式之间可能存在的双向因果关系。
股权估值受相似条件变量影响的程度。
总体而言,本文揭示了一系列随时间变化的复杂模式,但它证实了危机前后滞后经常账户模式与房地产估值之间关联的稳健性。
结论
我们的结果既支持经常账户渠道,也支持信贷增长渠道,其中预期渠道与“动物精神”渠道在房地产估值的繁荣与萧条中发挥最重要的作用。
这一效应很大:某一季度房地产升值1%,与随后三个季度中预计超过1%的实际升值相关。这一结果与Shiller(2000)对21世纪初美国“非理性繁荣”的担忧相一致。
重要的是,我们的结果来自36个国家的样本,表明Shiller的担忧具有全球意义。
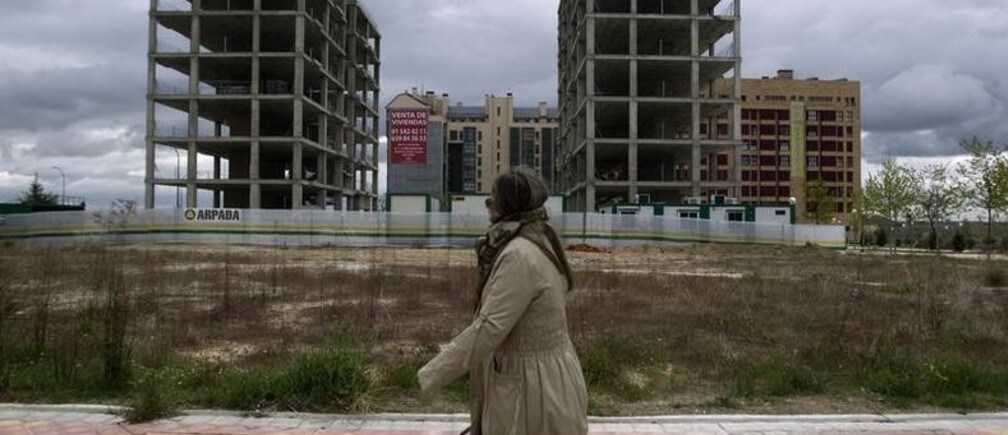
美国、西班牙及其他受影响国家在2008—2009年危机之后房地产市场的痛苦调整,以及动量效应的关键重要性,都呼吁进一步研究可以缓解潜在泡沫动态的政策。
本文首次发表于 voxeu.org
作者: Joshua Aizenman,南加州大学经济学与国际关系Dockson讲席教授,美国国家经济研究局(NBER)研究员。 Yothin Jinjarak,伦敦大学亚非学院金融与管理研究系银行与金融高级讲师。
图片:一名女子从西班牙未完工的公寓楼旁走过 REUTERS/Sergio Perez




