本文由 《金融时报》合作刊发。
过去一年,中国对世界经济的影响前所未有。
中国经济放缓不仅给能源和 大宗商品 生产商带来了沉重打击,还严重抑制了其他发展中国家的增长,并拖累了全球经济增长。同样引人注目的是,中国 股市 暴跌与夏季失当的 贬值 致使美国 联邦储备委员会 推迟了9月的加息。
没有哪家中央银行在制定政策时更不易对外部影响作出反应。这一意外的敏感程度,正是中国崛起使世界发生变化的一个标志。最后,中国实现了让人民币纳入国际货币基金组织储备货币篮子的目标。
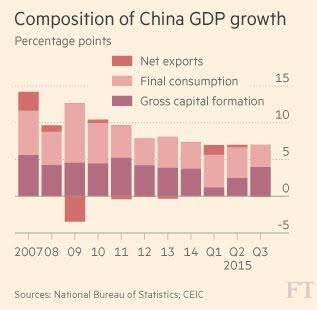
2016年,中国将再次在决定世界经济走向和资本流向方面发挥举足轻重的作用。但这一次,故事的主题将不再是经济放缓。正如近期工业生产数据所显示,刺激经济的措施正在产生影响。投资正在回升,这主要是由于基础设施投资增强,尤其是地方政府的投资增加,反映出对其融资约束的放松。国有企业的投资也在加大。
这意味着回到了北京一直试图摆脱的以投资和出口为主导的旧增长模式。面对今年早些时候出现、远超其预期的经济放缓,共产党官员调整了方向,无疑是担心老工业部门的高失业率会引发社会动荡,从而威胁党的执政地位。
明年将为以下问题提供确凿证据:向消费转型的经济再平衡计划和金融自由化改革是否已被抛诸脑后。如果确已如此,中国日后将为延续代价高昂的资源错配付出更大代价。
世界其他地区也将为此付出代价。中国不可持续的增长模式所带来的一个恶性外部后果是,由于中国对全球过剩产能的贡献,许多行业的回报率遭到压低。这是金融危机以来美国及欧洲大部分地区工业投资水平低迷的一个未被充分提及的因素。
中国提出的最大问题之一与 货币战争有关。中国工业一直受困于缺乏竞争力的汇率。人民币钉住飙升的美元,使这一问题更加严重。本月早些时候,决定改为参照 一篮子货币 管理人民币,表面上有助于向更多由市场决定的汇率过渡。但这也为中国人民银行促成人民币贬值提供了烟幕。与此同时,生产者价格的大幅下跌正进一步推动人民币实际贬值。
来自中国的更便宜进口商品将有效刺激消费增长,这与已提升消费者收入的油价下跌相叠加
鉴于发达经济体面临需求不足,有序的贬值对世界其他地区而言或许是可以应对的局面。来自中国的更便宜进口商品将有助于刺激消费增长,与已提振消费者收入的油价下跌相叠加。
若贬值更为仓促,或许是由日本进一步诉诸竞争性贬值所引发,则可能是另一回事,尤其是如果在总统选举年引发美国的保护主义冲动。美国可贸易商品部门相对于整体经济规模较小,但美国出口商在国会山拥有相当大的游说能力。尽管如此,全球供应链的存在意味着,保护主义言论可能比全球化之前的时代更为温和。
若中国官员重新恢复推进金融改革的意愿,另一种冲击可能会在中国境外显现。正如我此前在此指出的,全面开放资本账户将释放家庭和企业部门庞大的储蓄,使其流向海外市场。转向投资于产权保护更为可靠、治理更加稳定的国家的诱惑将难以抗拒。这将导致泡沫,尤其是在相对狭小的发展中国家市场,但富裕国家也不例外。经济体还可能遭遇更糟糕的事情。
刊发并不代表世界经济论坛认同文中观点。
要及时了解议程动态, 订阅我们的每周电子通讯。
作者:John Plender 是《金融时报》高级社论撰稿人兼专栏作家。
图片:一面中国国旗在靠近中国人民银行总部的金融街上一家商业银行总部飘扬。REUTERS/Kim Kyung-Hoon.




