中欧成为欧盟更广泛地区工业枢纽的教科书式范例,过去一直是汽车产业。据当地行业协会 ZAPSR 称,汽车产业占斯洛伐克工业总产出的30%,约占捷克制造业和出口的各20%。未来的教科书或许不再采用这一范例。
从电子产品到制药和电力设备,该地区如今汇聚了多个生产集群,并由广泛的国内供应商网络提供支持。这些活动大多可以追溯到20世纪90年代,当时大众和通用电气等跨国公司开始在该地区拓展业务网络和制造基地。近年来,随着该地区转向更高附加值生产,这些公司开始聘用当地中欧制造商作为供应商。跨国公司日益将该地区视为专业知识的来源,而不再只是廉价生产基地。
中欧如今不再比西欧富裕国家拥有显著的成本优势。例如,波士顿咨询公司今年8月发布的一项研究发现,捷克和波兰如今的制造成本都略高于美国,不过它们仍比德国、法国或意大利等其他欧洲国家具有成本优势。然而,2008—2009年金融危机前的快速经济增长和工资上涨意味着,劳动力成本优势已无法弥补劳动生产率偏低的问题;该地区的劳动生产率往往低于欧洲平均水平。例如,捷克和匈牙利每工时分别创造32美元和29.3美元,而欧盟平均水平为每小时47.6美元。
事实上,在中欧设立的高效率工厂仍比西欧那些往往更老旧、工会化程度更高的工厂具有成本优势;此外,欧洲委员会所称的中欧“二元经济”也使各国数据出现偏差——经济由现代化的外资工厂与规模小、效率低、资金有限的本地公司构成。不过,欧洲复兴开发银行首席经济学家埃里克·伯格洛夫表示,如今“界限正变得模糊”。跨国工厂不再是与当地经济隔绝、由外国公司供货的卓越孤岛,而是开始采用诸如布拉诺集团和布里斯克·塔博尔这样的公司生产的零部件;这两家捷克零部件制造商如今已在国际市场销售。
这一趋势预计将会延续,随着本地公司融入全球供应链,该地区将形成深厚的供应商基础。伯格洛夫还指出,中欧的生产力提升完全来自更好的管理(行话称全要素生产率提高),而非人口增长和资本投资;亚洲的情况则是后两者推动增长。
随着中欧成为欧洲高效的生产枢纽,跨国公司在这些国家的布局日益深入。以通用电气为例。该公司将于11月14日庆祝其作为投资者在该地区开展业务25周年。1989年,也就是共产主义垮台之年,该公司通过收购匈牙利灯泡制造商 Tungsram 开始在该地区运营,这是一笔著名交易。此后,通用电气大幅扩大了在匈牙利的业务布局,于1995年收购布达佩斯银行,并在匈牙利生产以及面向全球市场的技术开发方面投入数十亿美元。如今,该公司雇用27,000人,其中一半位于匈牙利;它还利用当地工程师为欧洲和中东开发部分全球软件解决方案及电力设备。对当地人才日益倚重也意味着,通用电气如今可以更多地在本地采购产品——在匈牙利,本地采购比例最高可达三分之二。
人才基础不断扩大,也为经济多元化带来机遇。尤其是中欧作为离岸服务中心枢纽的崛起,预计将沿袭制造业相同的发展模式:最初只有有限的业务布局,随着时间推移逐渐形成高附加值业务。比如,一家银行在20世纪90年代于波兰设立离岸中心,负责低附加值的后台行政工作,如今却聘用波兰数学家开发复杂的交易算法。普华永道合伙人皮奥特·罗曼诺夫斯基称,按当前趋势,波兰银行业每三名从业者中很快就可能有一人供职于完全不提供境内客户服务的银行。
同样,如今有些交易是为了获取知识而直接收购高科技公司。互联网电话服务 Skype 由两名爱沙尼亚人开发,随后先后以数十亿美元的价格出售给 eBay 和微软,是广为人知的成功案例。尽管此类退出仍不常见,随着该地区因软件开发人才而逐渐闻名,科技公司开始在这里物色目标公司:去年,Google 年度编程竞赛 Code Jam 的24名决赛选手中,有16人来自中东欧。
中欧的成本优势说明了它为何已成为欧洲和全球制造业不可或缺的一部分。要沿价值链向上发展,就需要充分发挥其人才储备的潜力。
作者:Michael-Kapoor 是 GE Look Ahead 的撰稿人。
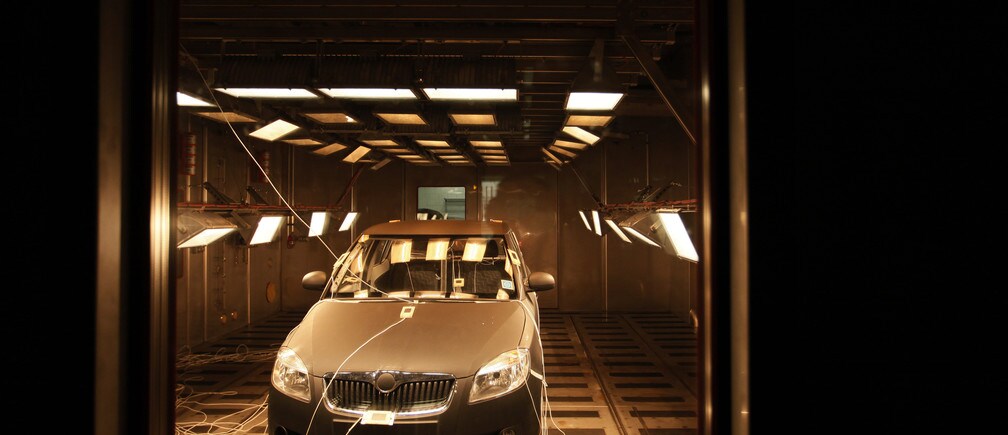
图片:斯柯达 Fabia 汽车在测试室内接受高温测试,以模拟阳光照射。路透社/Petr Josek




