Nouriel Roubini是Roubini Global Economics董事长、纽约大学斯特恩商学院教授,也是《危机经济学》的合著者。
纽约——美国联邦储备委员会决定实施第三轮量化宽松(QE3),引出了三个重要问题。QE3能否推动美国疲软的经济增长?它是否会持续推高风险资产价格,尤其是美国及其他全球股票市场的价格?最后,它对GDP增长和股票市场的影响会相似还是不同?
目前许多人认为,QE3对风险资产的影响应当与QE1、QE2以及美联储此前的债券购买计划“扭转操作”一样强劲,甚至更为强劲。毕竟,此前几轮美国货币宽松都伴随着股价的持续上涨,而QE3的规模和持续时间都更为可观。但是,尽管美联储坚定地推行积极的货币宽松,其对实体经济和美国股市的影响很可能比此前几轮量化宽松更小、更为短暂。
首先要考虑的是,此前几轮量化宽松实施时,股票估值和盈利水平要低得多。2009年3月,标普500指数跌至660点,美国公司和银行的每股收益(EPS)跌至金融危机时的低点,市盈率处于个位数。如今,标普500指数上涨逾100%(徘徊在1,430点附近),平均每股收益接近100美元,市盈率则超过14。
即便在2010年夏季的QE2期间,标普500指数、市盈率和每股收益也远低于今天。如果美国经济增长如可能出现的那样,在QE3之下依然疲软,营收和利润将转向下行,并对股票估值产生负面影响。
此外,这一次缺乏财政支持:QE1和QE2分别帮助避免了更深的衰退和二次探底,因为两者都伴随着大规模财政刺激。相比之下,QE3将伴随财政紧缩,甚至可能是巨大的“财政悬崖”。
即使美国避免了年底迫近的、占GDP 4.5%的完整“财政悬崖”,2013年仍很可能出现相当于GDP 1.5%的财政拖累冲击经济。鉴于美国经济目前以1.6%的年增长率增长,即便财政拖累仅为1%,也意味着2013年将接近停滞;不过,住房和制造业的温和复苏,加上QE3,应能使美国2013年的增长大致保持在当前水平。
但是,并不存在更广泛的反弹。2010年和2011年,领先经济指标均显示上半年的放缓已经触底,并且在货币宽松宣布之前,增长就已经在加速。因此,量化宽松只是推动了本已在复苏的经济,并延长了资产再通胀的过程。
相比之下,最新数据显示,美国经济目前的表现与今年上半年一样疲软。事实上,美国劳动力市场疲弱、资本支出低迷以及收入增长缓慢,反而与初夏时关于第三季度增长可能更为强劲的信号相矛盾。
与此同时,货币刺激向实体经济传导的主要渠道——债券、信贷、货币和股票市场——即便没有完全失效,也依然疲弱。事实上,债券市场渠道不太可能推动增长。长期政府债券收益率已经非常低,进一步下降不会显著改变私人部门的借贷成本。
信贷渠道同样未能正常运转,因为银行囤积了量化宽松带来的大部分额外流动性,形成超额准备金,而非增加贷款。能够借款的人现金充裕,并对支出持谨慎态度;而想要借款的人——高负债的家庭和企业(尤其是中小企业)——则面临信贷紧缩。
汇率渠道同样受损。在全球增长放缓的情况下,即便美元走弱,净出口也不太可能显著改善。此外,许多主要央行正与美联储一道实施各种形式的量化宽松,削弱了美联储行动对美元价值的影响。
也许最重要的是,美元走弱对贸易收支进而对增长的影响受到两个因素的限制。第一,美元走弱往往与大宗商品的美元价格上涨相伴,这将拖累贸易收支,因为美国是大宗商品净进口国。第二,出口增强带来的任何GDP改善都会导致进口增加。实证研究估计,美元走弱对贸易收支的总体影响接近于零。
量化宽松传导至实体经济的另一个主要渠道是股市上涨带来的财富效应,但“QE3将推动股价持续上涨”的论证存在一定的循环性。如果持续的资产再通胀需要GDP显著复苏,那么说“若量化宽松后股价充分上涨,由此带来的财富效应使GDP增加,从而证明资产价格上涨是合理的”,就是同义反复。如果货币政策向实体经济的传导渠道已经受阻,就不能假定量化宽松会对经济增长产生显著影响。
美联储主席Ben Bernanke近期强调了另一渠道的重要性:信心渠道,即美联储承诺在更长时间内维持宽松的货币条件,可能改善私人支出。问题在于,这种效应能有多大、能持续多久。在持续去杠杆、宏观不确定性、劳动力市场增长疲弱和财政拖累并存的环境中,信心十分脆弱。
简言之,QE3降低了经济全面收缩的尾部风险,但在仍在经历痛苦去杠杆过程的经济体中,它不太可能带来可持续的复苏。短期内,QE3将促使投资者承担风险,并刺激温和的资产再通胀。但如果经济增长如很可能出现的那样令人失望,股价上涨可能会随时间推移而逐渐消退,并拖累市场对企业营收和盈利的预期。
本文所表达的观点仅代表作者本人,不一定代表世界经济论坛的观点。本文系与 Project Syndicate合作发表。
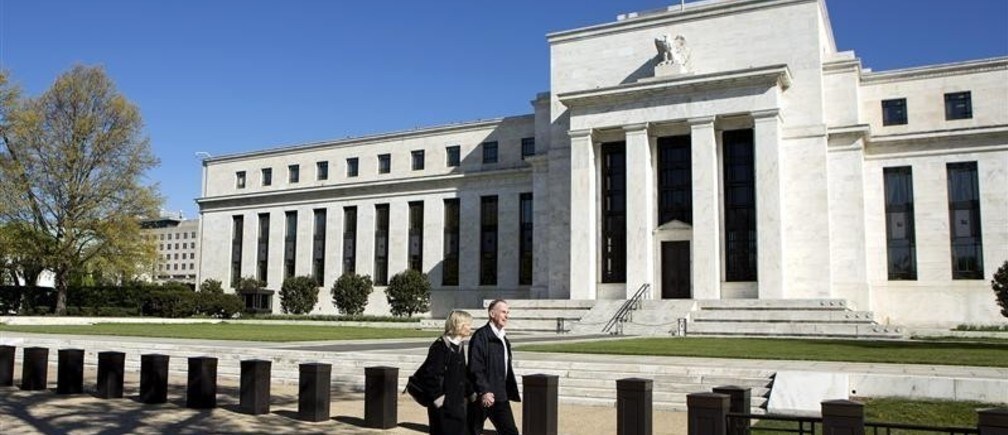
图片:两名行人走过华盛顿特区的美联储大楼前。REUTERS/Joshua Roberts




